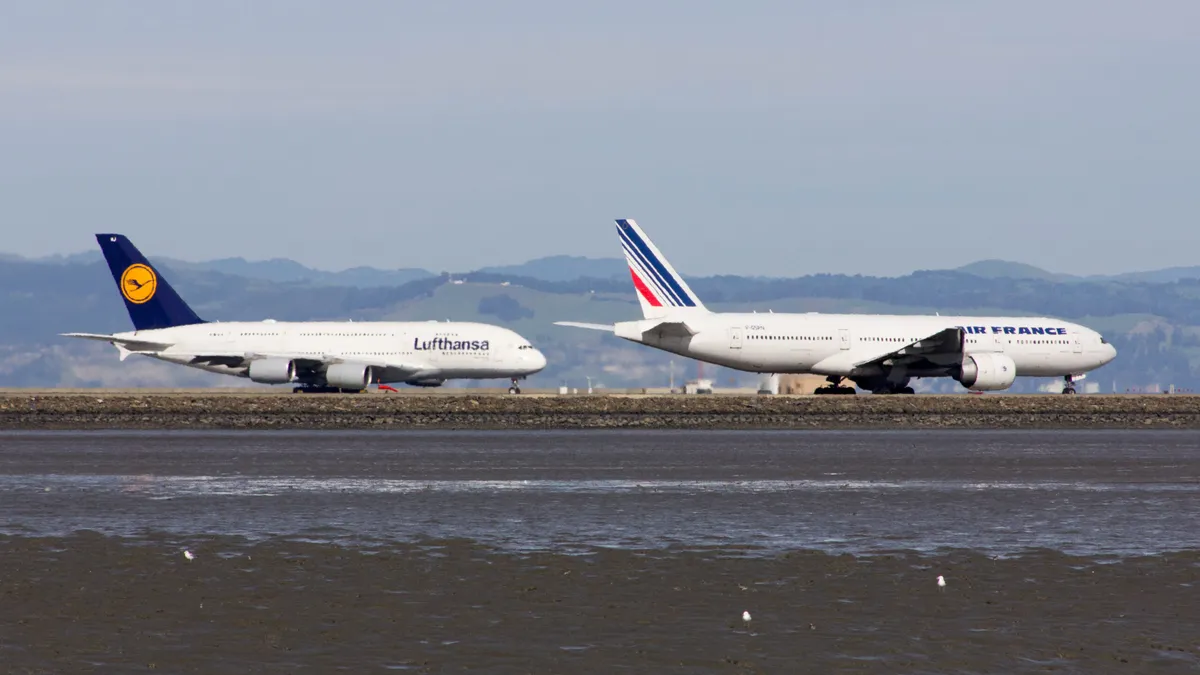
تغير عمليات الاندماج وشراء الحصص وضغوط التمويل ودخول المستثمرين الماليين طبيعة سوق الطيران الأوروبي. فبعد عقود من التجزؤ، يتجه القطاع تدريجياً نحو عدد أقل من المجموعات القادرة على السيطرة على نسبة كبيرة من السعة والمطارات المحورية وحركة الرحلات الطويلة. لكن هل يمكن لأوروبا أن تكرر فعلاً نموذج التركّز الأميركي؟
لم يعد التحول نظرياً. Lufthansa Group تعزز سيطرتها على ITA Airways، وAir France-KLM تسعى إلى حصة أغلبية في SAS، والمجموعتان تتنافسان على TAP Air Portugal، فيما وافق مجلس easyJet على عرض موصى به ومدعوم من Apollo. وفي المقابل، تبقى شركات مستقلة مثل airBaltic وNorse Atlantic تحت ضغوط مالية.
لماذا يتسارع التركّز الأوروبي الآن؟
نشأ الطيران الأوروبي حول شركات وطنية كان كثير منها مملوكاً للدولة تاريخياً. وأزالت السوق الأوروبية الموحدة في التسعينيات جزءاً من الحواجز، لكنها لم تنتج فوراً عدداً محدوداً من المجموعات القارية. بل ساعد التحرير أيضاً Ryanair وeasyJet ثم Wizz Air على بناء شبكات ضخمة من نقطة إلى نقطة.
لذلك بقيت أوروبا أكثر تجزؤاً من الولايات المتحدة، حيث أدت سلسلة اندماجات كبيرة بين 2008 و2013 إلى تركيز نسبة واسعة من السوق لدى عدد محدود من الشركات.
استحوذت Delta على Northwest، واندُمجت United مع Continental وAmerican مع US Airways، بينما كانت Southwest قد بنت موقعاً قوياً في الطيران منخفض التكلفة. ويتوقع Michael O’Leary، رئيس Ryanair، منذ سنوات اتجاهاً أوروبياً مشابهاً، لكن الحكومات وسلطات المنافسة حدّت من سرعة العملية.
Lufthansa وAir France-KLM وIAG تمثل ثلاثة نماذج للتركيز
تشبه Lufthansa Group بالفعل اتحاداً لشركات وطنية: Lufthansa وSWISS وAustrian وBrussels Airlines وEurowings، ثم ITA Airways في إيطاليا.
اشترت المجموعة 41% من ITA في 2025، ومارست في يونيو 2026 خياراً لرفع حصتها إلى 90%، رهناً بالموافقات التنظيمية. وبذلك يمكن أن تنضم روما-فيوميتشينو بصورة أعمق إلى شبكة فرانكفورت وميونيخ وزيورخ وفيينا وبروكسل.
يبقى Paris-CDG وAmsterdam-Schiphol الركيزتين التاريخيتين، لكن المجموعة اشترت 19.9% من SAS وأعلنت رغبتها في رفع الحصة إلى 60.5% بعد الحصول على الموافقات. ومن شأن السيطرة على SAS إضافة ركيزة إسكندنافية حقيقية تتمحور حول كوبنهاغن.
كما تتنافس المجموعة على TAP بعرض ملزم لحصة قد تصل إلى 49.9%. وتمثل لشبونة موقعاً استراتيجياً للبرازيل وأميركا اللاتينية وأفريقيا. وإذا نجح المشروعان، فلن تبقى بنية Air France-KLM فرنسية-هولندية فقط.
TAP وeasyJet وairBaltic وNorse هي الملفات الحساسة المقبلة
طلبت البرتغال في مطلع سبتمبر من Lufthansa وAir France-KLM تحسين عرضيهما بشأن TAP. وتمتلك الشركة أصولاً يصعب إعادة إنشائها: خانات زمنية في لشبونة، حضوراً قوياً في البرازيل، روابط مع أفريقيا الناطقة بالبرتغالية وموقعاً جغرافياً مناسباً بين أوروبا والأميركتين.
تجمع International Airlines Group كلاً من British Airways وIberia وAer Lingus وVueling وLEVEL. وتمنحها Heathrow ومدريد مواقع قوية على شمال الأطلسي وأميركا اللاتينية. كما يوضح تخليها عن صفقة Air Europa حدود التوسع عندما ترى سلطات المنافسة أن التداخل أصبح كبيراً.
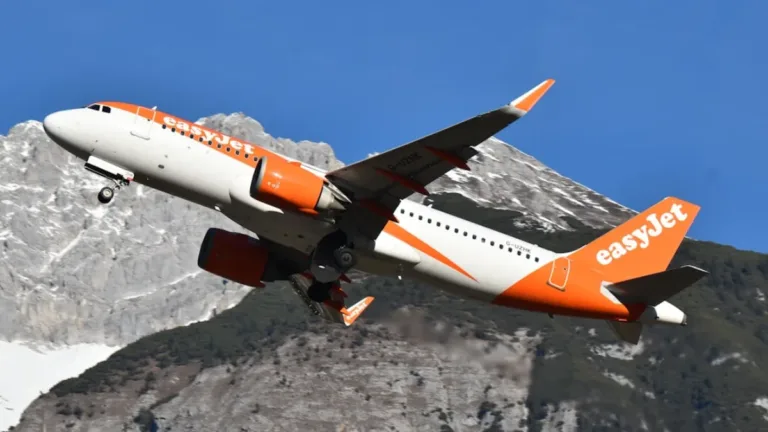
في أغسطس 2026، أوصى مجلس easyJet بعرض نقدي من Eagle Bidco المدعومة من Apollo. ولا تزال الصفقة بحاجة إلى موافقة المساهمين والإجراءات القضائية البريطانية، مع استهداف إتمامها بنهاية الربع الأول من 2027.
ولا تدمج الصفقة easyJet داخل Lufthansa أو IAG أو Air France-KLM، لكنها تظهر أن صناديق الاستثمار يمكنها أيضاً السيطرة على شركات تملك علامات قوية وأساطيل كبيرة وخانات زمنية ثمينة.
تمثل Ryanair حالة مختلفة، إذ بنت حجمها من دون تحالف عالمي أو شبكة محاور تقليدية، بالاعتماد على أسطول ضخم وتكاليف وحدوية منخفضة وفتح القواعد بسرعة. ولذلك لا يمكن تصور مستقبل السوق الأوروبية من دون عملاق مستقل للطيران منخفض التكلفة، إلى جانب easyJet وربما Wizz Air.
تستفيد المجموعات الكبرى من وصول أوسع إلى التمويل وبرامج ولاء قوية ومحاور محمية وإمكانية إعادة توزيع الطائرات. أما الشركات الأصغر فتمتلك هوامش أقل. ففي سبتمبر 2026 كانت airBaltic تسعى إلى موافقة الدائنين على هيكل يسمح بجمع ما يصل إلى 257 مليون يورو من ديون جديدة ذات أولوية، في ظل مشكلات المحركات والاضطرابات الجيوسياسية وتكاليف الوقود. كما تظهر Norse Atlantic صعوبة منافسة المجموعات الكبرى في الرحلات الطويلة.
الحجم والمحاور والخانات الزمنية أصبحت حاسمة
يتطلب تجديد الأساطيل والتحول البيئي استثمارات ضخمة، كما تجعل قيود السعة في المطارات الخانات الزمنية أكثر قيمة. وترتفع تكاليف التقنية والأمن السيبراني والتوزيع، بينما تفرض الأزمات الجيوسياسية مرونة تشغيلية أكبر. ويساعد الحجم على توزيع هذه التكاليف وتحسين القدرة التفاوضية مع المصنعين والمطارات والموردين.
عندما تستحوذ مجموعة على شركة، فهي لا تشتري العلامة والأسطول فقط، بل تؤمن مواقع يصعب جداً إعادة إنشائها: Heathrow لـIAG، وفرانكفورت وميونيخ لـLufthansa، وParis-CDG وأمستردام لـAir France-KLM، ولشبونة لـTAP، وروما لـITA، وكوبنهاغن لـSAS.
التنظيم والمنافسة والأسعار: إلى أي مدى تسمح بروكسل بالتركيز؟
يواجه الاتحاد الأوروبي معادلة صعبة: حماية المنافسة والمستهلك من جهة، ومطالب الشركات الأوروبية بالتوسع لمنافسة المجموعات الأميركية والخليجية والآسيوية من جهة أخرى. وتستخدم السلطات التنازل عن الخانات وفتح بعض الخطوط للمنافسين وفرض قيود على الاتفاقات لتحقيق التوازن.
تثير التجربة الأميركية مخاوف من تراجع الضغط على الأسعار عندما يقل عدد المنافسين. لكن أوروبا تختلف بقوة شركات الطيران منخفض التكلفة وبوجود بدائل للقطارات والطرق في بعض الأسواق. لذلك لا يعني التركّز تلقائياً ارتفاعاً عاماً للأسعار، لكنه قد يقلل المنافسة على بعض الخطوط بين المطارات المحورية.
السيناريو الأقرب: عدد محدود من المجموعات الأوروبية الكبرى
من غير المرجح أن تنسخ أوروبا النموذج الأميركي حرفياً. فالعلامات الوطنية لا تزال مهمة سياسياً، كما ترتبط حقوق النقل الدولية أحياناً بهياكل الملكية. والأقرب هو وجود عدد محدود من المجموعات يحتفظ كل منها بعدة علامات: Lufthansa Group في وسط أوروبا وإيطاليا، وAir France-KLM الممتدة شمالاً وربما نحو البرتغال، وIAG حول لندن ومدريد، وRyanair كعملاق منخفض التكلفة، وeasyJet مستقلة تحت ملكية مالية، وربما Wizz Air كقطب آخر.
تحرك Lufthansa نحو 90% من ITA، وسعي Air France-KLM للسيطرة على SAS، وتنافسهما على TAP، وعرض Apollo على easyJet تجعل 2026 سنة استثنائية في إعادة تشكيل السوق. أوروبا لم تصبح نسخة من الولايات المتحدة، لكن السؤال يتحول تدريجياً من «أي شركة ستبقى؟» إلى «إلى أي مجموعة ستنتمي الشركات، وأي محاور ستصبح مراكز ثقل الطيران الأوروبي؟»
المصادر الرئيسية
Reuters Breakingviews، 8 سبتمبر 2026؛ Reuters بشأن خصخصة TAP، 4 سبتمبر 2026؛ معلومات Lufthansa Group للمساهمين حول ITA وTAP؛ بيانات Air France-KLM بشأن TAP وSAS؛ وثائق easyJet حول عرض Apollo؛ Reuters بشأن تمويل airBaltic، 10 سبتمبر 2026.
الصورة: Boeing 777 تابعة لـAir France وAirbus A380 تابعة لـLufthansa. تصوير Kohei Kanno / Wikimedia Commons، ترخيص CC BY 2.0.
اقرأ أيضاً على AeroSillage: تحقيق: من سيسيطر على سماء أوروبا؟.
Leave a Reply