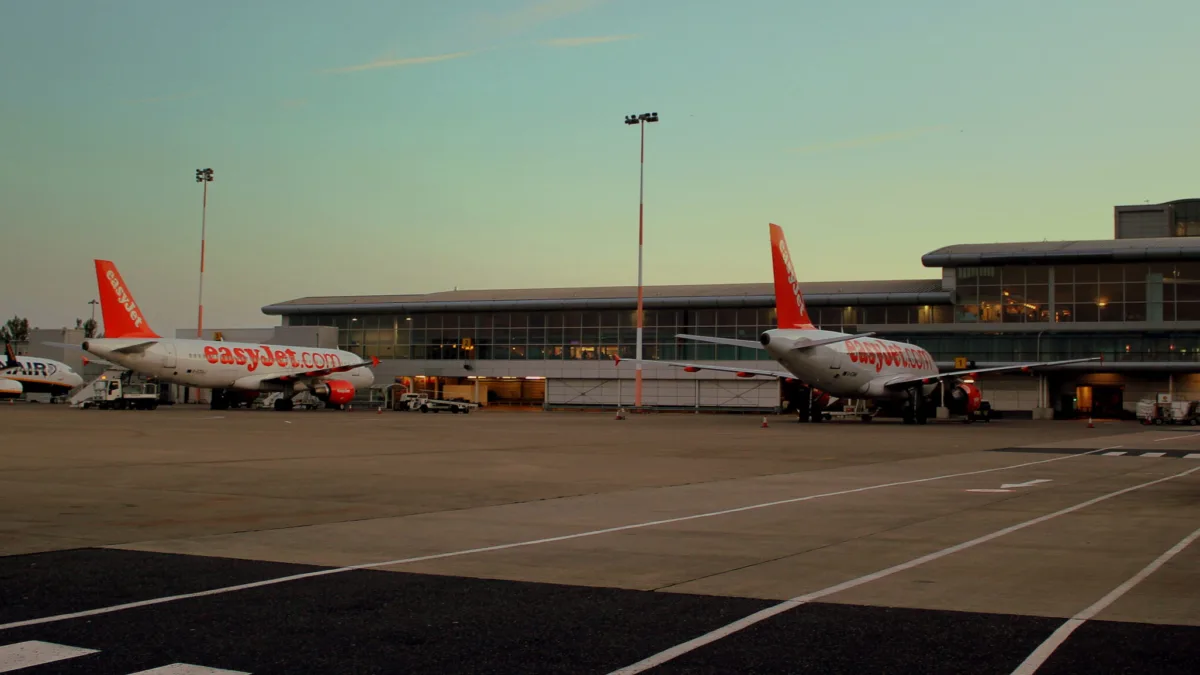
يدخل سوق الطيران الأوروبي مرحلة جديدة من التركّز. خلال أشهر قليلة اقتربت عدة صفقات من نقاط حاسمة: Apollo قدمت عرضاً موصى به لشراء easyJet، وAir France-KLM تريد السيطرة على SAS وما زالت تنافس على TAP، بينما تستعد Lufthansa لرفع حصتها في ITA Airways من 41% إلى 90%.
كل صفقة لها منطقها، لكن جمعها يكشف تحوّلاً أعمق: شركات شبكة مستقلة أقل، ومجموعات أكبر قادرة على السيطرة على المحاور والـslots وبرامج الولاء والاستثمار.
هذا التحليل يعكس الوضع الذي تم التحقق منه حتى 8 سبتمبر 2026، مع التمييز بين الصفقات المكتملة والمشاريع المشروطة.
أربع عمليات تعيد رسم ميزان القوة الأوروبي
easyJet / Apollo: في 6 أغسطس أوصى مجلس easyJet بعرض Apollo الذي يقيم الشركة بنحو 5.7 مليارات جنيه إسترليني. ولم تكن العملية قد اكتملت نهائياً بعد.
Air France-KLM / SAS: تملك Air France-KLM بالفعل 19.9% من SAS وبدأت عملية رفع الحصة إلى 60.5% عبر شراء حصص Castlelake وLind Invest، رهناً بالموافقات.
Lufthansa / ITA: تملك Lufthansa 41% من ITA وفعّلت خيار شراء 49% إضافية مقابل 325 مليون يورو للوصول إلى 90% إذا اكتملت الخطوات التنظيمية.
TAP Air Portugal: دعت الحكومة البرتغالية Air France-KLM وLufthansa إلى تحسين عروضهما النهائية لشراء ما يصل إلى 44.9% بعد اعتبار العرضين متقاربين.
قيمة TAP تأتي من موقع Lisbon المثالي بين أوروبا والبرازيل وأمريكا الشمالية وأفريقيا الناطقة بالبرتغالية.
بالنسبة إلى Air France-KLM يمكن أن تصبح Lisbon محوراً جنوبياً يكمل Paris-CDG وAmsterdam-Schiphol وCopenhagen عبر SAS.
أما Lufthansa فتملك بالفعل Frankfurt وMunich وZurich وVienna وBrussels، بينما تضيف ITA قوة في Rome-Fiumicino. الفوز بـTAP يمنح المجموعة بوابة أطلسية رئيسية في غرب شبه الجزيرة الإيبيرية.
لماذا تريد المجموعات الكبرى مزيداً من الحجم بينما تلعب Ryanair بطريقة مختلفة؟
الحجم يعطي مزايا مباشرة: شراء أساطيل أكبر، تفاوض أقوى، وظائف مشتركة، تنسيق الجداول، وقدرة أكبر على تغذية المحاور.
ويصبح هذا مهماً جداً في الرحلات الطويلة؛ فملء رحلة بعيدة أسهل عندما تصل إلى المحور عشرات الرحلات القصيرة والمتوسطة.
كما أن تجديد الأساطيل والوقود والرواتب والصيانة والالتزامات البيئية والمطارات المحدودة السعة كلها تحتاج رأس مال أكبر.
Ryanair تثبت أن الوصول إلى حجم ضخم لا يحتاج إلى شراء شركات شبكة.
نقلت المجموعة 208.4 ملايين مسافر في سنتها المالية 2026 وأنهت العام بأسطول من 647 طائرة.
قوتها تقوم على كلفة منخفضة جداً، وأساطيل شديدة التجانس، وشبكة point-to-point تسمح بنقل السعة بسرعة من سوق إلى أخرى.
لهذا تبقى Ryanair ثقلاً مستقلاً يضغط على الأسعار بينما تتجمع الشركات التقليدية حول hubs أكبر.
شبكة easyJet هي أيضاً point-to-point بدرجة كبيرة، لكنها قوية في مطارات رئيسية محدودة السعة.
هذا يجعل الـslots التي تملكها جزءاً أساسياً من قيمتها، إضافة إلى القواعد والعلامة وشبكة easyJet holidays.
للمسافر: شبكة أكبر، لكن كم تبقى من المنافسة؟
التركيز ليس سيئاً تلقائياً.
يمكن أن يسهل الربط ويعطي وجهات أكثر على تذكرة واحدة وبرامج ولاء أوسع واستثمارات أكبر في الأسطول والخدمات الرقمية.
لكن عندما تصبح شركتان كانتا تتنافسان تحت السيطرة نفسها، يمكن أن ينخفض الضغط على الأسعار والاختيار.
لهذا تفحص المفوضية الأوروبية الصفقات خطاً بخط، لا بالحجم الإجمالي فقط.
Brussels تبقى الحكم في عملية التركّز
عند دراسة دخول Lufthansa إلى ITA، رأت المفوضية مخاطر على بعض الخطوط القصيرة بين إيطاليا وأوروبا الوسطى، وعلى بعض الأسواق الطويلة، وفي Milan-Linate.
لذلك جاءت الموافقة مع علاجات للحفاظ على المنافسة، مثل إتاحة بعض الخطوط للمنافسين وإجراءات تتعلق بالـslots والاتفاقات التجارية.
هذا لا يحدد ما سيحدث مع SAS أو TAP، لكنه يوضح طريقة التفكير التنظيمية.
إذا سيطرت Air France-KLM على SAS وفازت بـTAP، ستملك مواقع قوية في فرنسا وهولندا وScandinavia والبرتغال مع أبواب مختلفة نحو أمريكا الشمالية واللاتينية وأفريقيا وآسيا.
وإذا فازت Lufthansa بـTAP مع الوصول إلى 90% من ITA، فستزداد شبكة العلامات الوطنية داخل المجموعة حول Lufthansa وSWISS وAustrian وBrussels Airlines وITA.
ومع ذلك لن تصبح أوروبا duopoly؛ IAG قوية، Ryanair ضخمة، وWizz Air وJet2 وNorwegian ما زالت مؤثرة. التغيير الحقيقي هو أن مساحة الشركات المتوسطة المستقلة تضيق.
easyJet تحت Apollo تبقى الحالة الأكثر اختلافاً
Apollo ليست شركة طيران، وبالتالي لن يكون هناك دمج مباشر لشبكتين.
لكن انتقال ناقل كبير من البورصة إلى ملكية خاصة يفتح أسئلة حول التمويل والحوكمة وقواعد الملكية والسيطرة الأوروبية، مع إمكانية إعطاء easyJet مرونة استثمارية أكبر.
2026 سنة مفصلية وليست نهاية القصة
حتى 8 سبتمبر لم تكن عدة عمليات قد أغلقت: TAP لم تختر الشريك، سيطرة Air France-KLM على SAS بقيت مشروطة، Lufthansa لم تصل بعد إلى 90% من ITA، وعرض Apollo على easyJet كان لا يزال في المسار القانوني.
لكن الاتجاه أصبح واضحاً: المجموعات الكبرى تريد حجماً ومحاور أكثر، بينما تواصل أقوى low-cost النمو المستقل والضغط على الأسعار.
السؤال الحقيقي لنهاية العقد ليس فقط من سيشتري من، بل كم مركز قرار مستقل سيبقى في الطيران الأوروبي، وهل يمكن للمجموعات الأقوى أن تتعايش مع منافسة كافية تحافظ على خيارات المسافر؟
المصادر الرئيسية
الحكومة البرتغالية؛ Air France-KLM؛ Lufthansa Group؛ وثائق easyJet للمستثمرين؛ تقرير Ryanair السنوي؛ قرارات المفوضية الأوروبية للمنافسة.
Leave a Reply