Fusions, prises de participation, compagnies sous pression et investisseurs financiers : le paysage aérien européen est en train de changer de nature. Longtemps très fragmenté, il se rapproche lentement d’un modèle où quelques groupes pourraient contrôler l’essentiel des capacités, des hubs et des flux long-courriers. Mais l’Europe peut-elle réellement reproduire la concentration observée aux États-Unis ?
Le mouvement n’est plus théorique. Lufthansa Group consolide sa prise de contrôle d’ITA Airways. Air France-KLM cherche à devenir majoritaire dans SAS. Lufthansa et Air France-KLM se disputent TAP Air Portugal. easyJet a accepté une offre recommandée d’Apollo. Pendant ce temps, des transporteurs comme airBaltic ou Norse Atlantic restent fragiles et doivent trouver de nouvelles sources de financement.
Pris séparément, chacun de ces dossiers peut sembler relever d’une logique propre. Ensemble, ils racontent autre chose : la lente transformation d’un marché historiquement éclaté vers quelques ensembles beaucoup plus puissants.
Pourquoi l’Europe est restée si fragmentée
Le transport aérien européen s’est construit sur des compagnies nationales, souvent historiquement détenues par les États. Chaque pays voulait son pavillon, son hub et sa connectivité. L’ouverture du marché intérieur européen dans les années 1990 a fait tomber une partie de ces barrières, mais elle n’a pas immédiatement créé de grands groupes continentaux.
Au contraire, la libéralisation a favorisé l’émergence des low-cost. Ryanair, easyJet et plus tard Wizz Air ont créé une nouvelle forme de concentration, non pas autour des anciens pavillons nationaux, mais autour de réseaux point-à-point massifs. Elles ont contraint les compagnies traditionnelles à réduire leurs coûts et à abandonner certaines dessertes, tout en empêchant les groupes historiques de contrôler seuls le marché européen.
Résultat : l’Europe reste plus concurrentielle et plus fragmentée que les États-Unis, où une série de grandes fusions entre 2008 et 2013 a concentré une très large part du marché autour de quelques acteurs majeurs.
Le précédent américain : quatre géants pour structurer le marché
Aux États-Unis, Delta a absorbé Northwest, United a fusionné avec Continental et American avec US Airways. Southwest avait déjà construit une position dominante sur le marché low-cost. Le résultat est un secteur où quelques compagnies disposent d’une capacité beaucoup plus forte à discipliner l’offre, défendre leurs prix et optimiser leurs hubs.
Le dirigeant de Ryanair Michael O’Leary prédit depuis plusieurs années que l’Europe suivra, à terme, un chemin comparable. Cette prédiction s’est longtemps heurtée à la résistance des gouvernements et des autorités de concurrence. Mais les opérations de 2025 et 2026 montrent que les lignes bougent.
Lufthansa Group : la stratégie du réseau de hubs
Lufthansa Group est déjà le groupe européen qui ressemble le plus à une fédération de compagnies nationales : Lufthansa en Allemagne, SWISS en Suisse, Austrian en Autriche, Brussels Airlines en Belgique, Eurowings sur le point-à-point, puis ITA Airways en Italie.
Le groupe a acquis 41 % d’ITA en 2025 et a exercé en juin 2026 son option pour porter sa participation à 90 %, sous réserve des autorisations réglementaires. Une fois cette étape réalisée, Rome-Fiumicino rejoindra pleinement Francfort, Munich, Zurich, Vienne et Bruxelles dans une architecture multi-hubs très difficile à reproduire pour un nouvel entrant.
L’intérêt n’est pas seulement le nombre d’avions. Chaque hub apporte un bassin de clientèle différent, des créneaux horaires rares, des accords de trafic, une clientèle affaires et des marchés long-courriers spécifiques.
Air France-KLM : de Paris-Amsterdam vers un axe nord-sud européen
Air France-KLM suit une logique différente mais tout aussi ambitieuse. Paris-CDG et Amsterdam-Schiphol restent les deux piliers historiques, mais le groupe a pris 19,9 % de SAS et a annoncé vouloir porter sa participation à 60,5 %, sous réserve des autorisations nécessaires.
Une prise de contrôle de SAS offrirait à Air France-KLM un véritable troisième pilier en Scandinavie. Copenhague renforcerait particulièrement le réseau du groupe vers le nord de l’Europe et l’Atlantique Nord.
Le groupe vise en parallèle TAP Air Portugal. Son offre engageante porte sur une participation pouvant atteindre 49,9 %. Dans sa communication, Air France-KLM présente Lisbonne comme un potentiel hub sud-européen, particulièrement stratégique pour le Brésil, l’Amérique latine et l’Afrique.
Si Air France-KLM obtenait à la fois le contrôle de SAS et une participation stratégique dans TAP, son architecture ne serait plus seulement franco-néerlandaise. Elle deviendrait un système de hubs répartis du nord au sud du continent.
TAP : bien plus qu’une compagnie à privatiser
La bataille pour TAP est probablement le meilleur révélateur de la concentration en cours. Le Portugal veut céder une participation minoritaire stratégique et a demandé début septembre à Lufthansa et Air France-KLM d’améliorer leurs offres.
Pourquoi autant d’intérêt ? Parce que TAP dispose d’actifs difficiles à recréer : des créneaux à Lisbonne, une forte implantation au Brésil, des liens avec l’Afrique lusophone et une géographie idéale pour les liaisons entre l’Europe et les Amériques.
Pour Lufthansa, TAP renforcerait Star Alliance et apporterait un hub atlantique sud. Pour Air France-KLM, elle compléterait Paris, Amsterdam et potentiellement Copenhague. Dans les deux cas, le rachat d’une participation dans TAP dépasse donc largement la simple rentabilité de la compagnie portugaise : il s’agit de contrôler un nœud de réseau.
IAG : déjà consolidé, mais pas à n’importe quel prix
International Airlines Group constitue l’autre grand bloc européen avec British Airways, Iberia, Aer Lingus, Vueling et LEVEL. Londres-Heathrow et Madrid lui donnent deux positions particulièrement puissantes sur l’Atlantique Nord et vers l’Amérique latine.
IAG a longtemps cherché à renforcer encore sa position en Espagne avec Air Europa, avant d’abandonner le projet face aux difficultés réglementaires. Cet épisode rappelle que la concentration européenne reste soumise à une contrainte majeure : Bruxelles peut exiger des concessions lourdes lorsqu’une opération menace la concurrence sur certaines routes ou certains aéroports.
Le groupe conserve néanmoins un avantage structurel : sa diversification entre compagnies traditionnelles, low-cost et long-courrier loisirs permet de couvrir plusieurs segments sans imposer une marque unique.
easyJet : quand la consolidation vient de la finance plutôt que d’une autre compagnie
Le dossier easyJet ajoute une dimension nouvelle. En août 2026, le conseil de la compagnie a recommandé une offre en numéraire portée par Eagle Bidco, véhicule soutenu par Apollo. L’opération doit encore franchir plusieurs étapes, notamment l’approbation des actionnaires et le processus judiciaire britannique, avec une finalisation envisagée d’ici la fin du premier trimestre 2027.
Cette opération n’intègre pas easyJet à Lufthansa, IAG ou Air France-KLM. Mais elle montre que la consolidation ne passera pas forcément uniquement par des fusions entre compagnies. Les fonds d’investissement peuvent aussi prendre le contrôle de transporteurs disposant de marques fortes, de flottes importantes et surtout de créneaux très précieux dans les grands aéroports européens.
Ryanair : le géant qui n’a besoin de racheter personne
Dans toute analyse de la consolidation européenne, Ryanair est un cas à part. La compagnie s’est construite sans alliance mondiale et sans réseau de hubs traditionnel. Sa concentration est organique : elle gagne des parts de marché par la taille de sa flotte, des coûts unitaires faibles et une capacité à ouvrir rapidement des bases.
Elle est déjà l’un des groupes les plus puissants du continent. Cela signifie que le futur marché européen ne sera probablement pas dominé uniquement par trois groupes de compagnies traditionnelles. Il faut compter avec au moins un géant low-cost indépendant, et potentiellement avec easyJet ou Wizz Air selon leur trajectoire future.
airBaltic, Norse et les indépendants : le milieu de marché sous pression
Les grands groupes disposent d’un accès plus large au financement, de programmes de fidélité puissants, de hubs protégés et de flottes pouvant être redéployées. Les petites et moyennes compagnies indépendantes ne disposent pas toujours de ces amortisseurs.
airBaltic en donne un exemple frappant. En septembre 2026, la compagnie doit convaincre ses créanciers d’accepter une structure de financement permettant de lever jusqu’à 257 millions d’euros de nouvelle dette prioritaire, alors que ses obligations existantes ont subi une forte tension. Les problèmes moteurs Pratt & Whitney, les perturbations géopolitiques et le coût du carburant ont aggravé ses difficultés.
Norse Atlantic illustre une autre fragilité : sur le long-courrier, les compagnies indépendantes doivent affronter des groupes qui disposent de joint-ventures transatlantiques, de programmes de fidélité, d’un réseau de correspondances et d’une clientèle affaires difficile à reproduire.
Pourquoi les grands groupes veulent grossir maintenant
Plusieurs forces poussent dans la même direction. La transition environnementale exige des investissements massifs dans des avions plus récents et des carburants plus chers. Les contraintes de capacité dans les grands aéroports rendent les créneaux horaires extrêmement précieux. Les coûts informatiques, de cybersécurité et de distribution augmentent. Les crises géopolitiques imposent davantage de flexibilité opérationnelle.
La taille permet de répartir ces coûts. Elle donne aussi davantage de pouvoir de négociation face aux constructeurs, motoristes, aéroports, distributeurs et fournisseurs de carburant.
Enfin, les groupes peuvent organiser leurs marques : une compagnie premium pour le long-courrier, une filiale low-cost pour le loisir, des transporteurs régionaux pour alimenter les hubs et des programmes de fidélité communs capables de retenir les clients les plus rentables.
La vraie bataille : les hubs et les créneaux, pas seulement les compagnies
Lorsqu’un groupe achète une compagnie, il n’achète pas seulement une marque ou une flotte. Il sécurise des positions dans des aéroports où les capacités sont parfois presque impossibles à recréer.
Heathrow pour IAG, Francfort et Munich pour Lufthansa, Paris-CDG et Amsterdam pour Air France-KLM, Lisbonne pour TAP, Rome pour ITA, Copenhague pour SAS : ces hubs sont les actifs les plus stratégiques de la consolidation européenne.
Cette logique explique pourquoi certaines compagnies restent convoitées même lorsque leurs marges historiques sont modestes. Leur réseau vaut parfois davantage que leur compte de résultat à court terme.
Bruxelles peut-elle laisser émerger des champions européens ?
L’Union européenne se trouve face à un dilemme. D’un côté, elle veut préserver la concurrence, éviter les hausses de prix et protéger les liaisons où un groupe deviendrait trop dominant. De l’autre, les compagnies européennes affirment devoir grossir pour rivaliser avec les grands transporteurs américains, les groupes du Golfe et les compagnies asiatiques.
Les remèdes imposés lors des fusions — cession de créneaux, ouverture de routes à des concurrents, limitations de certains accords — cherchent à trouver un équilibre. Mais plus les acteurs se concentrent, plus ces arbitrages deviennent complexes.
Une concentration pourrait-elle faire monter les prix ?
La comparaison américaine alimente cette crainte. Lorsque moins de compagnies se disputent une route, la pression tarifaire peut diminuer. Mais l’Europe conserve une différence majeure : les low-cost y sont extrêmement puissantes et les distances permettent souvent des alternatives ferroviaires ou routières sur certains marchés.
La concentration ne signifie donc pas automatiquement une hausse générale des tarifs. Elle pourrait néanmoins réduire la concurrence sur certaines liaisons de hub à hub et renforcer le pouvoir tarifaire des groupes sur les marchés où les créneaux sont rares.
Le scénario le plus probable : cinq ou six blocs, pas trois compagnies uniques
L’Europe ne devrait probablement pas reproduire exactement le modèle américain. Les identités nationales restent fortes, les droits de trafic internationaux dépendent encore de structures de propriété précises et les autorités politiques veulent préserver certaines marques.
Le scénario le plus crédible est plutôt celui de quelques grands groupes conservant plusieurs compagnies : Lufthansa Group autour de l’Europe centrale et de l’Italie ; Air France-KLM renforcé au nord et peut-être au Portugal ; IAG autour de Londres et Madrid ; Ryanair comme géant low-cost paneuropéen ; un easyJet contrôlé par des investisseurs mais restant autonome ; et éventuellement Wizz Air comme autre pôle indépendant.
Autrement dit, les marques nationales ne disparaîtront pas nécessairement. Ce sont les centres de décision, les achats, les programmes de fidélité, les systèmes informatiques et les stratégies de réseau qui pourraient se concentrer.
2026 pourrait être l’année où le mouvement devient visible
Lufthansa vers 90 % d’ITA, Air France-KLM vers le contrôle de SAS, les deux groupes en compétition pour TAP, easyJet sous offre d’Apollo : rarement autant de dossiers structurants auront été ouverts simultanément.
Le marché européen n’est pas encore devenu américain. Mais la logique qui l’anime commence à changer. Pendant des années, la question était de savoir quelles compagnies survivraient à la concurrence. Désormais, elle devient : dans quel groupe finiront-elles par s’inscrire, et quels hubs deviendront les centres de gravité du ciel européen ?
Sources principales
Reuters Breakingviews — consolidation des compagnies européennes, 8 septembre 2026
Reuters — privatisation de TAP, 4 septembre 2026
Lufthansa Group — ITA Airways et offre sur TAP
Air France-KLM — offre engageante sur TAP, 29 juillet 2026
Air France-KLM — projet de prise de contrôle de SAS
easyJet — offre recommandée d’Apollo
Reuters — situation financière d’airBaltic, 10 septembre 2026
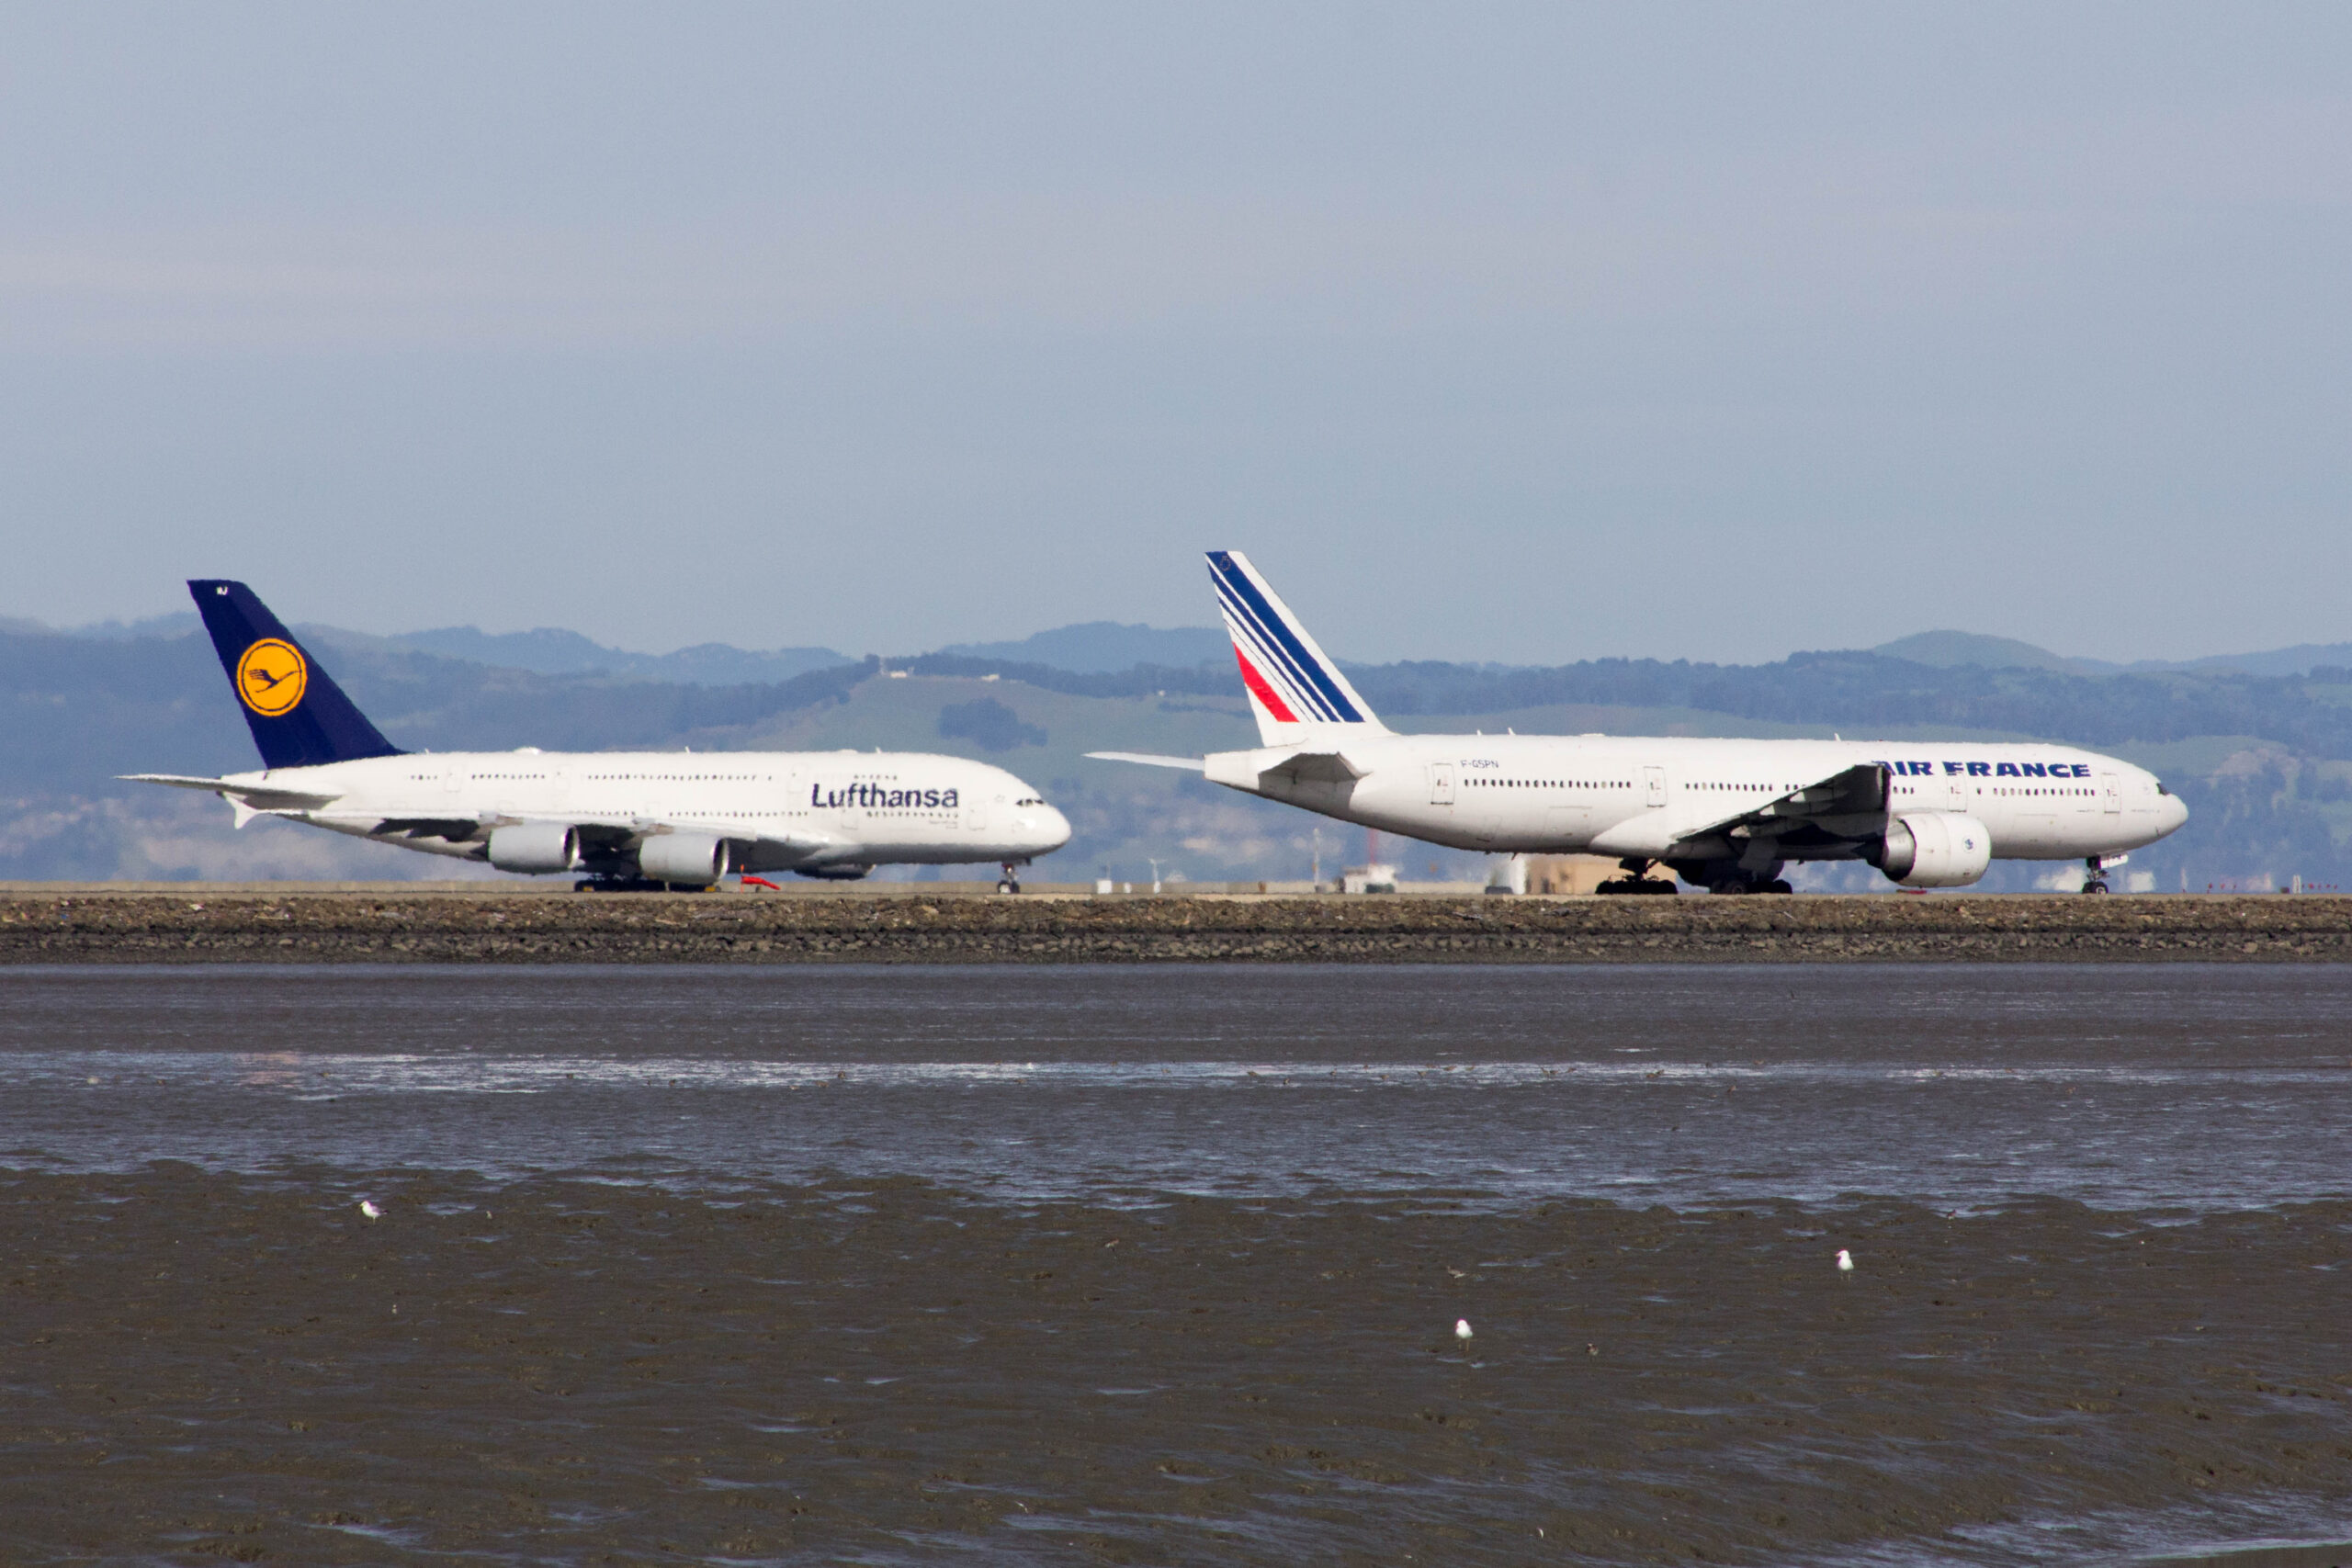
Illustration : Air France Boeing 777 et Lufthansa Airbus A380. Photo : Kohei Kanno / Wikimedia Commons, CC BY 2.0.
Chaque dimanche, AeroSillage sélectionne 5 informations, enquêtes et analyses à retenir. Pas de remplissage, pas de spam.
Recevoir la newsletter
Laisser un commentaire