Europe–Moyen-Orient : le trafic aérien reste en recul de 14 %, selon EUROCONTROL
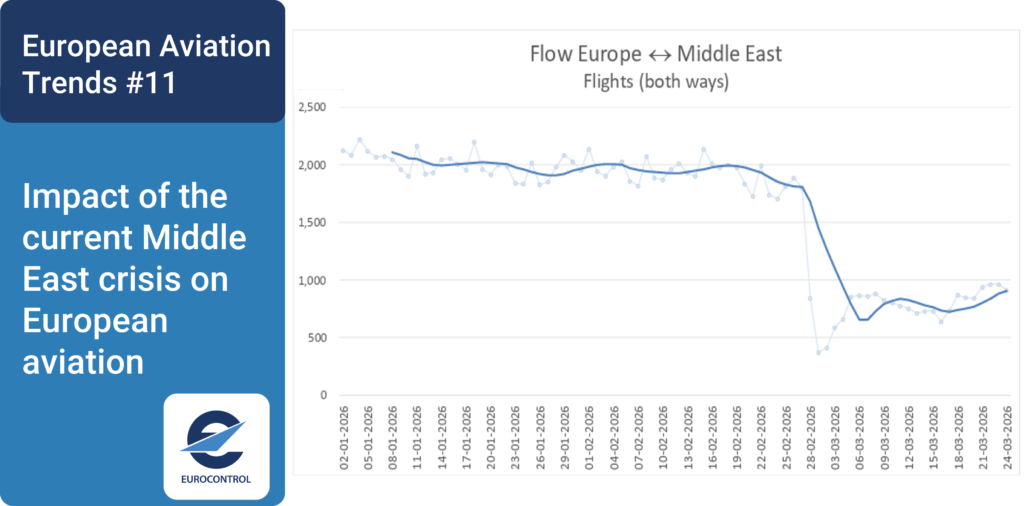
Le trafic aérien entre l’Europe et le Moyen-Orient accuse toujours un recul de 14 % par rapport à 2025. Le bilan d’EUROCONTROL publié le 15 octobre montre une reprise très inégale depuis la crise régionale. Les avions continuent de circuler, mais les compagnies du Golfe, les transporteurs européens et les opérateurs israéliens ne retrouvent pas du tout le même niveau d’activité.
Le chiffre de −14 % doit être lu correctement : il concerne le cumul des vols depuis le début de 2026, hors survols, et non les seuls mouvements de la semaine du 5 au 11 octobre. Avant la crise, en janvier et février, ces liaisons progressaient en moyenne de 9 % par rapport à 2025. Selon EUROCONTROL, le manque à gagner atteint environ 20 % lorsqu’on compare la situation actuelle à cette trajectoire d’avant-crise.
Les trois grands transporteurs de correspondance du Golfe — Emirates, Etihad et Qatar Airways — sont encore à environ 23 % sous leur niveau d’avant-crise. Les compagnies européennes opérant sur ce marché se situent bien plus bas, autour de −82 %. À l’inverse, les transporteurs israéliens affichent un niveau de vols supérieur de 56 % à celui de la période de référence. Ces comparaisons concernent des volumes de vols, pas le nombre de passagers transportés ni les résultats financiers.
Pour un voyageur, ce recul se mesure souvent en heures perdues plutôt qu’en pourcentages. Une liaison suspendue peut obliger à changer de correspondance, à ajouter une escale ou à rejoindre un autre aéroport. Les compagnies doivent également repositionner leurs avions et leurs équipages lorsque les itinéraires accessibles changent. Le prix du billet et la durée du parcours dépendent néanmoins de la route : les statistiques de réseau ne permettent pas d’affirmer que tous les tarifs ont augmenté.
Le contexte européen est lui-même moins favorable. EUROCONTROL recense en moyenne 33 491 vols quotidiens durant la semaine 41, survols compris, soit un niveau comparable à celui de la même période de 2025 mais inférieur de 2,7 % à la semaine précédente. La ponctualité atteint 74,1 % à l’arrivée et 69,8 % au départ. La capacité et les effectifs du contrôle aérien restent la première cause des retards de régulation en route.
La hausse et la volatilité du kérosène accentuent la pression sur l’exploitation. Le prix de référence relevé par EUROCONTROL a atteint 4,82 dollars le gallon le 9 octobre. Des routes plus longues peuvent alourdir la facture de carburant, sans que l’on puisse déduire à partir de ces chiffres le surcoût exact de chaque compagnie.
Le recul de 14 % ne raconte donc pas une disparition générale du trafic, mais une redistribution profonde des routes et des correspondances. Certains réseaux se reconstituent plus vite que d’autres. C’est cette asymétrie qui intéresse les aéroports, les compagnies et les passagers, bien au-delà d’un seul indicateur statistique.
Illustration : graphique historique d’EUROCONTROL daté de mars 2026, reproduit comme contexte visuel et non comme représentation du bilan de la semaine 41.
Source officielle : EUROCONTROL, European Aviation Overview, semaine 41, publié le 15 octobre 2026.