Airbus prévoit 2 670 avions-cargos nécessaires d’ici 2045
Airbus prévoit un besoin de 2 670 avions-cargos d'ici 2045, entre renouvellement des flottes et croissance du fret. L'Europe représenterait 515 appareils dans les projections du constructeur.
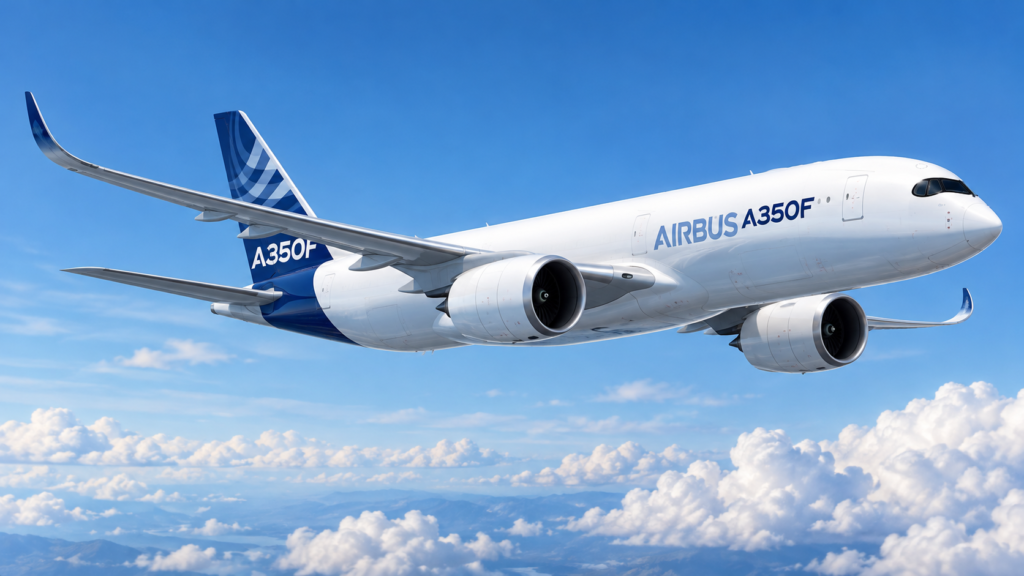
Airbus a publié, le 21 octobre 2026 à Toulouse, de nouvelles prévisions pour le transport aérien de marchandises. D’ici 2045, le constructeur européen estime que les opérateurs auront besoin de 2 670 avions-cargos, essentiellement pour remplacer des appareils vieillissants. La priorité sera de remplacer les appareils les plus anciens : 1 580 des avions prévus relèvent du renouvellement des flottes.
Les 2 670 appareils annoncés ne sont pas des commandes : cette estimation comprend aussi la transformation d’avions de ligne en cargos. Dans son Cargo Global Market Forecast 2026, Airbus établit une projection de marché sur près de vingt ans, pour l’ensemble des avionneurs et des opérateurs de fret.
Une flotte cargo mondiale en hausse de 46 % d’ici 2045
Selon Airbus, la flotte mondiale d’avions spécifiquement dédiés au fret passerait de 2 360 appareils en 2026 à 3 460 en 2045, une progression de 46 %. La différence de 1 100 appareils correspond à la hausse nette du parc. Le besoin de livraisons et de conversions est beaucoup plus élevé, parce qu’une partie de la flotte actuelle doit quitter le service.
Sur les 2 670 appareils attendus, 1 580 répondraient au remplacement de modèles existants, tandis que 1 090 accompagneraient la croissance du marché. Le remplacement absorbe ainsi près de six appareils sur dix. Les transporteurs devront renouveler leurs flottes tout en adaptant les capacités aux échanges commerciaux.
Avions neufs et conversions, deux réponses au même besoin
La prévision d’Airbus distingue 970 avions-cargos de construction neuve et 1 700 conversions d’avions de transport de passagers en cargos. Ces conversions, souvent désignées par le sigle P2F, permettent de donner une deuxième vie à des cellules existantes, moyennant d’importants travaux structurels et l’installation de systèmes adaptés au transport de marchandises.
La demande se répartirait entre 1 140 monocouloirs, utilisés notamment sur des liaisons régionales, 860 gros-porteurs de taille intermédiaire et 670 grands gros-porteurs. Ce marché recouvre des missions différentes : acheminer rapidement des colis entre plateformes continentales, relier des centres industriels ou transporter des charges importantes sur de longues distances.
Le constructeur met naturellement en avant ses propres solutions, dont l’A350F et les conversions des familles A320, A321 et A330. Cette dimension commerciale doit être distinguée des besoins globaux annoncés : le marché projeté n’appartient pas à Airbus seul.
Le commerce international et les produits à forte valeur soutiennent le fret
Airbus anticipe une croissance annuelle moyenne de 3,2 % du trafic mondial de fret aérien sur les deux décennies à venir, contre 2,9 % pour les échanges commerciaux internationaux. Le rythme dépendra notamment du commerce mondial et des coûts de transport.
La place de l’avion dans les échanges est particulière. Selon Airbus, le fret aérien représente moins de 1 % du commerce mondial en poids, mais plus de 30 % en valeur. Il transporte prioritairement des produits pour lesquels la rapidité compte davantage que le coût du kilogramme : composants électroniques, matériel technologique, produits industriels et marchandises sensibles aux délais.
Le constructeur indique aussi que la valeur des ordinateurs et des biens de haute technologie transportés par avion a doublé en trois ans et atteint 15 % du fret aérien en 2026. La progression du commerce électronique complète ces moteurs, sans effacer les risques liés aux prix de l’énergie, aux tensions commerciales et aux ruptures de chaînes d’approvisionnement.
515 avions-cargos attendus pour l’Europe et la CEI
La géographie des besoins se concentre d’abord en Amérique du Nord, avec 925 appareils, et en Asie-Pacifique, avec 850. Ces deux ensembles représenteraient environ les deux tiers de la demande totale. Airbus évalue celle de l’Europe et de la Communauté des États indépendants à 515 appareils, suivies de l’Amérique latine, du Moyen-Orient et de l’Afrique.
Cette répartition concerne les livraisons et conversions nécessaires dans les régions étudiées. Elle ne désigne pas le lieu de fabrication des avions. Pour les acteurs européens, l’enjeu dépasse donc les commandes industrielles : aéroports cargo, centres de maintenance, spécialistes de la conversion, logisticiens et transporteurs doivent eux aussi investir dans les équipements et les compétences.
Pourquoi les prévisions Airbus comptent pour l’industrie aéronautique
Le Global Market Forecast d’Airbus fournit un cadre de travail aux compagnies et aux investisseurs. Il ne prédit ni la date de chaque commande ni l’identité des futurs acheteurs. Le rythme réel dépendra du commerce mondial, des coûts d’exploitation et des décisions des opérateurs.
Pour l’industrie européenne, les perspectives d’Airbus représentent du travail bien au-delà des chaînes d’assemblage : ateliers de conversion, maintenance, équipements de fret et infrastructures aéroportuaires. Leur activité dépendra des décisions d’investissement que prendront les transporteurs au fil des deux prochaines décennies.
À lire ensuite
LA PAROLE AUX LECTEURS
Échangeons sur cet article.
Une question, une précision, un point de vue ? Partagez-le avec nous.