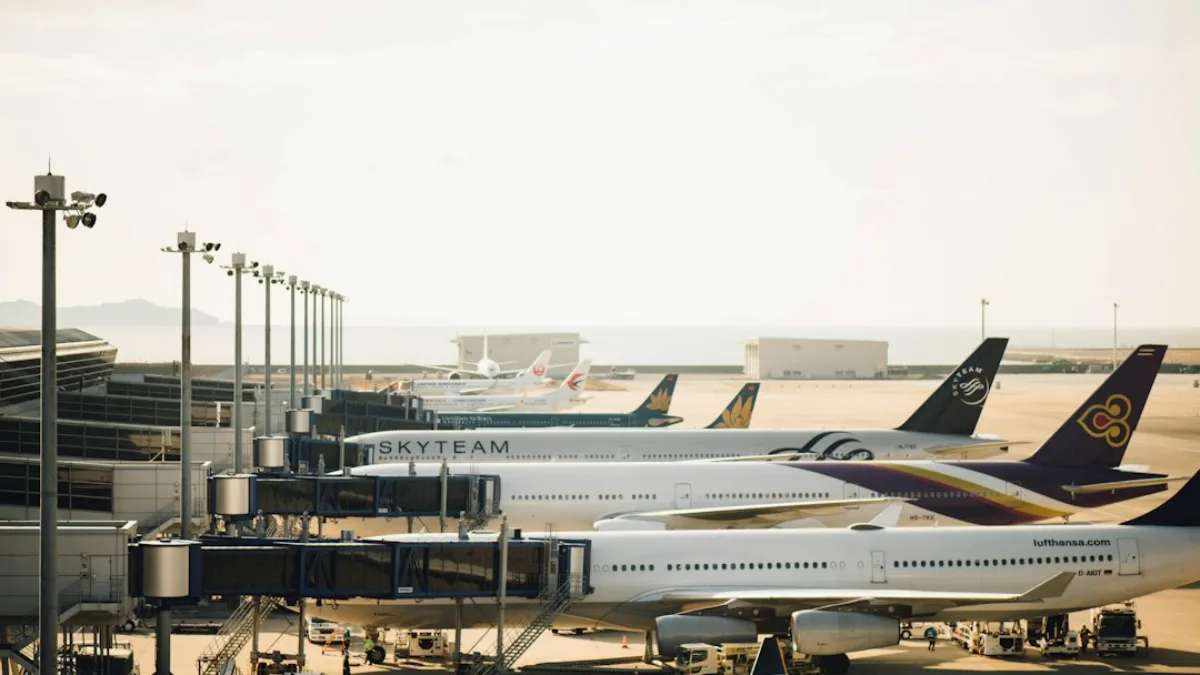
قد يبدو مشهد الطيران الأوروبي مختلفاً جداً بحلول نهاية العقد. ما زال السوق أكثر تجزؤاً من الولايات المتحدة، لكن التركّز يتسارع مع توسع المجموعات الكبرى وارتفاع الكلفة وحاجة شركات متوسطة إلى رأس مال أو شريك استراتيجي.
يجب التمييز بين شركة يتغير التحكم فيها فعلاً، وشركة معروضة للاستثمار، وشركة هشة فقط. كما أن «الاختفاء» لا يعني بالضرورة اختفاء العلامة؛ فكثير من المجموعات الأوروبية تحتفظ بالأسماء بعد الاستحواذ.
لماذا يتسارع التركّز في الطيران الأوروبي؟
تجمع السوق الأميركية بقوة بعد أزمة 2008 عبر صفقات مثل Delta–Northwest وUnited–Continental وAmerican–US Airways.
أما أوروبا فتجمع Lufthansa Group وAir France-KLM وIAG وRyanair مع عشرات الشركات الوطنية والمنخفضة التكلفة والإقليمية. هذا يدعم المنافسة لكنه يجعل بعض الشركات أقل قدرة على تحمل صدمات الوقود والمحركات والتمويل وإغلاق المجالات الجوية.
ITA وSAS وTAP تعيد رسم المجموعات الأوروبية الكبرى
كانت Lufthansa تملك 41% من ITA، وفعّلت في 2026 خياراً لرفع الحصة إلى 90%. وتبلغ قيمة الشريحة الإضافية نحو 325 مليون يورو، مع بقاء الصفقة خاضعة للموافقات التنظيمية.
يمكن أن تبقى علامة ITA، لكن القرار الاستراتيجي ينتقل بوضوح نحو Lufthansa Group.
تملك Air France-KLM بالفعل 19.9%، وبدأت عملية رفع حصتها إلى 60.5% عبر شراء حصص Castlelake وLind Invest، رهناً بالموافقات.
تبقى الدولة الدنماركية عند 26.4%. قوة علامة SAS في Scandinavia تجعل استمرار الاسم منطقياً، لكن الاستقلال الكامل للشركة يقترب من نهايته.
تريد البرتغال بيع حصة أقلية تقارب 45–49.9%، وتتنافس Air France-KLM وLufthansa بعروض ملزمة.
قيمة TAP تأتي من محور Lisbon، والـslots، والبرازيل، وأفريقيا الناطقة بالبرتغالية، وأمريكا الشمالية.
إذن TAP ليست على وشك الاختفاء؛ بل هي أصل استراتيجي مطلوب. لكن بيع حصص إضافية مستقبلاً قد يضعها تدريجياً تحت نفوذ مجموعة كبرى.
airBaltic وNorse وeasyJet تواجه مخاطر مختلفة
airBaltic تواجه ضغطاً تمويلياً قصير الأجل أكثر من كونها في صفقة استحواذ مكتملة.
قدرت Fitch حاجتها إلى نحو 156 مليون يورو من التمويل قريباً، بينما كانت الشركة تبحث عن ما يصل إلى 257 مليون يورو من الدين الجديد ودعم الدائنين.
تضررت من مشاكل محركات Pratt & Whitney وارتفاع كلفة التمويل والاضطراب الجيوسياسي والوقود. Lufthansa مساهم بالفعل، والدولة اللاتفية تبقى المالك الأكبر.
إعادة الرسملة أو مستثمر جديد أو خفض الأسطول أو تكامل أعمق كلها سيناريوهات ممكنة؛ إعلان اختفاء الشركة سيكون مبكراً.
Norse توازن بين رحلات Boeing 787 المنتظمة والتأجير وACMI.
في يوليو 2026 أعلنت أن تعاونها ACMI مع IndiGo سينتهي في 1 نوفمبر، وبدأت مراجعة استراتيجية. عودة الطائرات تمنحها سعة أكبر لكنها تعيد السؤال عن الاستخدام المربح لها.
لا توجد صفقة استحواذ مؤكدة في فترة المصدر، لكن Norse تذكر بصعوبة نموذج long-haul low-cost.
بحسب Reuters، أكملت Apollo Global Management في 2026 الاستحواذ على easyJet مقابل نحو 5.7 مليارات جنيه إسترليني.
هذا يوضح أن التغيير لا يأتي فقط من Lufthansa أو Air France-KLM أو IAG؛ الصناديق الاستثمارية يمكن أن تسيطر أيضاً على شركة كبيرة ذات slots وعلامة وشبكة قوية.
والعلامة easyJet نفسها ليست ما يفترض أن يختفي؛ هي جزء أساسي من قيمة الصفقة.
لماذا تكون الشركات الوطنية المتوسطة الأكثر تعرضاً؟
تجديد الأسطول، والاستثمار البيئي، وتقلب الوقود، والتمويل، وقيود المطارات كلها عوامل تعطي ميزة للحجم.
الشركة الأكثر هشاشة ليست بالضرورة الأصغر، بل قد تكون ناقلاً يملك شبكة جيدة لكن لا يملك عمقاً مالياً كافياً لعبور عدة سنوات صعبة وحده.
Lufthansa احتفظت بـSWISS وAustrian وBrussels Airlines. وIAG تشغل British Airways وIberia وAer Lingus وVueling وLEVEL. وAir France وKLM ما زالتا علامتين منفصلتين بعد أكثر من عشرين عاماً.
المستقبل المحتمل إذن ليس أربع شعارات فقط، بل علامات كثيرة تحت سيطرة عدد أقل من المجموعات.
ماذا يمكن أن يعني التركّز للمسافرين؟
قد يحمي المالك الكبير شركة ضعيفة مالياً، ويحسن الربط وبرامج الولاء والشبكة.
لكن انخفاض عدد المنافسين المستقلين يمكن أيضاً أن يقلل الضغط على الأسعار. شركتان كانتا تتنافسان قد تصبحان تحت سيطرة واحدة.
لهذا تفرض سلطات المنافسة الأوروبية أحياناً التنازل عن slots أو فتح خطوط أمام منافسين كشرط للموافقة.
الملفات حتى 2030 والتوازن الأوروبي الجديد
ITA Airways: مسار Lufthansa نحو 90%.
SAS: مشروع Air France-KLM للوصول إلى 60.5% والسيطرة.
TAP Air Portugal: خصخصة استراتيجية تتنافس عليها Lufthansa وAir France-KLM.
airBaltic: حاجة تمويلية وهيكل مساهمين قابل للتغير.
Norse Atlantic: مراجعة استراتيجية ونموذج اقتصادي ما زال يتطور.
يتوقع Michael O’Leary منذ سنوات أن تتجه أوروبا نحو نموذج أقرب إلى الولايات المتحدة.
لم يحدث ذلك بالكامل، لكن 2026 يجعل السيناريو أكثر واقعية: Lufthansa تتوسع في إيطاليا وتنافس على البرتغال؛ Air France-KLM تتقدم في Scandinavia وتريد TAP أيضاً؛ IAG تبقى لاعباً أساسياً؛ وRyanair تكبر من دون الحاجة إلى شراء شركة شبكة.
السؤال لم يعد هل سيستمر التركّز، بل إلى أي مدى سيصل وكم شركة ستحتفظ باستقلال استراتيجي حقيقي في 2030.
المصادر الرئيسية
Reuters؛ Air France-KLM؛ Lufthansa Group؛ Norse Atlantic؛ المصادر المؤسسية الخاصة بالصفقات والتمويل.
Leave a Reply