Le ciel européen entre dans une nouvelle phase de concentration. En quelques mois, plusieurs opérations majeures se sont rapprochées du point de bascule : easyJet fait l’objet d’une offre recommandée d’Apollo, Air France-KLM veut prendre le contrôle de SAS et reste en lice pour TAP Air Portugal, tandis que Lufthansa prépare le passage de 41 % à 90 % du capital d’ITA Airways. Pris séparément, chacun de ces dossiers répond à une logique propre. Mis bout à bout, ils dessinent une transformation plus profonde : l’Europe pourrait compter demain moins de compagnies réellement indépendantes et davantage de grands ensembles capables de peser sur les réseaux, les hubs, les programmes de fidélité et les investissements.
AeroSillage a recoupé les informations disponibles au 8 septembre 2026 auprès des groupes concernés, du gouvernement portugais, de la Commission européenne et de sources d’agence. Lorsqu’une opération n’est pas finalisée, elle est présentée comme telle.
Quatre opérations qui changent l’équilibre européen
Le mouvement le plus spectaculaire concerne easyJet. Le 6 août, le conseil d’administration de la compagnie britannique a recommandé une offre d’Apollo valorisant easyJet autour de 5,7 milliards de livres. Il ne s’agit toutefois pas encore d’un rachat définitivement réalisé : l’opération reste soumise au processus britannique de takeover et aux conditions nécessaires à sa réalisation. La page investisseurs d’easyJet continue d’ailleurs de publier début septembre les documents liés à l’offre et à son financement.
Air France-KLM poursuit une stratégie différente. Le groupe détient déjà 19,9 % de SAS et a engagé le processus visant à porter cette participation à 60,5 % en rachetant les parts de Castlelake et de Lind Invest. L’objectif annoncé est une finalisation au second semestre 2026, sous réserve des autorisations réglementaires et des autres conditions prévues. À la date de publication de cette enquête, AeroSillage n’a pas identifié de communiqué officiel confirmant que cette prise de contrôle majoritaire était déjà finalisée.
Lufthansa, de son côté, avance sur ITA Airways. Le groupe allemand détient actuellement 41 % de la compagnie italienne et a exercé l’option lui permettant d’acquérir 49 % supplémentaires pour 325 millions d’euros. Si les autorisations nécessaires sont obtenues, sa participation doit ainsi atteindre 90 %, avec une finalisation attendue au premier trimestre 2027.
Enfin, TAP Air Portugal est devenue le dossier le plus ouvert et probablement le plus stratégique. Le 4 septembre, le gouvernement portugais a officiellement lancé une nouvelle phase de négociation avec Air France-KLM et Lufthansa, les deux groupes encore en lice, afin qu’ils présentent des propositions finales améliorées pour l’acquisition de jusqu’à 44,9 % du capital de TAP. Lisbonne estime que les deux offres sont suffisamment proches dans leur appréciation globale pour justifier ce tour supplémentaire.
| Dossier | Situation vérifiée au 8 septembre | Enjeu stratégique |
|---|---|---|
| easyJet / Apollo | Offre recommandée d’environ 5,7 Md£, non encore finalisée. | Avenir d’un grand low-cost sous contrôle financier privé. |
| Air France-KLM / SAS | Projet de passage de 19,9 % à 60,5 %, sous conditions. | Scandinavie et renforcement de Copenhague. |
| Lufthansa / ITA | Passage prévu de 41 % à 90 %, 325 M€, clôture visée T1 2027. | Italie et intégration de Rome-Fiumicino. |
| TAP Air Portugal | Air France-KLM et Lufthansa invités à améliorer leurs offres pour jusqu’à 44,9 %. | Lisbonne, Brésil, Afrique lusophone et Atlantique. |
TAP, la pièce qui peut faire basculer la partie
Parmi tous ces dossiers, TAP est celui dont l’issue peut le plus modifier la carte des grands groupes européens. La compagnie dispose d’un hub à Lisbonne idéalement placé pour les flux vers le Brésil, l’Amérique du Nord et plusieurs marchés africains. Air France-KLM ne cache pas son intérêt : son offre engageante déposée fin juillet porte sur une participation comprise entre 44,9 % et 49,9 % selon les modalités du processus, et le groupe présente Lisbonne comme un futur hub d’Europe du Sud s’il est retenu.
Cette perspective aurait une conséquence directe sur l’architecture d’Air France-KLM. Paris-CDG et Amsterdam-Schiphol resteraient les piliers historiques, mais Lisbonne compléterait le dispositif sur l’Atlantique Sud. SAS, de son côté, renforcerait le pôle scandinave autour de Copenhague. L’ensemble formerait un réseau de hubs beaucoup plus étendu qu’aujourd’hui.
Lufthansa poursuit une logique comparable avec une géographie différente. Francfort, Munich, Zurich, Vienne et Bruxelles constituent déjà les principaux points d’appui du groupe. L’intégration progressive d’ITA ajoute Rome-Fiumicino et accroît fortement son implantation en Italie. Remporter TAP lui donnerait en plus une porte d’entrée majeure sur la façade atlantique de la péninsule Ibérique.
Pourquoi les grands groupes veulent grossir
Dans le transport aérien, la taille apporte plusieurs avantages très concrets. Un groupe plus vaste peut répartir ses achats sur davantage d’avions, négocier des contrats communs, mutualiser certaines fonctions, coordonner ses horaires et alimenter plus efficacement ses hubs. Il peut aussi proposer à ses clients un réseau plus dense à travers les partages de codes et les programmes de fidélité.
Pour les compagnies de réseau, la logique est particulièrement forte sur le long-courrier. Une liaison intercontinentale devient plus facile à remplir lorsqu’un grand nombre de vols court et moyen-courriers convergent vers le même hub. C’est précisément ce que recherchent Air France-KLM avec SAS et TAP, ou Lufthansa avec ITA : augmenter la taille du bassin de correspondances sans devoir construire chaque marché à partir de zéro.
Cette consolidation répond aussi à un environnement coûteux. Renouvellement des flottes, carburant, contraintes environnementales, tensions géopolitiques, rémunérations, maintenance et saturation de certains grands aéroports imposent des investissements considérables. Les grands groupes espèrent absorber ces coûts plus facilement qu’une compagnie isolée.
Ryanair joue une autre partie
Ryanair illustre l’autre voie possible : grandir sans absorber un réseau historique de hubs. Le groupe a transporté 208,4 millions de passagers sur son exercice 2026 et terminé l’exercice avec une flotte de 647 appareils, selon son rapport annuel. Sa puissance repose sur une structure de coûts très basse, une flotte largement standardisée et un réseau point-à-point qui lui permet de déplacer rapidement des capacités d’un marché à l’autre.
C’est ce qui rend la consolidation européenne paradoxale. Plus les groupes traditionnels se renforcent autour de leurs hubs, plus Ryanair peut se présenter comme un contrepoids indépendant sur le court et moyen-courrier. La compagnie irlandaise n’a pas besoin de posséder TAP, SAS ou ITA pour peser sur les prix : elle exerce une pression concurrentielle dès lors qu’elle est capable d’ouvrir ou de renforcer rapidement une route concurrente.
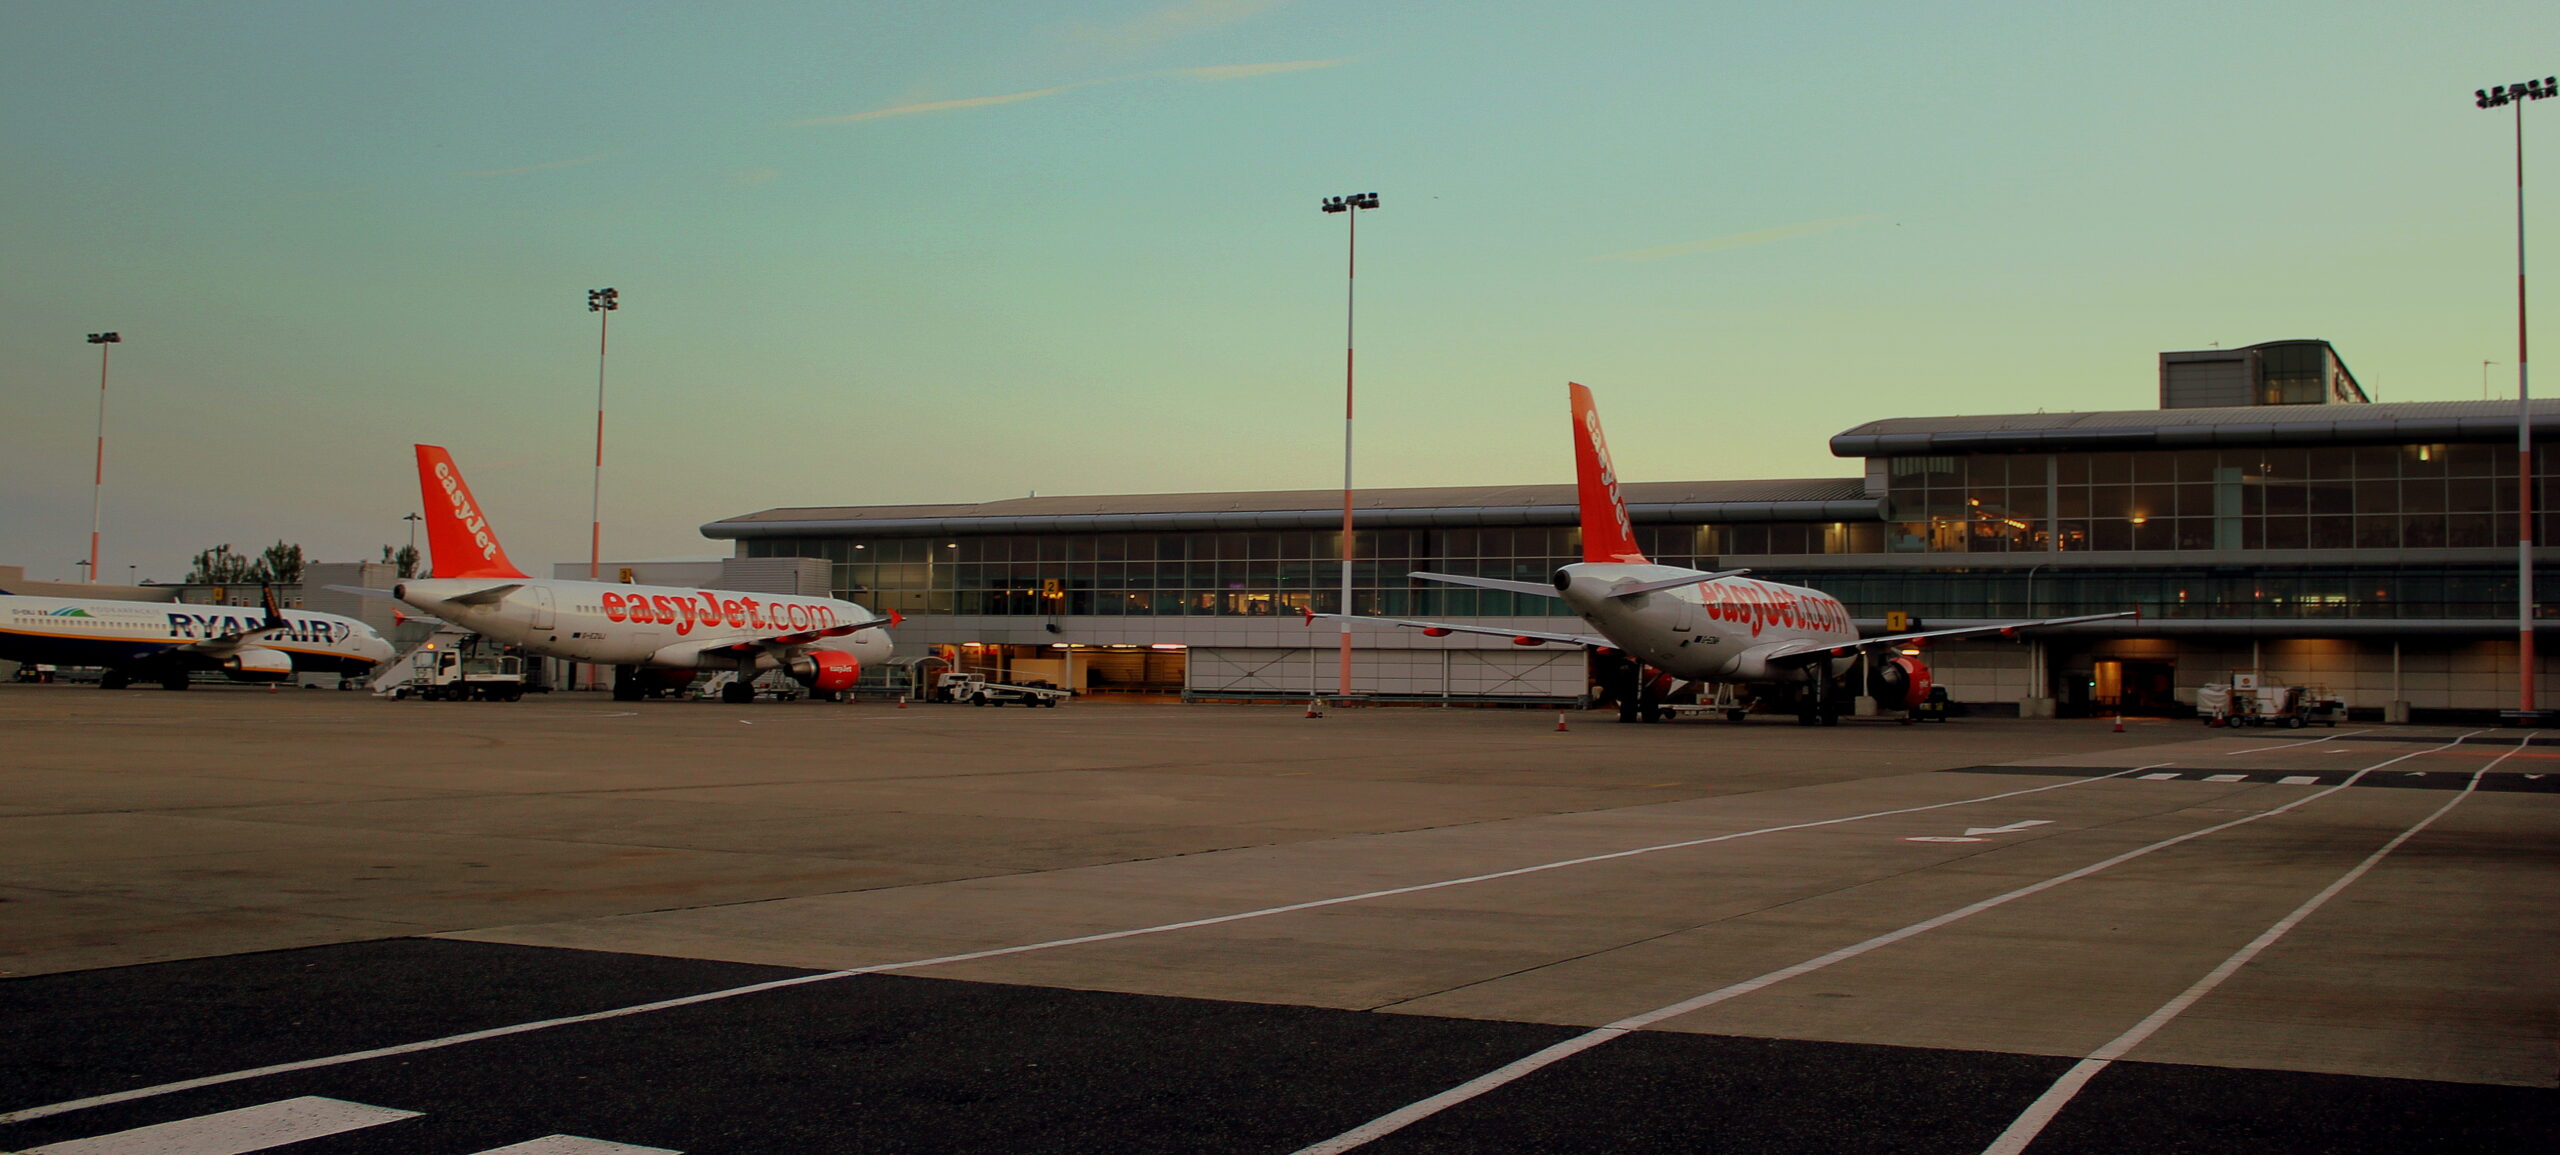
easyJet occupe une position intermédiaire. Son réseau est lui aussi largement point-à-point, mais la compagnie est très implantée dans plusieurs grands aéroports européens où les créneaux sont rares et précieux. C’est l’une des raisons pour lesquelles l’offre d’Apollo est aussi suivie : au-delà de la valeur financière d’easyJet, ses positions aéroportuaires constituent des actifs stratégiques.
Le vrai sujet pour le passager : plus de réseau, mais combien de concurrence ?
Pour le voyageur, une concentration n’est pas automatiquement une mauvaise nouvelle. L’intégration de réseaux peut faciliter les correspondances, ouvrir davantage de destinations avec un seul billet, harmoniser les programmes de fidélité et améliorer la fréquence de certaines liaisons. Un groupe plus solide peut aussi investir davantage dans les flottes, les salons, les outils numériques ou l’expérience à bord.
Mais l’effet inverse existe lorsque deux compagnies qui se concurrençaient directement se retrouvent dans le même ensemble. Moins d’alternatives sur une route peut réduire la pression sur les prix ou sur la qualité. C’est précisément pour cette raison que la Commission européenne examine les concentrations compagnie par compagnie et, surtout, route par route.
| Pour le passager | Bénéfice possible | Risque surveillé |
|---|---|---|
| Réseau | Davantage de correspondances et de destinations combinées. | Suppression de doublons sur certaines routes. |
| Prix | Économies d’échelle potentielles. | Moins de pression tarifaire si la concurrence diminue. |
| Fidélité | Accès élargi aux programmes et aux partenaires. | Dépendance accrue à quelques grands écosystèmes. |
| Hubs | Plus de fréquences et de connexions. | Concentration des flux sur certains aéroports. |
Le précédent ITA montre jusqu’où Bruxelles peut intervenir
L’opération Lufthansa-ITA offre un bon exemple du rôle de la Commission européenne. Lorsque Bruxelles a étudié l’entrée de Lufthansa au capital d’ITA, elle a estimé que la transaction pouvait réduire la concurrence sur certaines liaisons court-courriers entre l’Italie et l’Europe centrale, sur plusieurs marchés long-courriers et à l’aéroport de Milan-Linate.
L’autorisation n’a donc pas été donnée sans conditions. Des remèdes ont été imposés afin de préserver une concurrence suffisante, notamment l’accès de concurrents à certaines routes et des dispositions portant sur des créneaux et des accords commerciaux. Ce précédent ne permet pas de prédire les décisions futures sur SAS ou TAP, mais il montre la méthode : Bruxelles ne juge pas seulement la taille globale d’un groupe, elle regarde les routes où la disparition d’un concurrent peut réellement modifier le choix offert aux voyageurs.
Air France-KLM et Lufthansa : deux cartes européennes qui se rapprochent
Si Air France-KLM finalise sa prise de contrôle de SAS et remporte TAP, son architecture changerait radicalement. Le groupe disposerait d’implantations très fortes en France, aux Pays-Bas, en Scandinavie et au Portugal, avec des portes d’entrée distinctes vers l’Amérique du Nord, l’Amérique latine, l’Afrique et l’Asie.
Si Lufthansa remporte TAP tout en finalisant la montée à 90 % d’ITA, son réseau de compagnies de marque nationale deviendrait encore plus étendu. Lufthansa, SWISS, Austrian Airlines, Brussels Airlines et ITA opéreraient dans un ensemble encore plus intégré, auquel s’ajoutent les activités point-à-point du groupe comme Eurowings.
Il serait pourtant excessif d’en conclure que l’Europe se dirige vers un duopole. IAG reste un acteur majeur avec British Airways, Iberia, Aer Lingus, Vueling et LEVEL. Ryanair demeure un groupe low-cost de premier plan en volume de passagers. Wizz Air, Jet2, Norwegian et d’autres transporteurs continuent également d’occuper des positions importantes. La vraie évolution est plutôt la réduction progressive de l’espace disponible pour les compagnies de réseau de taille intermédiaire qui voudraient rester totalement indépendantes.
easyJet sous Apollo : le dossier le plus atypique
Le cas easyJet diffère des autres opérations parce qu’Apollo n’est pas un groupe aérien concurrent. L’enjeu n’est donc pas l’addition immédiate de deux réseaux, mais le passage éventuel d’un grand transporteur coté vers un actionnariat privé piloté par un gestionnaire d’actifs. Cela peut donner à la compagnie davantage de latitude pour restructurer ses investissements, mais soulève aussi des questions spécifiques sur le financement, la gouvernance et les règles européennes de propriété et de contrôle des transporteurs.
Le dossier est d’autant plus intéressant qu’easyJet possède des positions difficiles à reproduire dans plusieurs aéroports européens à capacité contrainte. Sa valeur ne se limite donc pas à ses avions : ses créneaux, ses bases, sa marque, son réseau et son activité easyJet holidays font partie de l’équation économique.
2026, une année charnière mais pas la fin de l’histoire
La consolidation n’est pas terminée, et plusieurs des opérations les plus importantes ne sont pas encore closes. TAP n’a pas encore choisi son partenaire. La majorité d’Air France-KLM dans SAS reste conditionnelle. Lufthansa doit encore franchir les étapes nécessaires pour passer à 90 % d’ITA. L’offre Apollo sur easyJet doit elle aussi aller au terme de son processus.
Mais la direction générale est devenue difficile à ignorer. Les grands groupes européens cherchent davantage de taille, davantage de hubs et davantage de contrôle sur leurs marchés stratégiques. Les low-cost les plus puissants, Ryanair en tête, leur opposent une croissance organique et une pression constante sur les prix. Entre les deux, les autorités de concurrence tentent de préserver suffisamment d’alternatives pour que la consolidation ne se traduise pas par moins de choix pour le voyageur.
La question n’est donc plus seulement de savoir quelle compagnie rachètera quelle autre. Elle est de savoir combien de centres de décision indépendants subsisteront dans le ciel européen à la fin de la décennie — et si cette nouvelle architecture produira des compagnies plus solides sans sacrifier la concurrence qui a profondément transformé le transport aérien européen depuis sa libéralisation.
Sources principales
- Gouvernement portugais — Conseil des ministres du 4 septembre 2026.
- Air France-KLM — offre engageante sur TAP, 29 juillet 2026.
- Air France-KLM — projet de prise de contrôle de SAS.
- Lufthansa Group — montée prévue à 90 % d’ITA Airways.
- easyJet plc — documentation officielle de l’offre Apollo.
- Ryanair Holdings — rapport annuel 2026.
- Commission européenne — concurrence dans le transport aérien.
- Commission européenne — autorisation conditionnelle Lufthansa/ITA.
- Photo : calflier001 / Wikimedia Commons, CC BY-SA 2.0.
Enquête vérifiée et mise à jour le 8 septembre 2026. Les opérations capitalistiques mentionnées peuvent évoluer rapidement ; AeroSillage distingue les transactions finalisées des projets encore soumis à conditions ou autorisations.
Chaque dimanche, AeroSillage sélectionne 5 informations, enquêtes et analyses à retenir. Pas de remplissage, pas de spam.
Recevoir la newsletterÀ lire ensuite
Dossier — Compagnies aériennes françaises (4/4) : celles qui font encore voler le pavillon français
Dossier — Compagnies aériennes françaises (3/4) : Minerve, AOM, Air Liberté, Air Lib… l’âge des grandes disparues
Laisser un commentaire