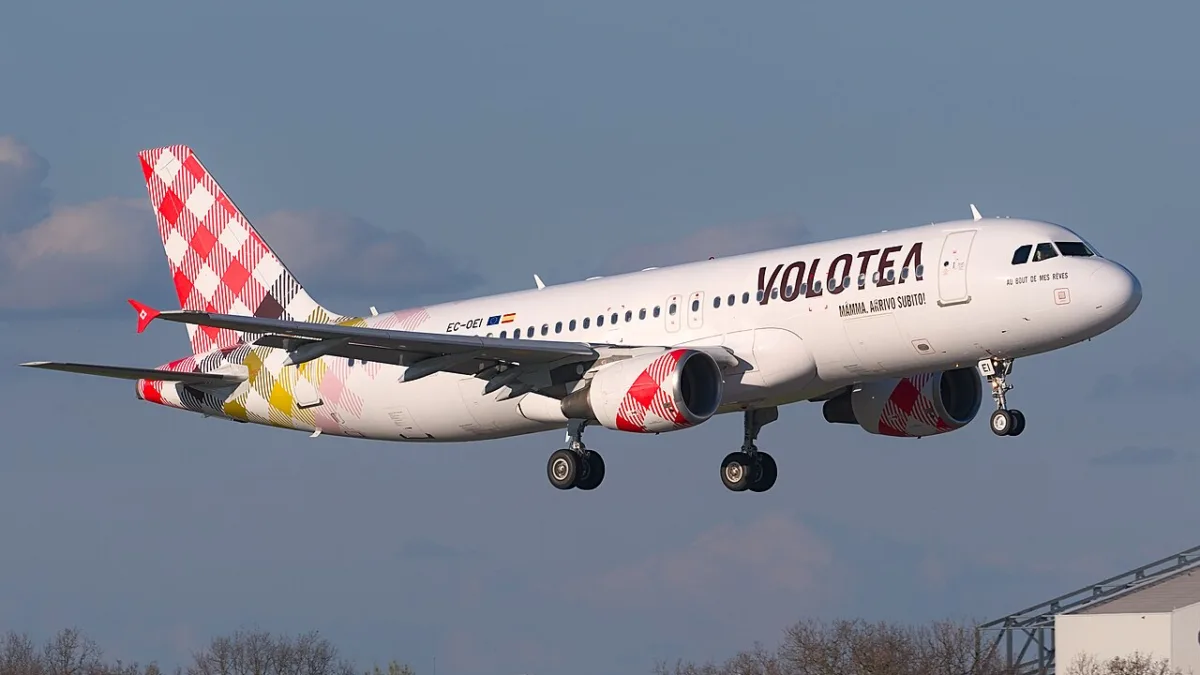
أصبحت Volotea واحدة من أكثر الشركات تميزاً في السوق الفرنسية. بنت نموذجها على الربط المباشر بين المدن الصغيرة والمتوسطة، وجعلت فرنسا أكبر أسواقها بنحو 60% من النشاط. في 2026 تواصل فتح قواعد وخطوط، لكن الصورة المالية أكثر تعقيداً من قصة النمو وحدها: الأداء التشغيلي يتحسن، الخسارة الصافية مستمرة، أهداف 2025 لم تتحقق بالكامل، وتم تعزيز رأس المال بـ71 مليون يورو.
Volotea أصبحت لاعباً رئيسياً في الطيران الإقليمي الفرنسي
نقلت الشركة 11.3 مليون مسافر في 2025، ووصل مجموع المسافرين منذ تأسيسها إلى 85 مليوناً في مايو 2026.
تخدم نحو 110 مطارات وقرابة 430 خطاً، وتقول إن أكثر من نصف الخطوط بلا منافس مباشر.
لديها 21 قاعدة تشغيلية في أوروبا، وأسطول يقارب 43–45 طائرة Airbus A319/A320، وأكثر من 2,250 موظفاً.
فرنسا تمثل نحو 60% من النشاط.
خططت Volotea لأكثر من 9 ملايين مقعد في فرنسا خلال 2026، بزيادة 12.5%.
وتشغل أكثر من 280 خطاً في السوق الفرنسية، منها 74 داخلية، مع 12 قاعدة: Bordeaux وBrest وLille وLimoges وLourdes وLyon وMarseille وMontpellier وNantes وRodez وStrasbourg وToulouse.
ارتفع عدد الطائرات المتمركزة في فرنسا من 23 في 2025 إلى نحو 30 طائرة في 2026.
لا تحاول Volotea منافسة Ryanair أو easyJet أو Air France على كل خط كبير.
تركز على الربط الإقليمي المباشر، وغالباً على خطوط موسمية أو بلا منافسة.
هذا يقلل الضغط المباشر على الأسعار ويمكن أن يخلق احتكاراً محلياً صغيراً، لكنه يجعل الشركة أكثر ارتباطاً بحوافز المطارات والطلب المحلي.
افتتحت Volotea قاعدة في Limoges في فبراير 2026 بطائرة A319.
بدأت بخط Limoges–Paris-Orly ضمن délégation de service public، ثم أضافت سبعة خطوط أخرى وأكثر من 230 ألف مقعد من Limoges خلال 2026.
أما Montpellier فمقرر أن تصبح قاعدة جديدة من نوفمبر 2026 بطائرة A320 محلية وأربعة خطوط جديدة.
في Lille أضافت الشركة طائرة ثالثة وخطوطاً إلى Seville وValencia وMadrid وBari وBurgas. وتعرض الآن نحو 40 وجهة وأكثر من 845 ألف مقعد في السنة.
في Toulouse يفترض أن تسمح طائرة ثانية بتوسيع شتاء 2026–2027 نحو Pisa وFuerteventura وGran Canaria.
كما بدأت الشركة بيع جزء من صيف 2027 مع 10.5 ملايين مقعد وأكثر من 60 ألف رحلة بين مارس وأكتوبر على مستوى الشبكة.
الأداء التشغيلي يتحسن لكن الربحية ما زالت غير مكتملة
بلغت الإيرادات 818 مليون يورو في 2025 مقابل 811 مليوناً في 2024 و694 مليوناً في 2023.
ارتفع هامش EBITDA من 14% في 2023 إلى نحو 20% في 2025، بينما زاد EBIT بنسبة 41% إلى 47.4 مليون يورو.
هذا يؤكد أن الاقتصاد التشغيلي الأساسي تحسن فعلاً.
أنهت الشركة 2025 بخسارة IFRS بلغت 64 مليون يورو.
وتقول Volotea إن جزءاً كبيراً مرتبط بعناصر محاسبية استثنائية، منها مراجعة بعض الأصول الضريبية واحتياطيات تحويل العملات.
لذلك لا يصح وصفها بأنها تنهار تشغيلياً، لكن لا يصح أيضاً تجاهل استمرار الخسارة النهائية.
في أكتوبر 2025 كانت الشركة تتوقع نحو 840 مليون يورو من الإيرادات، وEBITDA فوق 190 مليوناً، وEBIT بين 70 و80 مليوناً.
النتيجة النهائية كانت 818 مليوناً من الإيرادات و47.4 مليوناً EBIT.
الاتجاه تحسن مقارنة بـ2024، لكن الفارق يبين أن الربحية ما زالت حساسة للظروف التشغيلية.
رأس المال وAegean يقدمان دعماً استراتيجياً من دون استحواذ معلن
في مارس 2026 أنهت Volotea زيادة رأس مال بقيمة 71 مليون يورو.
شارك فيها Aegean Airlines والصندوق الأميركي PAR Capital وAlaeo، الذي يجمع فريق الإدارة حول Carlos Muñoz.
كان يمكن أن يصل الهدف الأصلي إلى 100 مليون يورو، لكن الشركة قالت إن تحسن التشغيل سمح بالاكتفاء بمبلغ أقل.
Aegean ليست مجرد شريك تجاري؛ فقد استثمرت عبر أدوات قابلة للتحويل وشاركت في تعزيز رأس المال.
لا توجد صفقة استحواذ معلنة رسمياً، لكن العلاقة تستحق المتابعة.
أسطول مرن لكنه قديم ونمو أكثر حذراً
تشغل Volotea فقط Airbus A319 وA320ceo، وهو ما يبسط التدريب والصيانة.
لكن قواعد بيانات الأساطيل تضع متوسط العمر قرب 19 عاماً في 2026، مع عدد من A319 تجاوز 20 عاماً.
العمر لا يعني مشكلة سلامة طالما الصيانة مطابقة للقواعد، لكنه يعني غالباً استهلاك وقود وصيانة أعلى من طائرات neo الجديدة.
لم يحدد AeroSillage طلبية مباشرة كبيرة لعائلة A320neo باسم Volotea في قائمة Airbus المنشورة لعام 2026.
وثيقة RFP للأسطول أظهرت بدلاً من ذلك بحث الشركة عن 2 إلى 6 طائرات A320ceo إضافية، وربما أكثر إذا كانت الشروط جيدة، مع تفضيل طائرات عمرها 10–18 سنة وعقود leasing من سنتين إلى ست.
هذا يناسب النموذج المرن، لكنه يؤجل سؤال التجديد الكبير للأسطول.
كانت الشركة تتحدث في البداية عن قرابة 14 مليون مقعد وأسـطول 44–46 طائرة.
في يوليو أصبحت التوقعات أقرب إلى 13 مليون مقعد، بزيادة 7%، وأسـطول حول 43 طائرة.
النمو مستمر، لكنه أصبح أكثر حذراً.
الخطر الرئيسي هو تنفيذ النمو من دون إضعاف الاستقرار الاجتماعي والتشغيلي
مع تحول فرنسا إلى السوق الأولى، أصبحت النزاعات الاجتماعية الفرنسية أكثر أهمية.
دعت SNPL وUNAC وSPL الطيارين في فرنسا إلى الإضراب من 4 إلى 6 سبتمبر 2026، مع مطالب تتعلق بالأجور وظروف العمل.
هذه مواقف نقابية ويجب تقديمها بهذه الصفة. الشركة حدت من الإلغاءات وتواصلت مع الركاب المتأثرين.
أعلنت Volotea OTP15 بلغ 79% في 2025 ومعدل تنفيذ برنامج 99.7%.
وتقول الشركة إن بيانات Cirium وضعتها للعام الثاني بين شركات low-cost الأوروبية الأكثر موثوقية.
نمت الشركة أيضاً عبر خطوط DSP مثل Limoges–Paris-Orly وRodez–Orly.
هذه العقود تمنح رؤية تجارية ودوراً محلياً، لكنها تربط جزءاً من الشبكة بمناقصات وقرارات عامة يمكن أن تتغير.
نقاط القوة والضعف والمعركة التالية
- تركيز واضح على الربط المباشر بين المدن الإقليمية.
- نسبة كبيرة من الخطوط من دون منافسة مباشرة.
- فرنسا كسوق رئيسية كثيفة.
- تحسن قوي في الربحية التشغيلية.
- مرونة عالية بفضل leasing.
- الخسارة الصافية: 64 مليون يورو في 2025.
- عدم بلوغ التوجيهات السابقة: EBIT أقل بوضوح من الهدف.
- أسطول قديم: أقل كلفة في الاستئجار لكنه أقل كفاءة في الوقود.
- اعتماد كبير على فرنسا: 60% من النشاط يعني تركيز المخاطر التنظيمية والاجتماعية.
- التوتر مع الطيارين.
- حساسية للوقود: خاصة مع أسطول CEO.
الشركة ليست في وضع يشبه ناقلاً على حافة التوقف. الإيرادات قوية، EBIT يتحسن، المستثمرون ضخّوا رأس مال والشبكة تتوسع.
لكن النمو السريع لم يتحول بعد إلى أرباح صافية متكررة.
Volotea ربحت إلى حد كبير معركة الحضور الإقليمي في فرنسا. المعركة التالية هي الربحية المستدامة.
المصادر الرئيسية
نتائج Volotea 2025؛ بيانات زيادة رأس المال والشبكة؛ SNPL؛ بيانات Airbus؛ RFP الأسطول؛ قواعد بيانات الأساطيل.
Leave a Reply