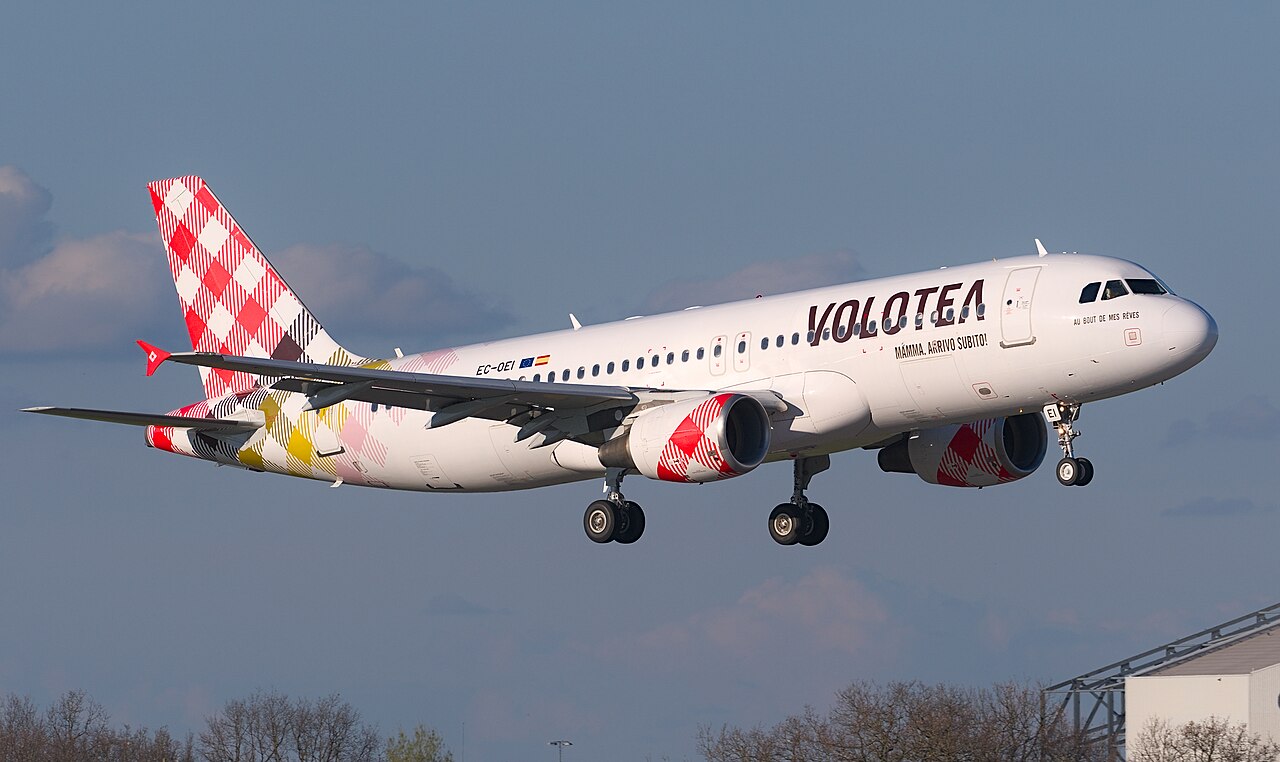
Volotea est devenue l’un des acteurs les plus singuliers du ciel français. Partie d’un modèle centré sur les petites et moyennes villes européennes, la compagnie espagnole a fait de la France son premier marché, jusqu’à y concentrer environ 60 % de son activité. En 2026, elle continue d’ouvrir des bases, de densifier ses lignes intérieures et d’augmenter fortement ses capacités. Mais derrière cette croissance spectaculaire, la lecture des comptes révèle une situation plus nuancée : l’exploitation s’améliore, tandis que le résultat net reste négatif, les objectifs 2025 ont été manqués et un renforcement de capital de 71 millions d’euros a été mené à terme. AeroSillage a passé au crible la croissance, les finances, la flotte, les lignes, les projets et les tensions sociales de Volotea.
Volotea en chiffres : une compagnie devenue incontournable
| Indicateur | Dernière donnée publique |
| Passagers 2025 | 11,3 millions |
| Passagers transportés depuis 2012 | 85 millions atteints en mai 2026 |
| Aéroports desservis | 110 |
| Routes 2026 | Environ 430 |
| Part de routes exclusives | Plus de la moitié |
| Bases opérationnelles | 21 en Europe |
| Flotte 2026 | Environ 43 à 45 Airbus A319/A320 selon les dernières communications |
| Effectif | Plus de 2 250 salariés |
| France | Premier marché, environ 60 % de l’activité |
La trajectoire est impressionnante. Volotea a été fondée en 2011 par Carlos Muñoz et Lázaro Ros, également à l’origine de Vueling. Elle s’est spécialisée dans les liaisons directes entre villes régionales, souvent là où les grandes compagnies opèrent peu ou pas du tout.
La France est devenue le cœur du modèle
En 2026, Volotea prévoit plus de 9 millions de sièges en France, soit une hausse de 12,5 % sur un an. La compagnie y exploite plus de 280 liaisons, dont 74 domestiques. Elle revendique 12 bases françaises : Bordeaux, Brest, Lille, Limoges, Lourdes, Lyon, Marseille, Montpellier, Nantes, Rodez, Strasbourg et Toulouse.
Le nombre d’avions basés en France est passé de 23 en 2025 à environ 30 appareils en 2026. Volotea estime que cette implantation représente environ 1 000 emplois directs et près de 5 700 emplois indirects.
Une croissance construite sur les marchés délaissés
La force de Volotea est de ne pas chercher à affronter frontalement Ryanair, easyJet ou Air France sur toutes les grandes lignes. Elle privilégie des axes régionaux directs, souvent saisonniers, parfois sans concurrence. Cette stratégie réduit la pression tarifaire directe et permet de construire de petits monopoles locaux.
En France, Volotea indique que plus de la moitié de ses liaisons sont sans concurrence. Sur le réseau intérieur, cette spécialisation est encore plus visible : une large part des routes domestiques qu’elle exploite sont exclusives.
Limoges et Montpellier : deux symboles de l’expansion 2026
Limoges est l’une des nouveautés les plus structurantes de l’année. Volotea y a ouvert une base en février 2026 avec un Airbus A319. La première liaison lancée a été Limoges–Paris-Orly, dans le cadre d’une délégation de service public. La compagnie a ensuite ajouté sept nouvelles routes et prévoit plus de 230 000 sièges au départ de Limoges en 2026.
Montpellier doit devenir une nouvelle base à partir de novembre 2026 avec un Airbus A320 basé localement. L’ouverture doit s’accompagner de quatre nouvelles lignes et d’une hausse significative de capacité sur 2026 et 2027.
Les nouvelles lignes se multiplient
Lille illustre également la dynamique. Volotea y a installé un troisième avion et inauguré plusieurs lignes en 2026, notamment vers Séville, Valence, Madrid, Bari et Bourgas. La compagnie propose désormais 40 destinations au départ de Lille et plus de 845 000 sièges sur l’année.
À Toulouse, un deuxième avion doit permettre de renforcer l’hiver 2026-2027 avec de nouvelles liaisons vers Pise, Fuerteventura et Grande Canarie. À Limoges, la compagnie a également ajouté une liaison vers l’Algérie. Le programme printemps-été 2027 est déjà partiellement ouvert à la vente, avec 10,5 millions de sièges programmés sur plus de 60 000 vols entre mars et octobre à l’échelle du réseau.
2025 : des résultats opérationnels nettement meilleurs
Sur le plan financier, Volotea progresse clairement dans son activité opérationnelle. Les revenus ont atteint 818 millions d’euros en 2025, contre 811 millions en 2024 et 694 millions en 2023. Sur la même période, la marge EBITDA est passée de 14 % à 20 %.
| Indicateur | 2023 | 2024 | 2025 |
| Chiffre d’affaires | 694 M€ | 811 M€ | 818 M€ |
| Marge EBITDA | 14 % | Environ 18 % | 20 % |
| EBIT | — | 33,5 M€ | 47,4 M€ |
| Résultat net IFRS | Négatif | –46 M€ | –64 M€ |
L’EBIT a progressé de 41 % pour atteindre 47,4 millions d’euros. Cela montre qu’une fois isolée l’activité opérationnelle, le modèle fonctionne mieux qu’il y a quelques années.
Mais Volotea reste déficitaire au niveau net
Le point qui nécessite le plus de nuance est le résultat net. Volotea a terminé 2025 avec une perte comptable de 64 millions d’euros en normes IFRS. La compagnie explique cette perte par des éléments exceptionnels liés à la révision de certains actifs fiscaux et à des ajustements de réserves de conversion de devises.
Il serait donc trompeur de présenter Volotea comme une compagnie en crise opérationnelle. Mais il serait tout aussi trompeur d’ignorer que le résultat net reste négatif. Les deux réalités coexistent : l’exploitation s’améliore fortement, alors que le bénéfice final n’est toujours pas au rendez-vous.
Des objectifs 2025 clairement manqués
En octobre 2025, Volotea prévoyait encore environ 840 millions d’euros de chiffre d’affaires, un EBITDA supérieur à 190 millions et un EBIT de 70 à 80 millions. Les résultats définitifs sont inférieurs : 818 millions de revenus et 47,4 millions d’EBIT.
| 2025 | Prévision d’octobre 2025 | Résultat final |
| Chiffre d’affaires | ≈ 840 M€ | 818 M€ |
| EBITDA | > 190 M€ | Marge de 20 % |
| EBIT | 70–80 M€ | 47,4 M€ |
La tendance reste positive par rapport à 2024, mais l’écart entre les prévisions et les résultats montre que la rentabilité demeure sensible aux conditions d’exploitation.
71 millions d’euros de renforcement de capital
Volotea a finalisé en mars 2026 une augmentation de capital de 71 millions d’euros, lancée en 2024. L’opération implique notamment Aegean Airlines, le fonds américain PAR Capital et Alaeo, qui regroupe l’équipe de direction autour de Carlos Muñoz.
Le montant initial envisagé pouvait atteindre 100 millions d’euros. Volotea explique avoir finalement levé moins que prévu grâce à l’amélioration de ses performances opérationnelles. Cette opération ne signifie pas que la compagnie était au bord de la faillite ; elle montre néanmoins que le renforcement du bilan reste un élément important de sa stratégie de croissance.
Aegean devient un partenaire stratégique majeur
Aegean Airlines est désormais beaucoup plus qu’un simple partenaire commercial. La compagnie grecque a investi dans Volotea via des instruments convertibles et participe au renforcement de capital. Pour Volotea, ce soutien apporte à la fois des fonds, une crédibilité industrielle et des possibilités de coopération commerciale.
La question d’une consolidation plus poussée à long terme restera naturellement à surveiller, mais aucun projet de prise de contrôle n’est officiellement annoncé à ce stade.
Une flotte homogène… mais vieillissante
Volotea exploite uniquement des Airbus A319 et A320 de génération CEO. Cette homogénéité simplifie la maintenance, la formation des équipages et l’exploitation. Mais elle présente un autre visage : la flotte est relativement âgée.
Les bases spécialisées situent l’âge moyen de la flotte autour de 19 ans en 2026, avec des A319 dépassant fréquemment 20 ans. Ce n’est pas un problème de sécurité en soi : les appareils sont maintenus selon les standards réglementaires. En revanche, une flotte plus ancienne consomme davantage qu’une flotte de dernière génération et peut générer des coûts de maintenance plus élevés.
Pas de grande commande d’avions neufs à ce stade
AeroSillage n’a identifié aucune grande commande ferme directe de la famille A320neo au nom de Volotea dans la liste clients Airbus publiée en 2026. La stratégie de flotte reste pour l’instant opportuniste et basée principalement sur des appareils d’occasion en leasing.
Un document de consultation flotte de Volotea pour 2026 indique que la compagnie recherchait entre 2 et 6 A320ceo supplémentaires, éventuellement davantage si les conditions économiques sont intéressantes, avec une préférence pour des avions âgés de 10 à 18 ans et des contrats de location de deux à six ans.
C’est un choix cohérent avec son modèle : limiter l’investissement initial et ajuster rapidement la capacité. Mais cette stratégie reporte à plus tard la question du renouvellement massif de la flotte.
La croissance 2026 a elle-même été revue à la baisse
Autre élément intéressant : les ambitions 2026 ont évolué au fil des communications. Fin 2025 et au printemps 2026, Volotea évoquait près de 14 millions de sièges et une flotte pouvant atteindre 44 à 46 appareils. En juillet 2026, lors de la publication des résultats 2025, la compagnie parlait désormais d’environ 13 millions de sièges, soit +7 %, et d’une flotte autour de 43 avions.
Cette révision ne remet pas en cause la croissance, mais elle montre que l’expansion est désormais gérée avec davantage de prudence.
Le conflit social français devient un vrai sujet
La France étant devenue le premier marché de Volotea, les tensions sociales y prennent une importance stratégique. Les syndicats SNPL, UNAC et SPL ont appelé les pilotes basés en France à faire grève du 4 au 6 septembre 2026.
Ils dénoncent des rémunérations qu’ils jugent insuffisantes, des conditions de travail difficiles et une stagnation de la grille salariale. Ces affirmations sont celles des organisations syndicales et doivent être présentées comme telles. La compagnie a de son côté limité le nombre d’annulations et indiqué contacter directement les passagers concernés. Dix vols avaient été officiellement annulés au début du mouvement selon les informations communiquées à Europa Press.
Le sujet est essentiel pour l’avenir : une compagnie qui ajoute des bases et des avions doit recruter, fidéliser et stabiliser ses équipages au même rythme que son réseau.
Une fiabilité opérationnelle plutôt solide
Malgré ces tensions, les indicateurs opérationnels 2025 sont plutôt bons. Volotea indique une ponctualité OTP15 de 79 % et un taux de réalisation du programme de 99,7 %. Selon les données Cirium citées par la compagnie, elle a été classée pour la deuxième année consécutive parmi les low-cost européennes les plus fiables.
En France, le taux de remplissage avoisine 90 % sur plusieurs bases et Volotea affiche des niveaux de satisfaction élevés dans ses propres enquêtes clients.
Le modèle des DSP : opportunité et dépendance locale
Volotea s’est également développée grâce à certaines liaisons relevant de délégations de service public. Limoges–Paris-Orly en est un exemple récent, tout comme Rodez–Orly. Ces contrats permettent de maintenir des dessertes jugées essentielles pour les territoires.
Pour Volotea, ils apportent une visibilité commerciale et renforcent l’ancrage local. Mais ils créent aussi une dépendance à des appels d’offres et à des décisions publiques qui peuvent évoluer.
Les forces du modèle
- Un positionnement clair : relier directement les villes régionales plutôt que tout concentrer sur les grands hubs.
- Une forte proportion de routes exclusives : moins de concurrence frontale.
- Une France devenue marché dominant : réseau dense et nombreuses bases.
- Une amélioration nette de la rentabilité opérationnelle : EBIT en hausse de 41 % en 2025.
- Une grande flexibilité de flotte : avions loués et capacité ajustable.
Les fragilités à surveiller
- Des pertes nettes persistantes : –64 M€ en 2025 malgré l’amélioration de l’exploitation.
- Des objectifs financiers manqués : EBIT final nettement sous la prévision annoncée quelques mois plus tôt.
- Une flotte âgée : compétitive à l’achat ou en leasing, mais moins efficiente qu’une flotte neo.
- Une forte dépendance à la France : 60 % de l’activité concentre aussi les risques sociaux et réglementaires.
- Des tensions avec les pilotes : enjeu majeur pour une compagnie qui continue d’ouvrir des bases.
- Le coût du carburant : particulièrement sensible pour une flotte CEO.
Volotea n’est pas en difficulté immédiate, mais elle doit transformer sa croissance en bénéfices durables
Le portrait financier de Volotea est donc plus subtil qu’il n’y paraît. La compagnie n’est pas dans une situation comparable à celle d’un transporteur au bord de la cessation de paiement. Son activité opérationnelle progresse, ses revenus sont élevés, son EBIT s’améliore, ses investisseurs ont remis du capital et son réseau continue de croître.
Mais l’entreprise n’a pas encore complètement démontré qu’elle pouvait convertir cette croissance en bénéfices nets récurrents. La perte IFRS de 64 millions d’euros, l’écart entre les prévisions et les résultats 2025, la flotte vieillissante et les tensions sociales constituent de vrais points de vigilance.
Volotea a probablement gagné la bataille de la présence régionale française. La prochaine bataille sera celle de la rentabilité durable. Et c’est précisément ce qui rend les années 2026-2028 déterminantes : nouvelles bases, nouvelles lignes, renouvellement futur de flotte, coûts salariaux et capacité à financer la croissance devront désormais avancer au même rythme.
Sources principales
- Volotea — résultats 2025, juillet 2026
- Volotea — prévisions financières 2025
- Volotea — augmentation de capital de 71 M€
- Volotea — programme 2027 et activité France
- Volotea — base de Limoges
- Volotea — base de Montpellier
- SNPL — préavis de grève septembre 2026
- Airbus — liste des commandes fermes A320neo, juin 2026
- Volotea — RFP flotte 2026
- Planespotters.net — composition et âge de flotte, consulté en septembre 2026
- Photo : Clément Gruin / Wikimedia Commons, CC BY-SA 4.0.
Chaque dimanche, AeroSillage sélectionne 5 informations, enquêtes et analyses à retenir. Pas de remplissage, pas de spam.
Recevoir la newsletter
Laisser un commentaire