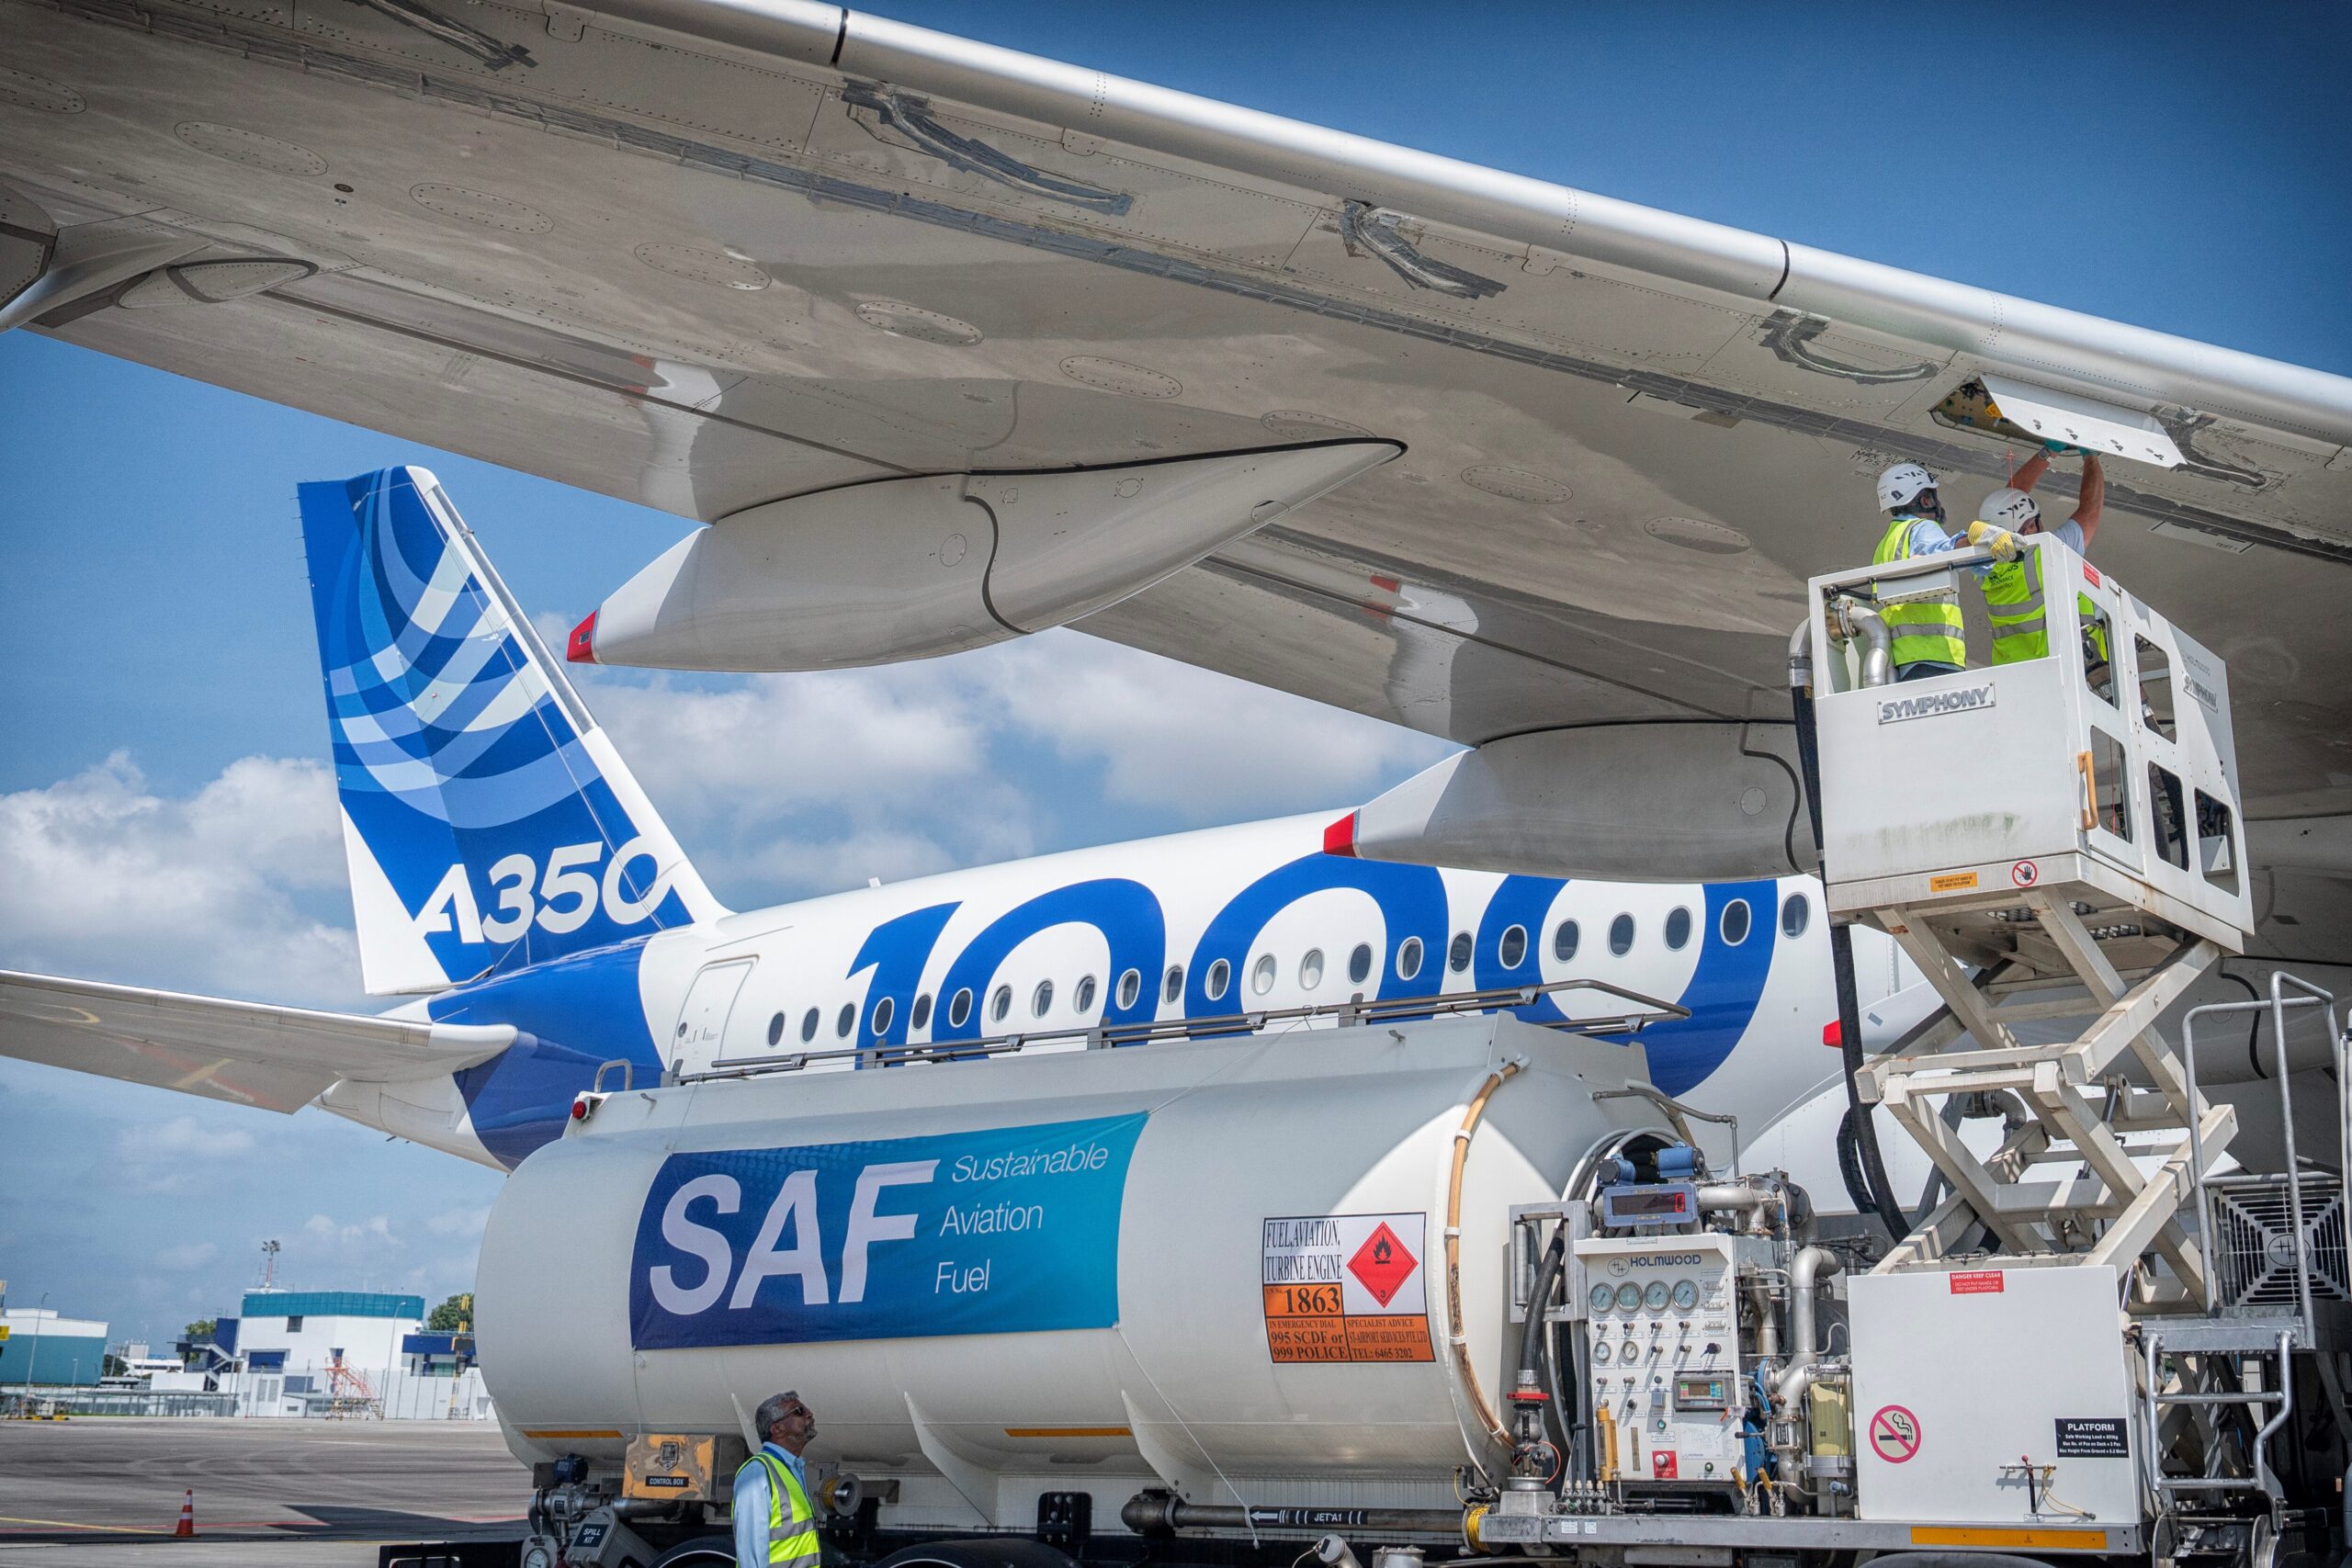
Le carburant d’aviation durable est devenu l’un des piliers de la stratégie climatique du transport aérien. Pourtant, derrière les annonces de compagnies, de producteurs et de gouvernements, les volumes disponibles restent minuscules face aux besoins du secteur.
2,4 millions de tonnes en 2026
Selon l’Association internationale du transport aérien (IATA), la production mondiale de SAF devrait atteindre environ 2,4 millions de tonnes en 2026. Ce serait un nouveau record après environ 1,9 million de tonnes en 2025.
Mais ce chiffre ne représente qu’environ 0,8 % de la consommation annuelle mondiale de carburéacteur. Autrement dit, plus de 99 % du carburant utilisé par l’aviation reste encore conventionnel.
Pourquoi la montée en puissance est-elle si lente ?
Le premier obstacle est économique. Le SAF reste nettement plus coûteux que le kérosène classique. Les matières premières sont plus chères, certaines technologies ne sont pas encore produites à grande échelle et les nouvelles raffineries nécessitent des investissements considérables.
S’ajoute un problème d’infrastructures. Produire du carburant ne suffit pas : il faut l’acheminer jusqu’aux grands aéroports, assurer sa traçabilité et créer un marché suffisamment prévisible pour convaincre les investisseurs de financer de nouvelles capacités.
Un enjeu désormais réglementaire
L’Europe a commencé à imposer une part croissante de carburants durables dans l’aviation avec ReFuelEU Aviation. D’autres États mettent en place leurs propres dispositifs, tandis que des mécanismes de certification et de registre se développent pour garantir que les réductions d’émissions revendiquées correspondent réellement aux volumes produits et utilisés.
Cette évolution change progressivement la nature du marché. Le SAF n’est plus seulement acheté volontairement par quelques compagnies pour réduire leur empreinte carbone : il devient une composante réglementaire de l’approvisionnement aérien.
Le défi vertigineux de 2050
L’écart entre la production actuelle et les besoins futurs donne la mesure du défi. L’IATA estime qu’environ 500 millions de tonnes annuelles pourraient être nécessaires en 2050 pour accompagner la trajectoire de neutralité carbone du secteur. Cela suppose une multiplication de la production par plus de 200 par rapport au niveau attendu en 2026.
Le bio-SAF devrait jouer un rôle important, mais il ne suffira probablement pas. Les carburants synthétiques, produits à partir d’électricité renouvelable, d’hydrogène et de CO₂ capté, sont appelés à compléter les filières utilisant des huiles usagées, déchets ou biomasses.
Une transition industrielle, pas seulement écologique
La bataille du SAF est aussi devenue industrielle. Les pays capables de produire à grande échelle pourront créer de nouvelles filières énergétiques, sécuriser l’approvisionnement de leurs aéroports et attirer une partie des investissements liés à la décarbonation.
Pour l’aviation, le problème n’est donc plus de démontrer que le SAF peut faire voler un avion : cela est déjà acquis. Le véritable défi consiste à produire des centaines de millions de tonnes à un prix supportable. C’est cette équation qui déterminera une grande partie de la crédibilité climatique du transport aérien au cours des deux prochaines décennies.
Sources : IATA, données SAF 2026 ; ReFuelEU Aviation ; CADO SAF Registry.
Chaque dimanche, AeroSillage sélectionne 5 informations, enquêtes et analyses à retenir. Pas de remplissage, pas de spam.
Recevoir la newsletter
Laisser un commentaire