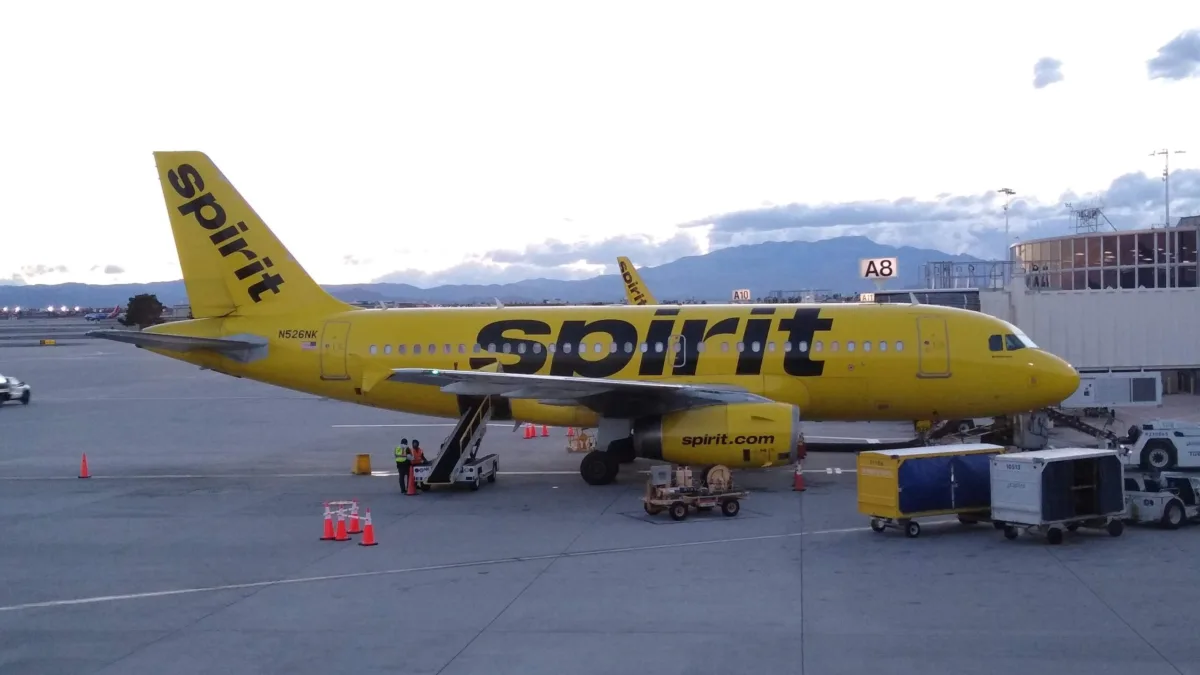
كانت طائرات Spirit Airlines الصفراء أحد أشهر رموز السفر فائق الانخفاض في التكلفة داخل الولايات المتحدة. بنت الشركة نموها على أسعار افتتاحية شديدة الانخفاض، ومقصورات كثيفة، ورسوم منفصلة لمعظم الخدمات. لكن النموذج تفكك خلال سنوات قليلة. إفلاسان تحت Chapter 11، واندماج JetBlue الذي منعته المحكمة، وخسائر مستمرة، وطائرات Airbus متوقفة بسبب محركات Pratt & Whitney، ومنافسة أقوى، ثم صدمة وقود كبيرة دفعت الشركة إلى النهاية. في 2 مايو 2026 توقفت Spirit عن الطيران.
من النمو إلى إفلاسين متتاليين: تسلسل الانهيار
16 يناير 2024: قاضٍ فدرالي يمنع استحواذ JetBlue على Spirit.
18 نوفمبر 2024: Spirit تدخل Chapter 11 للمرة الأولى.
29 أغسطس 2025: بعد أقل من ستة أشهر من الخروج من إعادة الهيكلة، تعود الشركة إلى Chapter 11.
2 مايو 2026: توقف العمليات وتتحول إعادة الهيكلة إلى تصفية منظمة.
لكن هذه التواريخ لا تعني أن سبباً واحداً قتل Spirit؛ عدة أزمات تراكمت في الوقت نفسه.
كان الهدف من الإفلاس الأول إبقاء الطائرات في الجو مع إعادة هيكلة الديون والميزانية.
يسمح Chapter 11 في الولايات المتحدة للشركة بمواصلة التشغيل أثناء التفاوض مع الدائنين والمؤجرين والمستثمرين.
مشكلة Spirit كانت أن إصلاح الديون لم يصلح اقتصاد تشغيل الرحلات.
لماذا توقف نموذج ultra-low-cost عن العمل؟
كانت Spirit في السابق من أكثر الشركات التي تخشاها المنافسة بسبب قدرتها على دفع الأسعار إلى الأسفل.
لكن بعد الجائحة ارتفعت التكاليف واشتدت المنافسة في السوق الداخلية الترفيهية.
مرت سنوات من دون ربح سنوي، وتراكمت خسائر ضخمة. كان نموذج ULCC يحتاج استخداماً عالياً للطائرات، وكلفة منخفضة جداً، وإيرادات إضافية قوية. عدة ركائز ضعفت في وقت واحد.
الفكرة كانت بسيطة: بيع المقعد بسعر منخفض جداً، وزيادة كثافة المقاعد، وفرض رسوم على الحقائب واختيار المقاعد وخدمات أخرى.
هذا النموذج خلق طلباً جديداً وجذب المسافر الحساس للسعر، كما أجبر الشركات الكبرى على الرد حتى عندما لم يحجز المسافر مع Spirit نفسها.
American وDelta وUnited أصبحت أكثر قدرة على بيع Basic Economy في مؤخرة الطائرة مع الحفاظ على أرباح كبيرة من Premium وبرامج الولاء وبطاقات الائتمان.
وهكذا أصبحت Spirit مضغوطة من الطرفين: المنافس الكبير قادر على تقديم سعر منخفض مع وجود مصادر أرباح لا تملك Spirit ما يعادلها بالحجم نفسه.
زادت السعة الداخلية الأميركية بسرعة بعد الجائحة، خصوصاً في أسواق السياحة.
كان بإمكان Spirit ملء الطائرات، لكن امتلاء الطائرة لا يعني أن الإيراد لكل مقعد كافٍ.
عندما تتنافس شركات كثيرة على السعر، يمكن أن تكون load factor مرتفعة والربحية ضعيفة في الوقت نفسه.
محركات GTF والأسطول والسيولة: أزمة صناعية تحولت إلى أزمة مالية
استثمرت Spirit بقوة في Airbus A320neo المزودة بمحركات Pratt & Whitney GTF.
أزمة الفحوص والمتانة في PW1100G أبقت عدداً كبيراً من الطائرات خارج الخدمة لفترات طويلة.
وكان ذلك مؤلماً لأن الطائرات الجديدة التي يفترض أن تخفض الوقود والكلفة أصبحت نفسها غير متاحة.
حصلت الشركة على تعويضات، لكنها لم تعوض بالكامل السعة المفقودة والاضطراب التشغيلي.
مع ارتفاع الضغط المالي، تحولت الاستراتيجية من التوسع إلى التقليص.
أُجلت تسليمات، وبيعت أو أعيدت طائرات، وخُفضت الشبكة، ووُضع طيارون في furlough.
النموذج الذي كان يعتمد على النمو السريع أصبح يبحث عن تقليص سريع بما يكفي لحماية السيولة.
Frontier ثم JetBlue: بابا خروج استراتيجيان أُغلقا
كانت Spirit وFrontier قد حاولتا الاندماج أولاً، وهو مشروع منطقي صناعياً لأنهما ULCC بأساطيل وفئات عملاء ونماذج تشغيل متقاربة.
لكن الصفقة أُلغيت بعد عرض أعلى من JetBlue.
وهذا أصبح مهماً لاحقاً لأن Frontier كانت من أكثر الشركات قدرة على استعادة جزء من السوق بعد اختفاء Spirit.
قدرت صفقة JetBlue المقترحة Spirit بنحو 3.8 مليارات دولار.
كانت JetBlue تخطط لإلغاء علامة Spirit تدريجياً واستخدام طائراتها وطياريها وslots لدعم نموها.
لكن وزارة العدل الأميركية عارضت الصفقة بسبب مخاوف المنافسة.
رأت DOJ أن اختفاء Spirit كـULCC مستقلة سيضر بالمسافر الأكثر حساسية للسعر.
في 16 يناير 2024 منع قاضٍ فدرالي الصفقة. استأنفت الشركتان أولاً ثم تخلتا عن الاندماج في 4 مارس.
قانونياً، كان الهدف حماية Spirit كمنافس مستقل.
اقتصادياً، كانت الشركة قد أصبحت ضعيفة إلى درجة تجعل الاستقلال الطويل صعباً.
سيكون مبالغاً القول إن التنظيم «قتل Spirit»، لأن الخسائر والمحركات والديون سبقت ذلك. لكن المنع أغلق واحدة من أهم مخارج الشركة الاستراتيجية.
دخلت Spirit Chapter 11 في 18 نوفمبر 2024، في أول إفلاس لشركة أميركية كبيرة منذ American Airlines في 2011.
قالت الشركة إن الرحلات ستستمر أثناء إعادة هيكلة الميزانية.
خرجت Spirit رسمياً من Chapter 11 في 12 مارس 2025.
تم تحويل نحو 795 مليون دولار من الديون الممولة إلى أسهم، وضخ المستثمرون نحو 350 مليون دولار من رأس المال الجديد.
كانت إعادة ضبط مالية كبيرة، لكن التشغيل بقي خاسراً.
يمكن حذف الدين من الميزانية، لكن ذلك لا يصلح نموذج الأعمال تلقائياً.
Spirit حاولت تغيير المنتج من دون استعادة نموذج قابل للحياة
بدأت الشركة الابتعاد عن ULCC الخالص.
أضافت عروضاً مجمعة وراحة أكبر ومنتجاً أقرب إلى الشركات التقليدية.
لكن المفارقة أن الاقتراب من المنافسين قد يسحب من Spirit التميز والكلفة المنخفضة جداً اللذين شكلا هويتها.
لم تستمر إعادة الهيكلة الأولى.
سجلت الشركة خسارة صافية تقارب 246 مليون دولار في الربع الثاني من 2025 وفق المعلومات المرتبطة بالإيداع الثاني.
وفي 29 أغسطس 2025 عادت إلى Chapter 11 بعد أقل من ستة أشهر من الخروج منه.
هذه المرة لم يعد المطلوب فقط خفض الدين؛ كان يجب جعل Spirit أصغر بكثير.
في مارس 2026 كانت الإدارة ما زالت تقدم خطة للخروج من الإفلاس الثاني.
كان يفترض أن ينخفض الأسطول إلى 76–80 طائرة فقط بحلول الربع الثالث 2026.
وأظهر الاتفاق مع AerCap حجم الانسحاب: إعادة أو رفض عشرات الطائرات، وإلغاء ما تبقى من الطلب المباشر لدى Airbus والبالغ 52 طائرة من عائلة A320neo إضافة إلى 10 خيارات.
كما كان يفترض خفض الديون والتزامات leasing من نحو 7.4 مليارات إلى 2.1 مليار دولار.
في ربيع 2026 ارتفعت أسعار وقود الطائرات في أسوأ توقيت ممكن.
قدرت Spirit أنها تحملت بين 1 مارس و30 أبريل 2026 نحو 100 مليون دولار من كلفة الوقود الإضافية.
شركة سليمة ربما تستطيع تحمل أشهر من الوقود الغالي. Spirit لم يعد لديها هذا الهامش.
بحثت عن تمويل جديد، بما في ذلك نقاشات حول دعم عام قد يصل إلى نحو 500 مليون دولار، لكن لم يتم التوصل إلى حل قابل للتنفيذ.
في ليلة 1–2 مايو توقفت العمليات.
أُلغيت الرحلات وتحولت إعادة الهيكلة إلى تصفية منظمة.
كان مئات آلاف المسافرين ما زالوا يحملون حجوزات قريبة، وتعرض آلاف الوظائف للخطر.
وكان الحدث تاريخياً: لم تُصفَّ شركة أميركية بهذا الحجم منذ نحو عقدين.
اختزال الانهيار في النفط سيكون مضللاً.
قبل الصدمة الأخيرة كانت الشركة قد واجهت:
- سنوات بلا ربح سنوي؛
- مليارات من الخسائر المتراكمة؛
- ضغطاً شديداً على الأسعار؛
- توقف طائرات بسبب Pratt & Whitney؛
- ارتفاع الأجور والصيانة؛
- فشل مشروع Frontier؛
- منع استحواذ JetBlue؛
- إعادة هيكلة أولى أصلحت الدين أكثر مما أصلحت التشغيل؛
- تحولاً متأخراً نحو منتج أكثر premium؛
- إفلاساً ثانياً مع تقليص ضخم للأسطول؛
- وهامش سيولة شبه معدوم.
الوقود كان الجرح الأخير، لا المرض الأصلي.
بعد Spirit: طائرات موزعة ومنافسة أقل وضغط أضعف على الأسعار
حولت التصفية الأسطول إلى مصدر للطائرات والمحركات والقطع.
وهذا مهم خصوصاً لطائرات A320neo المزودة بمحركات Pratt & Whitney GTF، التي أصبحت مطلوبة بينما تنتظر شركات كثيرة قطعاً وقدرات صيانة.
مفارقة الصناعة أن المحركات التي ساهمت في إضعاف Spirit أصبحت بعد التصفية أصولاً ثمينة لشركات أخرى.
لم تُستبدل كل سعة Spirit واحداً بواحد.
استفادت Frontier في عدة أسواق كانت تتنافس فيها الشركتان، بينما عززت JetBlue حضورها في Fort Lauderdale، أحد معاقل Spirit السابقة.
لكن اختفاء ملايين المقاعد ultra-low-cost يقلل ضغط الأسعار في بعض الخطوط.
هذا ربما أهم إرث للشركة.
وجود Spirit كان يجبر المنافس على تقديم سعر افتتاحي أقوى، حتى لمسافر لم يكن ينوي شراء تذكرة عليها.
اختفاؤها لا يزيل شركة واحدة فقط، بل يزيل تهديداً سعرياً دائماً من عدد من الأسواق.
ماذا يقول انهيار Spirit عن نموذج ULCC الأميركي؟
ليس تماماً.
Frontier ما زالت موجودة، وAllegiant قوية في أسواق سياحية أقل تنافساً.
لكن انهيار Spirit يظهر أن الاقتصاد أصبح أصعب: الطيارون والميكانيكيون والصيانة والطائرات والمحركات والوقود أغلى، بينما تعلمت الشركات الكبرى بيع أسعار basic منخفضة مع تحقيق أرباح كبيرة من premium والولاء.
في 2024 رأت المحكمة أن شراء JetBlue لـSpirit قد يرفع الأسعار على المسافر الحساس للسعر.
بعد عامين لم تعد Spirit موجودة.
هذا لا يعني تلقائياً أن الحكم كان خاطئاً قانونياً، لكنه يظهر حدود تحليل المنافسة بشكل ثابت.
مع hindsight، ربما لم يكن الخيار الحقيقي بين «Spirit مستقلة» و«Spirit داخل JetBlue»، بل بين Spirit داخل منافس وSpirit تختفي بالكامل.
بعد الجائحة كانت Spirit ما زالت تملك أسطولاً كبيراً ودفتر طلبات Airbus وخطة توسع.
ثم أجلت التسليمات، وأوقفت طائرات، وباعت أصولاً، وخفضت الشبكة، وسرحت، وأعادت هيكلة الديون، وعادت إلى الإفلاس، وخططت لأسطول دون 80 طائرة، ثم توقفت كلياً.
Spirit لم تمت بسبب أزمة واحدة، بل عند تقاطع عدة أزمات في الوقت نفسه.
والدرس الأوسع لنموذج ultra-low-cost واضح: بيع أرخص تذكرة لا يكفي عندما تصبح كلفة إنتاج تلك التذكرة خارج السيطرة.
المصادر الرئيسية
Spirit Airlines وSEC؛ US Bankruptcy Court؛ Reuters؛ US Department of Justice وملف JetBlue–Spirit؛ Pratt & Whitney / RTX بشأن PW1100G.
Leave a Reply