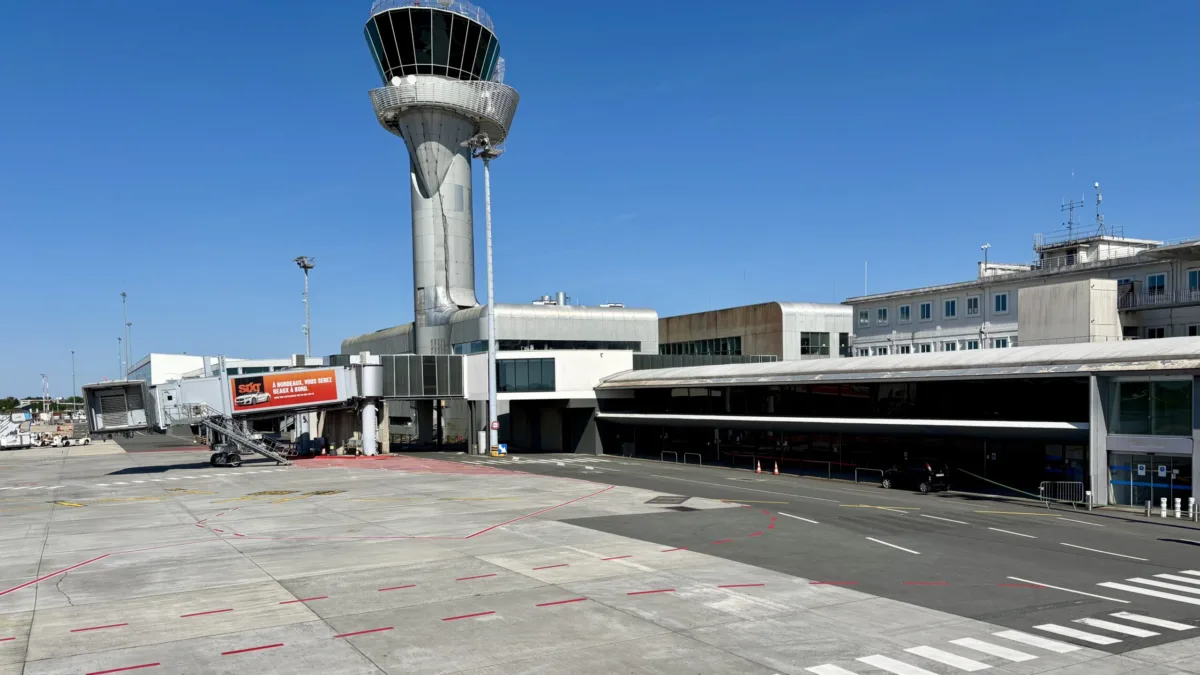
تملك فرنسا واحدة من أكثر شبكات المطارات الإقليمية كثافة في أوروبا، لكن الحفاظ عليها أصبح سؤالاً اقتصادياً وسياسياً وتنظيمياً. خلف نجاح مطارات مثل Nice وMarseille وLyon وNantes توجد عشرات المنصات الأصغر التي تواجه تراجع الرحلات الداخلية، والاعتماد على شركات منخفضة التكلفة، وارتفاع الرسوم، وسؤالاً متكرراً: إلى أي حد يمكن للسلطات المحلية الاستمرار في دعم المطارات؟
شبكة كثيفة لكن الواقع يختلف من مطار إلى آخر
من الخطأ التعامل مع «المطارات الإقليمية الفرنسية» ككتلة واحدة. Nice وMarseille وLyon وToulouse وBordeaux وNantes وBâle-Mulhouse تستقبل ملايين المسافرين وتجمع بين السياحة والأعمال.
في المقابل، تعتمد مطارات أصغر على عدد محدود من الخطوط، وأحياناً على شركة أو شركتين فقط. هذا الفارق يفسر هشاشة بعضها.
نموذج اقتصادي تحت الضغط: low-cost وتراجع الداخلي والضرائب
على مدى نحو عشرين عاماً سمحت Ryanair وeasyJet وVolotea وغيرها لمدن ثانوية بالحصول على رحلات مباشرة إلى أوروبا. بضع رحلات أسبوعية يمكن أن تغير وصول منطقة كاملة.
لكن الاعتماد نفسه يمثل نقطة ضعف. عندما تغلق شركة قاعدة أو تلغي خطاً، يظهر الأثر فوراً. Bordeaux قدم مثالاً واضحاً مع رحيل Ryanair بعد موسم صيف 2024، رغم أن المطار نفسه ليس صغيراً.
بحسب DGAC، نقلت الشركات منخفضة التكلفة نحو 79.9 مليون مسافر في فرنسا القارية خلال 2025، أي نحو 44.8% من إجمالي الحركة. لكن معدل نموها تباطأ إلى نحو 3% مقارنة بـ8% بين 2023 و2024.
القطار فائق السرعة والعمل عن بعد وتراجع جزء من سفر الأعمال والسياسات البيئية كلها أضعفت بعض الخطوط الداخلية.
DGAC أشارت في 2026 إلى استمرار تراجع الحركة الداخلية إلى مستويات تقارب بدايات الثمانينيات في بعض المقارنات التاريخية.
بالنسبة لمطار صغير كان خط Paris-Orly أو Paris-CDG يمثل عموده الفقري، فقدان هذا الخط أو خفض تردده يمكن أن يغير النموذج الاقتصادي بالكامل.
منذ 2025 أصبحت الضرائب الجوية موضوعاً مركزياً. زيادة ضريبة التضامن على تذاكر الطيران منذ 1 مارس 2025 أثرت خصوصاً في الرحلات الداخلية لأن الضريبة تُفرض في اتجاهي الرحلة.
دراسة DGAC في نهاية 2025 اعتبرت أن الزيادة أثرت في الأسعار والتكاليف وساهمت في ضعف ديناميكية السوق الفرنسية.
في مطار كبير يمكن امتصاص فقدان خط واحد؛ في مطار لا يملك سوى عشر وجهات قد يصبح الأمر مشكلة هيكلية.
الفائدة الإقليمية والدعم العام في قلب النقاش
المعادلة ليست مالية فقط. في الجزر والمناطق الجبلية أو البعيدة عن شبكات القطارات السريعة، قد يكون المطار أداة حقيقية لفك العزلة.
بعض الخطوط تعمل في إطار التزام خدمة عامة مع دعم مالي. هنا يصبح السؤال: ما القيمة التي ينتجها الاتصال الجوي للإقليم، لا هل يحقق المطار ربحاً محاسبياً فقط؟
السياحة، جذب الشركات، الوصول إلى المدن الكبرى، الصحة، الزيارات العائلية وسفر الأعمال كلها قد تبرر خدمة ضعيفة الربحية.
سلطات محلية كثيرة ترى مطارها أداة لتنمية المنطقة. في المقابل، ينتقد آخرون مطارات متقاربة جغرافياً تعتمد على مساعدات عامة أو حوافز تسويقية لجذب شركات.
السؤال المتكرر هو: كم تكلف كل حركة إضافية يتم شراؤها عملياً عبر الدعم؟
لكن وقف الدعم فجأة يمكن أن يؤدي أيضاً إلى انسحاب الشركات وفقدان الربط بالكامل.
فرنسا تريد خفض الانبعاثات وترشيد المال العام، لكن الأقاليم تريد في الوقت نفسه الحفاظ على جاذبيتها وخطوطها المباشرة.
النتيجة هي سوق أكثر انقساماً: مطارات إقليمية كبيرة تواصل النمو، ومطارات أصغر تبحث باستمرار عن نموذج مستدام.
هل تتركز الحركة حول المنصات الإقليمية الأقوى؟
الاتجاه قد يصب في مصلحة المنصات الأكبر ذات منطقة جذب واسعة وعدد كبير من المسافرين والوجهات.
أما المطار الذي يعتمد على ناقل واحد فلديه قدرة تفاوض أقل بكثير. بعض المدن قد تضطر مستقبلاً إلى الاختيار بين دعم المطار باستمرار، أو تنسيق الخدمة مع مطار قريب، أو قبول انخفاض كبير في الحركة.
السؤال الحقيقي: الفائدة أم الربحية؟
القضية ليست ببساطة «هل لدى فرنسا مطارات كثيرة؟». السؤال هو أي مطارات ما زالت تلبي حاجة اقتصادية أو إقليمية حقيقية، وتحت أي شروط يصبح تمويلها مقبولاً؟
السنوات المقبلة قد تزيد الفارق بين مطارات إقليمية قوية مرتبطة بأوروبا والعالم، وشبكة ثانوية مضطرة إلى إثبات فائدتها باستمرار.
المصادر الرئيسية
DGAC؛ تحليلات النقل الجوي الفرنسي؛ بيانات حركة شركات low-cost في 2025؛ بيانات المطارات والسلطات المحلية.
Leave a Reply