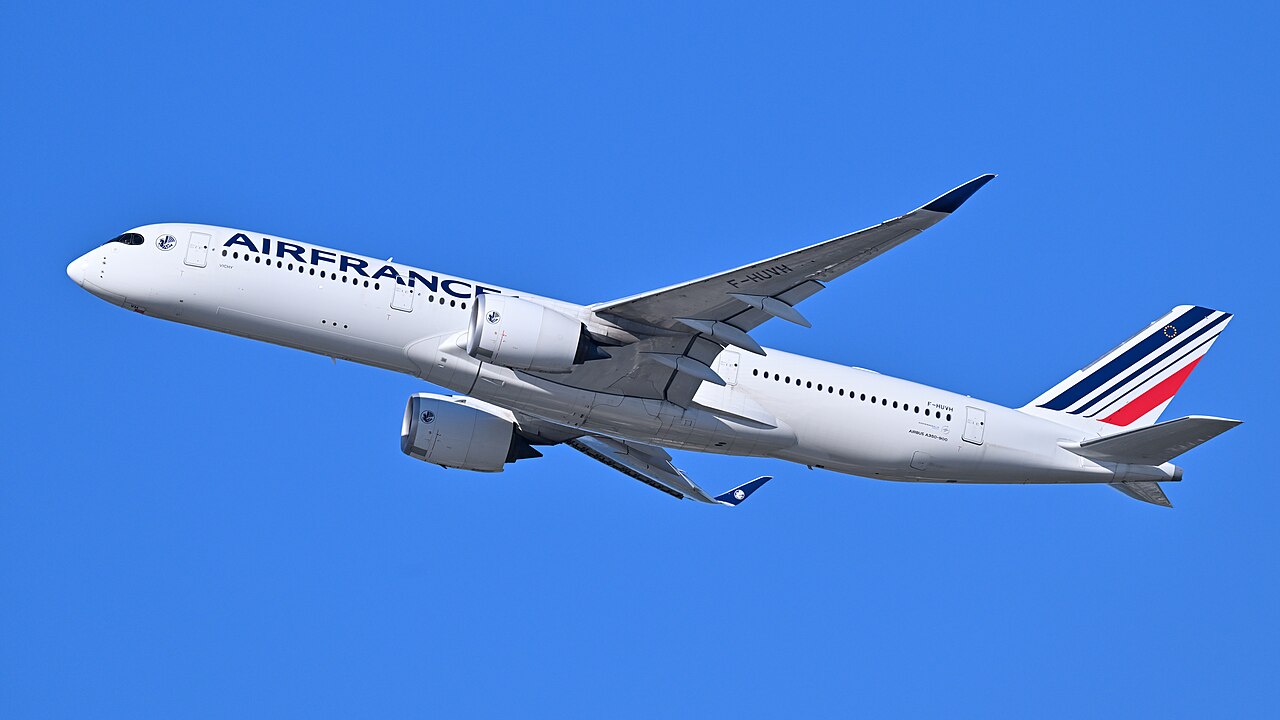
خلال عشرين عاماً واجهت Air France تقريباً كل صدمة يمكن أن تواجهها شركة طيران كبرى: أزمة مالية عالمية، كارثة AF447، خطط إعادة هيكلة متكررة، نزاعات اجتماعية كبيرة، فشل Joon، جائحة أوقفت الطيران تقريباً، دعم حكومي ضخم، ثم إعادة بناء حول Paris-CDG وTransavia وA220 وA350 ومنتج أكثر فخامة.
في 2025 سجلت Air France-KLM أفضل نتيجة تشغيلية في تاريخها، وفي 2026 عادت إلى الهجوم عبر ملف TAP. لكن تبقى نقاط ضعف: كلفة فرنسية مرتفعة، وقود، جغرافيا سياسية، سوق داخلي أضعف، وتحدي إزالة الكربون.
Air France وAir France-KLM: ما النطاق الصحيح لقراءة عشرين عاماً من التحول؟
منذ إنشاء المجموعة في 2004، تُنشر معظم البيانات المالية على مستوى Air France-KLM لا Air France وحدها. لذلك فإن أرقام الإيرادات والأرباح والدين الواردة هنا تخص المجموعة ما لم يُذكر غير ذلك.
2006–2012: من نجاح أولي إلى أزمة هيكلية
في 2006–2007 حققت المجموعة 23.073 مليار يورو من الإيرادات و1.240 مليار يورو نتيجة تشغيلية متكررة و891 مليون يورو ربحاً صافياً.
كان CDG بالفعل قلب نموذج الربط، بينما دعمت SkyTeam وFlying Blue التكامل التجاري. لكن حساسية الوقود والدورات الاقتصادية وارتفاع كلفة Air France بدأت تظهر كقضايا هيكلية.
بقيت الإيرادات قرب 23.97 مليار يورو، لكن النتيجة التشغيلية تحولت إلى خسارة 129 مليون يورو بعد ربح 1.414 مليار قبل عام، ووصلت الخسارة الصافية إلى 814 مليون يورو.
تراجعت حركة الأعمال والشحن، بينما تحولت بعض تحوطات الوقود إلى عبء مع انهيار أسعار النفط.
في 1 يونيو 2009 تحطمت الرحلة AF447 Rio de Janeiro–Paris بطائرة Airbus A330-203 في الأطلسي، وتوفي 228 شخصاً.
حدد تحقيق BEA سلسلة بدأت بـتجمد مجسات Pitot وفقدان معلومات سرعة موثوقة ثم فقدان السيطرة ودخول الطائرة في stall طويل حتى الاصطدام. لم يُعثر على الحطام والمسجلات إلا في 2011.
في مايو 2026 أدانت محكمة الاستئناف في باريس Air France وAirbus بالقتل غير العمد وفرضت الغرامة القصوى للشركات. الحكم لم يكن نهائياً مع إعلان الطعن بالنقض، لذلك يجب فصل استنتاجات السلامة عن المسؤولية الجنائية.
توسعت شركات الخليج، ونمت low-cost، وقلل TGV أهمية بعض الخطوط الداخلية. ارتفع دين Air France-KLM من نحو 2.7 مليار يورو في 2008 إلى 6.5 مليارات في سبتمبر 2011.
2012–2019: إعادة الهيكلة والصراع الاجتماعي وتبسيط النموذج
استهدف Transform 2015 تحسين التنافسية بنحو 20%، وخفض الكلفة الوحدوية وإعادة هيكلة القصير والمتوسط وخفض الدين.
في يونيو 2012 أعلنت Air France خطة تشمل 5,122 وظيفة حتى نهاية 2013، مع هدف تجنب الفصل القسري. لاحقاً أشارت تقارير برلمانية إلى قرابة 10 آلاف مغادرة حتى 2015.
انخفض عدد موظفي Air France من 56,851 في 2008 إلى 47,920 في 2014، أي نحو 16%.
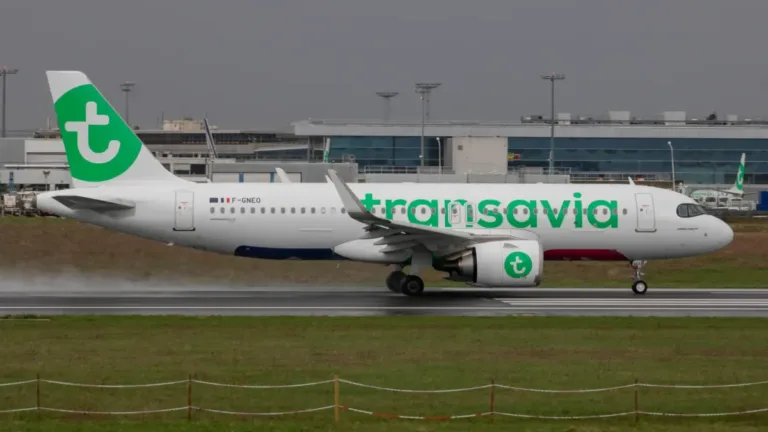
استمر إضراب الطيارين 14 يوماً. أرادت الإدارة توسيع Transavia لتكون أداة أقل كلفة في السوق الأوروبية والترفيهية، بينما خشي الطيارون نقل النشاط خارج شروط Air France.
قدرت المجموعة الأثر بنحو 425 مليون يورو على النتيجة التشغيلية ونحو 500 مليون يورو من الإيرادات الضائعة.
بعد اثني عشر عاماً أصبحت Transavia المشغل المرجعي للمجموعة في Orly على عدد من الخطوط، ما يوضح أن الخلاف كان حول بنية المجموعة نفسها لا الأجور فقط.
بعد فشل مفاوضات الإنتاجية طُرحت خطة تشمل نحو 2,900 وظيفة وسحب 14 طائرة طويلة المدى حتى 2017. واقتحمت احتجاجات اجتماع 5 أكتوبر، وانتشرت عالمياً صور مدراء بقمصان ممزقة.
حاولت Air France الخروج من منطق التقشف عبر Trust Together وإنشاء Joon، لكن موقع العلامة بقي غير واضح.
في 2018 كلفت الإضرابات نحو 300 مليون يورو. طرح CEO Jean-Marc Janaillac اتفاق الأجور على تصويت الموظفين، ورفضه 55.44% منهم، فاستقال.
أصبح Benjamin Smith مدير Air France-KLM في أغسطس 2018، وتولت Anne Rigail إدارة Air France في ديسمبر.
أُعيد دمج Joon في 2019، وطلبت المجموعة 60 Airbus A220-300 لتحل محل A318/A319، بينما اتجه الطويل أكثر إلى 787 وA350، وبدأ الخروج من A380.
2020–2023: البقاء وإعادة الرسملة وإعادة البناء
في 2020 انهارت إيرادات المجموعة إلى 11.1 مليار يورو، بخسارة تشغيلية 4.5 مليارات وخسارة صافية 7.1 مليارات ودين صافٍ يقارب 11 ملياراً.
وفرت فرنسا 7 مليارات يورو من دعم السيولة عبر قروض مضمونة وقرض من الدولة.
سرعت الأزمة خروج A380 قبل عامين مع خفض قيمة 500 مليون يورو، وخطة لخفض 6,560 وظيفة في Air France حتى نهاية 2022 وأكثر من ألف في HOP!.
في أغسطس 2020 سمح اتفاق مع SNPL بتوسيع Transavia France في السوق الداخلية، وصوت 90.37% من المشاركين لصالحه.
السبب اقتصادي: TGV وlow-cost وكلفة Air France جعلت عدداً من الخطوط point-to-point غير مناسب للعلامة التاريخية.
تحول جزء من الدعم الحكومي إلى أدوات رأسمالية، ثم جاءت زيادة رأس مال كبيرة في 2022 وأصبحت CMA CGM مساهماً مهماً.
في مارس 2023 سددت المجموعة آخر 2.5 مليار يورو من القرض المضمون الذي كان أصله 4 مليارات.
لكن وزن الدولة ارتفع: من 18.6% في مارس 2006 إلى 28% في يونيو 2026.
تجديد الأسطول والاستراتيجية الممتازة والتحول نحو CDG
تستثمر Air France أكثر من مليار يورو سنوياً في الطائرات الجديدة. في 2025 كان لديها 54 A220 و41 A350. أصبحت الطائرات الجديدة 45% من الأسطول خارج HOP! مقابل 7% فقط في 2021، والهدف 70% في 2030.
تقدر الشركة خفض CO₂ للطائرات الجديدة بنحو 20–25% مقارنة بالطائرات التي تستبدلها.
استثمرت Air France في الصالات، Business، La Première والاتصال على متن الطائرة.
في 2025 تجاوزت إيرادات Air France-KLM 33 مليار يورو وبلغت النتيجة التشغيلية أكثر من ملياري يورو، وهي الأفضل تاريخياً، مع أكثر من 100 مليون مسافر للمجموعة وأكثر من 42 مليوناً لدى Air France.
في الربع الثاني 2026 بلغت النتيجة التشغيلية المعدلة نحو 484 مليون يورو رغم خفض توقعات السعة بسبب الجغرافيا السياسية.
تركز Air France معظم عمليات باريس في CDG باستثناء خطوط Corsica ضمن الخدمة العامة.
أصبحت Transavia المشغل المرجعي في Orly وتولت Toulouse وNice وMarseille، بينما تقوي Air France هذه المدن من CDG لخدمة الربط الدولي.
في 2025 استقبلت Air France نحو 40 مليون عميل في CDG، 53% منهم في اتصال. وتمثل الشركة أكثر من نصف نشاط المطار وفق أرقامها.
صيف 2026 يقارب 170 وجهة في 73 دولة وحتى 630 رحلة يومية قصيرة ومتوسطة.
لكن الاعتماد على hub واحد يجعل أي خلل كبير في الطقس أو ATC أو الأمتعة أو الأمن أو الإضراب قابلاً للانتشار في الشبكة كلها.
التنافسية وإزالة الكربون ووزن الماضي
قدر تقرير برلماني 2026 أن Air France-KLM دفعت نحو 750 مليون يورو من ضرائب التذاكر الفرنسية في 2024 و990 مليون يورو من الرسوم الجوية، أي نحو 1.74 مليار يورو.
كما قدر أثر زيادة ضريبة التضامن في 2025 بنحو 150 مليون يورو سنوياً على مجموعة Air France وAir France وTransavia.
ليست كل هذه الرسوم عبئاً صافياً، لكن الملف يطرح سؤال تحويل حركة الربط نحو hubs أجنبية.
تريد Air France خفض الاستهلاك إلى أقل من 3 لترات لكل مسافر لكل 100 كم في 2030 مقابل نحو 3.3 اليوم.
تعتمد على الأسطول الجديد وSAF وeco-piloting وتحسين المسارات، لكن SAF ما زال أغلى بكثير ومحدود العرض.
إلى جانب AF447، رفضت محكمة العدل الأوروبية في فبراير 2026 طعوناً في ملف اتفاق الشحن الجوي المتعلق بممارسات بين 1999 و2006. كانت Air France قد عوقبت بـ182.9 مليون يورو.
من شركة تُنقذ إلى منصة للتوسع الأوروبي
في يوليو 2026 قدمت Air France-KLM عرضاً ملزماً لشراء نحو 44.9–49.9% من TAP Air Portugal، ثم طلبت Lisbon في سبتمبر تحسين العروض من Air France-KLM وLufthansa.
هل Air France أنقذت فعلاً؟
نعم مقارنة بأصعب مراحلها: أسطول أحدث، شبكة أوضح، دور واضح لـTransavia، CDG في قلب النموذج، ومنتج premium يعطي نتائج.
لا إذا كان المقصود أنها محصنة من الأزمات: الوقود والحروب والضرائب والأوبئة والبيئة يمكن أن تضغط الهامش بسرعة.
الفرق الأساسي هو أن النموذج أصبح أكثر تماسكاً: Air France للـhub والطويل والـpremium، Transavia للـpoint-to-point الحساس للسعر، وطائرات أحدث للكلفة والانبعاثات، وAir France-KLM كمنصة للتوسع الأوروبي.
المصادر الرئيسية
تقارير Air France-KLM ونتائج 2005–2026؛ Air France Corporate؛ BEA؛ البرلمان ومجلس الشيوخ الفرنسي؛ المفوضية الأوروبية؛ Reuters.
Leave a Reply