Air France de 2006 à 2026, crises et rebond
De l’AF447 au Covid, Air France a changé sa flotte, ses coûts et son réseau. En 2026, CDG et Transavia incarnent cette réorganisation.
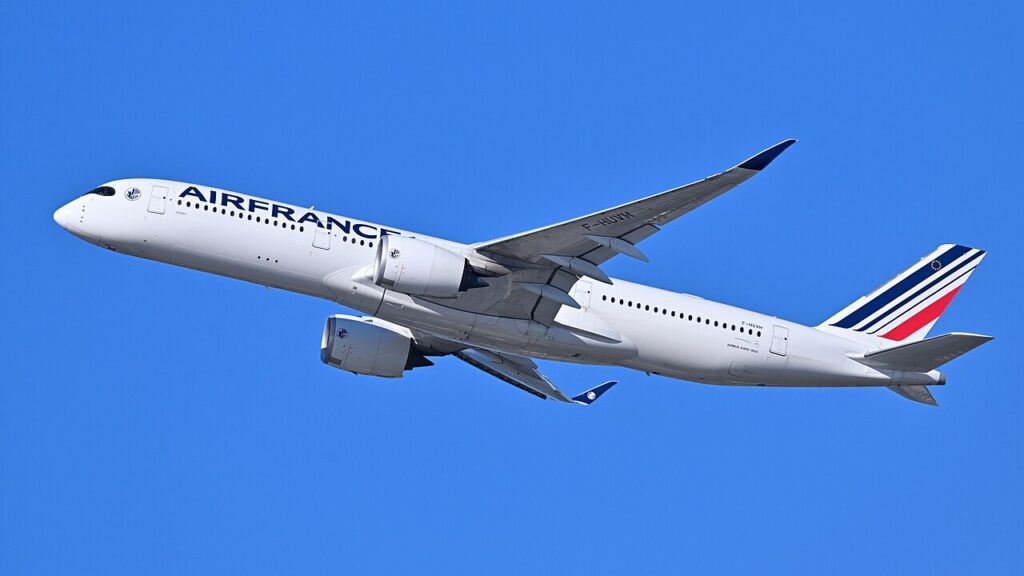
Air France a changé de modèle entre 2006 et 2026. Après l’AF447, des restructurations et la pandémie, elle concentre ses opérations parisiennes à CDG. Elle confie davantage de liaisons à Transavia. Air France-KLM a perdu 7,1 milliards d’euros en 2020. Pourtant, son résultat d’exploitation dépasse 2 milliards d’euros en 2025. Ce rebond ne supprime ni la pression sur les coûts ni les risques pesant sur les correspondances.
Pour les passagers, la mutation change déjà les trajets. Air France regroupe l’essentiel de ses opérations parisiennes à Charles-de-Gaulle, où les correspondances alimentent le long-courrier. Transavia reprend une partie du trafic point-à-point au départ d’Orly. Cette répartition facilite la lecture du réseau, mais un retard à CDG peut désormais compromettre plusieurs vols successifs. Ainsi, le choix de l’aéroport devient déterminant. Les voyageurs doivent aussi comparer les correspondances et les conditions du billet.
Air France-KLM a signé son meilleur résultat d’exploitation en 2025. En 2026, le groupe examine aussi une participation dans TAP Air Portugal. Pourtant, les coûts de flotte et la fiscalité restent lourds. Certaines lignes domestiques peinent à dégager des marges. Les crises géopolitiques menacent également le réseau. Un détour sur un long-courrier augmente la facture de carburant. Il complique aussi les plannings des équipages et les correspondances.
Air France et Air France-KLM : le bon périmètre pour lire vingt ans de transformation
Depuis 2004, Air France-KLM publie ses principaux résultats au niveau du groupe. Ils englobent le chiffre d’affaires, les bénéfices et la dette. Les chiffres financiers concernent donc Air France-KLM, sauf mention explicite de la seule compagnie Air France. C’est une distinction essentielle : KLM, Transavia, le fret et la maintenance contribuent eux aussi aux comptes consolidés.
- 2006-2007 : 23,1 milliards d’euros de chiffre d’affaires et 1,24 milliard de résultat d’exploitation courant pour Air France-KLM.
- 2008-2009 : basculement à 129 millions d’euros de perte d’exploitation et 814 millions de perte nette.
- 2012 : dette du groupe montée à environ 6,5 milliards d’euros ; lancement de Transform 2015.
- 2014 : la grève de quatorze jours des pilotes coûte environ 425 millions d’euros au résultat d’exploitation.
- 2020 : 7,1 milliards d’euros de perte nette pour le groupe et 7 milliards d’euros de soutien de trésorerie français.
- 2025 : plus de 100 millions de passagers pour Air France-KLM et un résultat d’exploitation supérieur à 2 milliards d’euros, record historique.
- 2026 : l’État français détient 28 % d’Air France-KLM, contre 18,6 % vingt ans plus tôt.
2006–2012 : du succès initial à la crise structurelle
Au milieu des années 2000, Air France-KLM apparaît comme l’un des grands gagnants de la consolidation aérienne européenne. Le rapprochement de 2004 réunit Air France et KLM. Ainsi, le groupe conserve deux marques et deux hubs : Paris-CDG et Amsterdam-Schiphol.
L’exercice 2006-2007 donne la mesure de cette puissance. Le groupe réalise 23,073 milliards d’euros de chiffre d’affaires et 1,240 milliard d’euros de résultat d’exploitation courant, en hausse de 32,5 %. Au niveau du résultat net, la part du groupe atteint 891 millions d’euros. À cette époque, les correspondances à CDG structurent déjà le réseau d’Air France. SkyTeam et le programme Flying Blue renforcent aussi les liens commerciaux.
Mais cette prospérité cache deux faiblesses durables. L’activité dépend fortement des prix du carburant et de la conjoncture. Air France affronte aussi des concurrents aux coûts parfois inférieurs.
Le retournement est spectaculaire. En 2008-2009, le chiffre d’affaires atteint 23,97 milliards d’euros. Pourtant, le groupe affiche 129 millions de perte d’exploitation, contre 1,414 milliard de bénéfice un an auparavant. En conséquence, la perte nette atteint 814 millions d’euros.
Cette crise financière mondiale frappe à la fois la clientèle affaires et le fret. Dans le même temps, les couvertures carburant deviennent coûteuses quand le pétrole chute. Ces contrats fixent à l’avance une partie du prix du kérosène. Les avions continuent de voler avec des charges fixes importantes, alors que chaque siège rapporte moins. Quelques points perdus sur la recette moyenne suffisent à faire basculer le résultat.
AF447, une catastrophe et une enquête de sécurité
Le 1er juin 2009, le vol AF447 Rio de Janeiro–Paris, opéré en Airbus A330-203, s’abîme dans l’Atlantique. Les 228 personnes à bord meurent. La catastrophe marque durablement Air France et l’industrie aéronautique. Elle conduit également à réexaminer la formation des équipages à haute altitude.
Selon le BEA, le givrage des sondes Pitot perturbe les indications de vitesse. Ces sondes permettent de mesurer la vitesse par rapport à l’air. L’équipage perd ensuite le contrôle de l’appareil. Le décrochage se poursuit jusqu’à l’impact avec l’océan. L’épave et les enregistreurs ne seront retrouvés qu’en 2011, après des recherches sous-marines exceptionnellement complexes.
Sur le plan judiciaire, l’histoire s’est prolongée bien au-delà de l’enquête technique. Après une relaxe en 2023, la procédure se poursuit en appel. Le 21 mai 2026, la cour d’appel de Paris condamne Air France et Airbus pour homicides involontaires. Elle prononce l’amende maximale applicable aux personnes morales. La décision n’est pas définitive : un pourvoi en cassation a été annoncé. Les conclusions de sécurité du BEA et la responsabilité pénale, toujours contestée à ce stade, relèvent de deux analyses distinctes.
Air France ne retrouve pas durablement le niveau de rentabilité espéré. La concurrence se renforce sur plusieurs fronts. Les compagnies du Golfe gagnent du terrain sur le long-courrier. En Europe, les low-cost progressent et le TGV concurrence plusieurs liaisons intérieures. Lufthansa et British Airways restructurent également leurs activités.
Début 2012, le diagnostic est brutal. Devant le Sénat, la direction explique que la dette d’Air France-KLM est passée d’environ 2,7 milliards d’euros en 2008 à 6,5 milliards en septembre 2011. La rentabilité est jugée insuffisante et les investissements ont continué malgré la faiblesse des résultats.
2012–2019 : restructurations, conflits sociaux et simplification du modèle
Ainsi, le plan Transform 2015 devient le symbole de cette période. Concrètement, le plan vise environ 20 % de compétitivité supplémentaire. Il prévoit de réduire les coûts par siège, réorganiser le réseau européen et désendetter le groupe.
En juin 2012, Air France présente un plan concernant 5 122 emplois d’ici fin 2013. La direction souhaite éviter les licenciements contraints et privilégier les départs naturels ou négociés. D’autres réductions suivront. Un rapport du Sénat indiquera plus tard qu’environ 10 000 départs étaient envisagés jusqu’en 2015, principalement chez Air France.
Ce plan améliore les coûts, mais il transforme aussi profondément le contrat social de la compagnie. Entre 2008 et 2014, les effectifs de la seule Air France passent de 56 851 à 47 920 personnes selon un rapport parlementaire, soit une baisse de 16 %.
En septembre 2014, le conflit constitue un tournant. Ainsi, la direction veut développer Transavia afin de disposer d’un outil plus compétitif sur les marchés loisirs et européens. Une partie des pilotes craint qu’un développement hors du cadre salarial d’Air France ne conduise à une substitution progressive d’activité.
Au total, la grève dure quatorze jours. Air France-KLM chiffre son impact à 425 millions d’euros sur le résultat d’exploitation et près de 500 millions d’euros de chiffre d’affaires perdu. Le conflit dépasse les salaires. Il porte sur la répartition des lignes entre Air France et Transavia, dont les modèles de coûts diffèrent.
Ironie de l’histoire : douze ans plus tard, Transavia sera devenue l’opérateur de référence du groupe à Paris-Orly pour plusieurs grandes liaisons domestiques.
2015–2019, nouveaux conflits et changements de direction
À l’automne 2015, les négociations de productivité échouent. La direction présente alors un « plan B ». Elle envisage 2 900 suppressions de postes et le retrait de quatorze avions long-courriers d’ici 2017. Le 5 octobre, des manifestants envahissent la réunion du comité central d’entreprise. Deux cadres sont pris à partie. Les images de leurs chemises déchirées circulent largement.
L’épisode est désastreux pour l’image de la compagnie. Il révèle des positions difficiles à concilier. Des salariés voient les économies comme une menace sur l’emploi. La direction estime que le retard des réformes bénéficie aux concurrents.
Ainsi, Air France tente ensuite de sortir d’une logique uniquement défensive. Il lance ainsi la stratégie Trust Together et crée Joon, une nouvelle compagnie destinée à opérer avec des coûts inférieurs tout en renouvelant l’expérience client. Ce positionnement, présenté comme plus jeune et plus numérique, reste toutefois difficile à comprendre : Joon n’est ni vraiment Air France, ni une low-cost classique.
2018–2019, du conflit salarial au virage industriel
En 2018, un conflit salarial remet tout en question. Après plusieurs journées de grève, dont le coût est alors estimé autour de 300 millions d’euros, le PDG d’Air France-KLM Jean-Marc Janaillac soumet son projet d’accord salarial au vote des salariés. Le texte est rejeté par 55,44 % des votants. Il démissionne.
À ce moment, le contraste avec KLM devient politiquement et socialement explosif : la compagnie néerlandaise affiche une rentabilité supérieure, tandis qu’Air France reste perçue comme plus coûteuse et plus difficile à transformer.
En août 2018, le Canadien Benjamin Smith, ancien dirigeant d’Air Canada, est nommé directeur général d’Air France-KLM. Il prend brièvement les commandes opérationnelles d’Air France avant la nomination d’Anne Rigail à la direction générale de la compagnie en décembre.
Dès lors, la nouvelle équipe tranche avec plusieurs choix précédents. Joon est réintégrée à Air France en 2019 : la marque est considérée comme insuffisamment lisible et sa coexistence avec Air France ajoute de la complexité. Dans le même temps, la stratégie de flotte est profondément revue.
Air France-KLM commande 60 Airbus A220-300 destinés à Air France pour remplacer les A318 et A319. Le long-courrier se recentre progressivement sur le Boeing 787 et surtout l’Airbus A350. Quant à l’A380, dont le coût et la taille correspondent de moins en moins au nouveau modèle économique, sa sortie est programmée.
2020–2023 : survie, recapitalisation et reconstruction
Puis survient la pandémie. Aucune restructuration antérieure n’avait préparé le transport aérien à une fermeture quasi simultanée des frontières mondiales.
D’après les comptes publiés par Air France-KLM, le chiffre d’affaires s’effondre en 2020 à 11,1 milliards d’euros, en recul de 59 %. La perte d’exploitation atteint 4,5 milliards et la perte nette 7,1 milliards d’euros. L’endettement net grimpe à 11 milliards.
En réponse, l’État français met en place 7 milliards d’euros de soutien de trésorerie en faveur d’Air France : une garantie publique sur des prêts bancaires et un prêt d’actionnaire de l’État. Sans cette intervention, la question de la continuité même de la compagnie se serait posée.
La crise accélère aussi des décisions industrielles. En mai 2020, Air France annonce l’arrêt définitif de ses Airbus A380, deux ans plus tôt que prévu, avec une dépréciation de 500 millions d’euros. Les restructurations touchent aussi l’emploi. Air France prévoit 6 560 postes en moins d’ici fin 2022, sur environ 41 000. HOP! annonce plus de 1 000 suppressions supplémentaires.
Cependant, le Covid ne fait pas que réduire les effectifs. Il accélère une évolution déjà ancienne : la diminution du rôle du réseau intérieur point-à-point d’Air France. En août 2020, un accord majoritaire avec le SNPL autorise le développement de Transavia France sur les liaisons domestiques. Lors du référendum syndical, 90,37 % des votants se prononcent en faveur de l’accord.
Cette bascule répond à la concurrence sur le marché intérieur. Le TGV et les low-cost attirent une partie des voyageurs. Or, les coûts d’Air France restent élevés sur certaines lignes peu rémunératrices.
Recapitalisation et sortie des aides d’urgence
Ensuite, la reprise du trafic permet progressivement de sortir du mode survie. L’État français transforme en 2021 une partie de son soutien en instruments de fonds propres, tandis qu’une importante augmentation de capital intervient en 2022. CMA CGM devient à cette occasion un actionnaire de référence.
En mars 2023, Air France-KLM rembourse intégralement les 2,5 milliards d’euros restant sur le prêt garanti par l’État français, qui s’élevait initialement à 4 milliards. La sortie de ces aides marque une étape financière. Le groupe peut de nouveau se financer sans recourir directement aux prêts d’urgence de la pandémie.
Mais l’État n’est pas revenu à sa position d’avant-crise. En mars 2006, la France détenait 18,6 % du capital d’Air France-KLM. Au 30 juin 2026, elle en détient 28 %. Ces aides ont donc renforcé durablement le poids public dans l’actionnariat.
Flotte, premium et recentrage sur CDG : le nouveau modèle industriel
La rupture la plus visible est aujourd’hui industrielle. Selon Air France, la compagnie investit plus d’un milliard d’euros par an dans les avions de nouvelle génération. En 2025, la compagnie dispose déjà de 54 A220 et 41 A350. Ces appareils représentent 45 % de la flotte Air France hors HOP!, contre seulement 7 % en 2021. L’objectif affiché est d’atteindre 70 % en 2030.
Mais l’enjeu ne se limite pas à l’environnement. Un A220 ou un A350 consomme moins de carburant, réduit les coûts de maintenance liés à l’âge de la flotte et simplifie progressivement les opérations. Air France estime les gains d’émissions de CO₂ des appareils de nouvelle génération à 20 à 25 % par rapport aux appareils remplacés.
Le retrait de l’A380 et des anciens A318/A319 marque un changement industriel. Air France préfère des avions plus économes et adaptés à chaque liaison. Elle peut ainsi maintenir les fréquences sans miser uniquement sur de très gros appareils.
La montée en gamme améliore les recettes
Toutefois, le redressement récent ne repose pas uniquement sur les économies. Air France-KLM cherche aussi à augmenter la valeur de chaque passager. Le groupe investit dans les salons, les cabines Business et La Première. Il renforce aussi le Wi-Fi et les services à bord. Cette offre premium le distingue des low-cost sur le long-courrier.
Les résultats officiels de 2025 donnent du poids à cette stratégie. Air France-KLM réalise environ 33 milliards d’euros de chiffre d’affaires et enregistre un résultat d’exploitation supérieur à 2 milliards d’euros, le meilleur de son histoire. Le groupe transporte plus de 100 millions de passagers. Air France indique de son côté avoir transporté plus de 42 millions de voyageurs en 2025.
Désormais, le long-courrier et les cabines premium sont devenus particulièrement précieux. En 2026, malgré la hausse du carburant et les crises au Moyen-Orient, Air France-KLM continue de bénéficier d’une demande robuste sur l’Asie et l’Amérique du Nord. Au deuxième trimestre 2026, le groupe dépasse les attentes du marché avec 484 millions d’euros de résultat d’exploitation ajusté, même s’il réduit ses prévisions de capacité en raison du contexte géopolitique.
Orly et CDG, les nouvelles options des voyageurs
Concrètement, la réorganisation parisienne modifie les choix des passagers. Depuis Orly, un vol direct n’offre pas les mêmes correspondances qu’un départ de CDG. Le programme officiel été 2026 précise les dessertes et les fréquences annoncées.
Cette réorganisation devient particulièrement visible à Paris-Orly. À partir de l’été 2026, Air France recentre l’essentiel de ses opérations parisiennes à Charles de Gaulle, à l’exception des liaisons vers la Corse assurées dans le cadre de la délégation de service public.
Transavia devient parallèlement l’opérateur de référence du groupe à Orly et reprend notamment des liaisons vers Toulouse, Nice et Marseille. Air France renforce ces mêmes villes depuis CDG afin de privilégier les correspondances internationales.
Ce choix résume vingt années de transformation : Air France cesse progressivement de vouloir être tous les transporteurs à la fois. Air France privilégie les correspondances, le long-courrier et les cabines premium. Transavia développe davantage les vols directs de loisirs, sensibles au prix.
Les correspondances au cœur du réseau Air France
Enfin, le hub de CDG reste l’actif central de la compagnie. En 2025, près de 40 millions de clients Air France y ont été accueillis, dont 53 % en correspondance. La compagnie représente à elle seule plus de la moitié de l’activité de l’aéroport selon ses propres chiffres.
En 2026, Air France dessert près de 170 destinations dans 73 pays sur son programme d’été, avec jusqu’à 630 vols quotidiens sur le court et moyen-courrier et une croissance du long-courrier principalement orientée vers les Amériques et l’Asie.
Le hub de CDG rassemble les voyageurs en provenance de nombreuses villes sur des vols long-courriers qui ne seraient pas rentables avec la seule clientèle parisienne. Mais sa logique de correspondances concentre aussi les risques. Une fermeture de piste, des bagages en retard ou des arrivées décalées peuvent provoquer des correspondances manquées, déplacer les équipages et retarder les départs suivants. Pour le passager, une marge suffisante entre deux vols reste donc décisive.
Compétitivité, décarbonation et poids du passé
Air France reste confrontée à un environnement de coûts français particulièrement discuté dans le secteur. Un rapport de l’Assemblée nationale publié en 2026 indique qu’Air France-KLM a reversé en 2024 environ 750 millions d’euros de taxes françaises sur les billets et acquitté 990 millions d’euros de redevances de transport aérien, soit 1,74 milliard d’euros sur le réseau.
Le même rapport estime que la hausse de la taxe de solidarité sur les billets d’avion en 2025 représente environ 150 millions d’euros d’impact annuel pour le groupe Air France, Air France et Transavia, auxquels s’ajoute notamment l’effet indirect de la taxe sur les grandes infrastructures de transport via les redevances aéroportuaires.
Ces chiffres ne signifient pas que toutes ces sommes constituent un handicap net, une partie finançant les fonctions nécessaires au transport aérien, mais ils illustrent un débat stratégique majeur : jusqu’où peut-on augmenter le coût du transport aérien français sans favoriser les hubs et compagnies basés à l’étranger ?
Le coût du renouvellement et de la décarbonation
Or, la réduction des émissions crée une nouvelle contrainte financière. Air France doit payer ses nouveaux appareils, investir dans des carburants durables encore coûteux et maintenir des tarifs compétitifs face à des transporteurs soumis à des règles différentes. Le renouvellement de flotte réduit la consommation des avions remplacés ; il ne suffit pas à décarboner l’ensemble des vols.
Pour réduire ses émissions, le renouvellement de flotte est aujourd’hui son principal levier. La compagnie vise une consommation moyenne inférieure à trois litres de carburant par passager aux 100 kilomètres en 2030, contre environ 3,3 litres actuellement. Elle mise aussi sur les carburants d’aviation durables, l’éco-pilotage et l’optimisation des trajectoires.
Mais le SAF demeure beaucoup plus coûteux que le kérosène fossile et son offre mondiale reste limitée. La décarbonation n’est donc pas seulement une question technologique : c’est un problème industriel, financier et politique.
En 2026, deux affaires anciennes reviennent dans l’actualité. Outre le jugement en appel concernant l’AF447, la Cour de justice de l’Union européenne rejette en février les recours de plusieurs compagnies dans le dossier de l’entente sur le fret aérien portant sur des pratiques datant de décembre 1999 à février 2006. Air France avait été sanctionnée d’une amende de 182,9 millions d’euros dans cette affaire.
Ces deux dossiers sont très différents par leur nature, mais ils rappellent qu’une compagnie de la taille d’Air France porte des responsabilités et des contentieux dont l’horizon dépasse parfois largement une décennie.
D’une compagnie à sauver à une plateforme de consolidation européenne
Le signe le plus frappant du changement de cycle est sans doute la bataille pour TAP Air Portugal. En juillet 2026, Air France-KLM dépose une offre engageante pour acquérir entre 44,9 % et 49,9 % du capital de la compagnie portugaise. À la rentrée de septembre, Lisbonne demande à Air France-KLM et Lufthansa d’améliorer leurs propositions.
Il y a seulement six ans, le groupe dépendait d’un soutien public massif pour traverser le Covid. Le groupe cherche désormais à investir dans un autre transporteur national européen. Cela ne signifie pas que toutes les fragilités ont disparu ; mais le rapport de force stratégique est radicalement différent.
Air France en 2026, un modèle renforcé mais encore vulnérable
Comparée à ses moments les plus critiques, la compagnie a renforcé plusieurs de ses atouts. La flotte s’est modernisée et le réseau devient plus lisible. Transavia dispose d’un rôle défini ; CDG concentre les correspondances. Enfin, les cabines premium contribuent aux recettes du groupe.
Ce redressement ne protège pourtant pas la compagnie de nouvelles crises. Le transport aérien reste cyclique. Une flambée du carburant peut faire disparaître une partie d’une marge en quelques mois. Les guerres peuvent fermer des espaces aériens, les épidémies interrompre les flux, les taxes augmenter, et la transition environnementale nécessitera des milliards d’euros d’investissements.
La principale différence avec 2012 ou 2020 est peut-être ailleurs : Air France semble enfin disposer d’un modèle plus cohérent. Air France pour le hub, le long-courrier et le premium ; Transavia pour une grande partie du point-à-point sensible au prix ; une flotte récente pour réduire consommation et coûts ; et Air France-KLM comme plateforme de consolidation européenne.
La réussite de cette réorganisation se mesurera désormais dans la régularité des correspondances, la maîtrise des coûts et le financement des nouveaux avions. Air France et Transavia ne proposent plus exactement les mêmes déplacements au départ de Paris.
Sources principales de l’enquête
- Air France-KLM, documents de référence et rapports annuels 2005-2006 à 2025 ; résultats semestriels 2026.
- Air France-KLM, résultats 2006-2007, 2008-2009, 2014, 2020 et 2025.
- Air France Corporate, programme été 2026, chiffres clés, renouvellement de flotte et historique du hub de Paris-CDG.
- BEA, rapport et dossier d’enquête du vol AF447.
- Commission européenne, décisions relatives aux aides d’État accordées durant la crise Covid.
- Eurofound, fiches de restructuration Air France 2012, 2013, 2015 et 2020.
- Sénat et Assemblée nationale, rapports sur la compétitivité, le transport aérien et la fiscalité du secteur.
- Reuters, suivi des résultats 2025-2026, de l’AF447, de la consolidation européenne et des dossiers de concurrence.
À lire ensuite
LA PAROLE AUX LECTEURS
Échangeons sur cet article.
Une question, une précision, un point de vue ? Partagez-le avec nous.