ALLIANCES AÉRIENNES 3/3
Troisième et dernier volet de notre série consacrée aux grandes alliances aériennes mondiales. Après oneworld et Star Alliance, AeroSillage se penche sur SkyTeam : une alliance moins étendue que sa grande rivale allemande-américaine, mais structurée autour de plusieurs des groupes les plus puissants du transport aérien mondial.
Fondée en 2000 par Aeromexico, Air France, Delta Air Lines et Korean Air, SkyTeam relie aujourd’hui environ 1 000 destinations dans 160 pays, avec plus de 13 600 vols quotidiens et quelque 624 millions de passagers annuels annoncés par l’alliance. Elle compte 18 membres actifs, auxquels s’ajoute Aeroflot dont l’adhésion reste suspendue depuis 2022. Mais ces chiffres ne disent pas tout. SkyTeam est aujourd’hui probablement l’alliance qui illustre le mieux une évolution de fond du secteur : le passage d’une logique de simple coopération mondiale vers des blocs commerciaux de plus en plus intégrés, structurés par des joint-ventures, des prises de participation et des groupes multimarques.
2000 : une alliance née pour répondre à Star Alliance et oneworld
Lorsque SkyTeam voit le jour à New York le 22 juin 2000, Star Alliance existe déjà depuis trois ans et oneworld depuis un an. Les quatre fondateurs — Aeromexico, Air France, Delta Air Lines et Korean Air — cherchent alors à construire un réseau global concurrent capable d’offrir davantage de correspondances, de reconnaissance des statuts et de fidélisation.
Au fil des années, l’alliance s’élargit en Europe, en Asie, en Afrique et en Amérique latine. Son histoire récente est toutefois marquée par plusieurs mouvements structurants : SAS rejoint SkyTeam en septembre 2024 après avoir quitté Star Alliance ; Czech Airlines cesse ses opérations en octobre 2024 ; ITA Airways quitte l’alliance au printemps 2025 avant de rejoindre Star Alliance en 2026. SkyTeam n’est donc pas figée : sa composition reflète directement la recomposition capitalistique du transport aérien mondial.
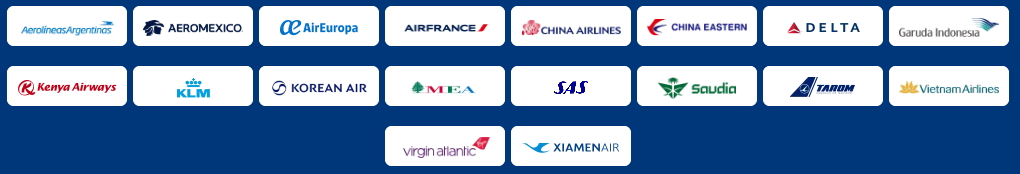
18 membres actifs, mais des rôles très différents
Comme pour les deux autres alliances, la valeur réelle de SkyTeam ne se mesure pas seulement au nombre de compagnies. Chaque membre apporte un hub, une zone géographique ou une spécialité commerciale particulière.
Aerolíneas Argentinas : l’ancrage sud-américain
Depuis Buenos Aires, Aerolíneas Argentinas apporte à SkyTeam une couverture domestique unique en Argentine et une présence régionale importante dans le cône sud. Son poids mondial reste limité, mais son réseau local est difficile à reproduire pour un partenaire étranger.
Aeromexico : le Mexique et le pont vers les États-Unis
Aeromexico structure une part essentielle du réseau SkyTeam en Amérique latine grâce à Mexico et à sa relation historique avec Delta. Son rôle est particulièrement stratégique sur les flux entre Mexique, États-Unis, Amérique centrale et Europe.
Air Europa : Madrid comme second levier ibérique
Air Europa apporte Madrid, l’Amérique latine et un réseau européen complémentaire. Mais son avenir capitalistique demeure un sujet central : après l’échec du rachat par IAG, la compagnie reste un actif stratégique pour tout groupe souhaitant renforcer sa position en Espagne.
Air France et KLM : le cœur européen de SkyTeam
Paris-CDG et Amsterdam-Schiphol forment l’une des architectures de hubs les plus puissantes du continent. Air France-KLM joue un rôle moteur dans l’alliance, notamment sur l’Atlantique Nord, l’Afrique et l’Asie. L’intégration progressive de SAS dans la sphère Air France-KLM renforce encore ce poids.
China Airlines, China Eastern et XiamenAir : une forte empreinte chinoise et taïwanaise
SkyTeam dispose d’une présence asiatique particulièrement dense grâce à China Eastern à Shanghai, XiamenAir dans le sud-est chinois et China Airlines à Taïwan. Cette implantation est un atout considérable, même si les restrictions géopolitiques et les différences de modèles commerciaux limitent parfois l’intégration.
Delta Air Lines : le pilier économique de l’alliance
Delta est probablement le membre le plus structurant de SkyTeam. Ses hubs américains, sa puissance financière et ses participations dans plusieurs partenaires font de la compagnie un acteur qui dépasse le simple cadre d’une alliance classique. Delta est au centre de plusieurs joint-ventures qui donnent à SkyTeam une cohérence commerciale particulièrement forte sur l’Atlantique Nord.
Garuda Indonesia : l’archipel indonésien
Garuda apporte Jakarta, Bali et un accès à l’un des plus grands marchés d’Asie du Sud-Est. Sa trajectoire financière a été mouvementée, mais sa couverture domestique demeure un atout géographique important pour l’alliance.
Kenya Airways : l’Afrique de l’Est
Depuis Nairobi, Kenya Airways complète le réseau africain de SkyTeam et constitue une porte d’entrée vers l’Afrique de l’Est. Sa fragilité financière chronique reste toutefois une limite et rappelle que toutes les compagnies membres ne disposent pas de la même solidité.
Korean Air : Séoul comme hub majeur d’Asie du Nord-Est
Korean Air est l’un des fondateurs de SkyTeam et l’un de ses piliers asiatiques. L’absorption progressive d’Asiana renforce encore la domination de Korean Air sur le marché sud-coréen, avec un effet indirect majeur sur l’équilibre entre alliances : Asiana appartient encore à Star Alliance mais son avenir y est nécessairement compté.
Middle East Airlines : un petit membre à forte valeur régionale
MEA apporte Beyrouth et une couverture du Levant. Sa taille est réduite, mais son implantation locale et sa connaissance régionale lui donnent une valeur stratégique supérieure à son nombre d’appareils.
SAS : le grand renfort européen de SkyTeam
L’arrivée de SAS en septembre 2024 est l’un des mouvements les plus importants de l’histoire récente de l’alliance. Copenhague devient un hub SkyTeam majeur et renforce considérablement la couverture de la Scandinavie et de l’Atlantique Nord. Le projet d’Air France-KLM de devenir actionnaire majoritaire de SAS donne à cette adhésion une dimension encore plus structurante.
Saudia : l’Arabie saoudite en pleine transformation
Saudia apporte Djeddah et Riyad au moment où l’Arabie saoudite investit massivement dans l’aviation. L’arrivée de Riyadh Air comme nouvelle compagnie indépendante ne remet pas immédiatement en cause son rôle, mais elle accroît la compétition sur son propre marché.
TAROM : une présence européenne devenue fragile
La compagnie roumaine conserve un rôle de maillage autour de Bucarest, mais sa petite taille et ses difficultés structurelles en font l’un des membres les moins influents du réseau.
Vietnam Airlines : un marché asiatique en croissance rapide
Vietnam Airlines apporte Hanoï et Hô Chi Minh-Ville, ainsi qu’un réseau domestique et régional particulièrement pertinent dans une zone de croissance rapide du transport aérien.
Virgin Atlantic : Londres-Heathrow et la force de l’Atlantique Nord
Entrée dans SkyTeam en 2023, Virgin Atlantic apporte Londres-Heathrow et renforce fortement le portefeuille transatlantique de l’alliance. Son intégration avec Delta et Air France-KLM illustre parfaitement la logique SkyTeam : l’alliance n’est qu’une couche supplémentaire au-dessus de partenariats commerciaux beaucoup plus profonds.
La vraie force de SkyTeam : l’intégration économique entre ses grands membres
SkyTeam est souvent moins spectaculaire que Star Alliance en nombre de destinations, mais ses principaux membres sont étroitement liés. Delta, Air France-KLM et Virgin Atlantic disposent d’une joint-venture transatlantique très intégrée. Aeromexico est également fortement liée à Delta. Korean Air coopère étroitement avec le groupe américain sur le Pacifique.
Cette structure réduit l’importance du simple label d’alliance et renforce en parallèle son efficacité économique. Pour un passager, les bénéfices SkyTeam restent classiques — priorités, salons, accumulation de miles — mais derrière cette façade se cache un réseau de partenariats commerciaux beaucoup plus sophistiqué.
Air France-KLM devient-elle le centre de gravité européen de SkyTeam ?
La montée d’Air France-KLM au capital de SAS pourrait profondément modifier l’équilibre interne. Avec Paris, Amsterdam et Copenhague, le groupe disposerait de trois hubs majeurs complémentaires. Si Air France-KLM remportait en plus la bataille pour TAP Air Portugal, SkyTeam pourrait récupérer Lisbonne et une position très forte vers le Brésil et l’Afrique lusophone.
Ce scénario changerait radicalement la carte européenne de l’alliance. Il montrerait aussi à quel point l’avenir des alliances dépend désormais davantage des acquisitions et des participations croisées que des décisions purement commerciales.
Le départ d’ITA : un rappel brutal des limites du modèle
ITA Airways a quitté SkyTeam en 2025 puis rejoint Star Alliance en 2026, dans le sillage de son rapprochement avec Lufthansa Group. Ce basculement démontre qu’une alliance ne contrôle jamais réellement ses membres. Une modification capitalistique peut suffire à faire basculer une compagnie d’un bloc vers un autre.
Le cas ITA est d’autant plus révélateur qu’il a offert à Star Alliance le hub de Rome-Fiumicino tout en privant SkyTeam d’un point d’appui important en Méditerranée.
Un vide majeur : l’Inde
SkyTeam dispose d’une présence forte en Chine, en Corée, au Vietnam et en Indonésie, mais elle ne possède pas de grand membre indien. C’est probablement l’une de ses faiblesses structurelles les plus importantes. Alors que l’Inde devient l’un des marchés aériens les plus dynamiques du monde, Star Alliance bénéficie d’Air India et oneworld peut s’appuyer sur Qatar Airways et plusieurs connexions indirectes.
Pour SkyTeam, trouver un partenaire solide en Inde constituerait un levier stratégique majeur — mais les options crédibles sont peu nombreuses.
Une présence limitée dans le Golfe
Saudia donne à SkyTeam une implantation au Moyen-Orient, mais l’alliance n’a aucun équivalent direct à Qatar Airways chez oneworld ni à Turkish Airlines chez Star Alliance. Emirates et Etihad restent hors des trois grandes alliances, et Riyadh Air a choisi de construire ses partenariats de manière indépendante.
Cette faiblesse est importante car le Golfe est devenu un carrefour majeur entre Europe, Asie, Afrique et Océanie.
L’intermodalité, un terrain où SkyTeam veut prendre de l’avance
SkyTeam cherche à se différencier autrement. L’alliance a signé des partenariats avec Eurostar et Trenitalia afin d’intégrer davantage le rail dans les parcours aériens. Cette stratégie pourrait devenir un avantage compétitif en Europe, où la pression réglementaire et environnementale pousse les compagnies à remplacer certaines liaisons courtes par le train.
La logique est claire : l’alliance du futur ne sera peut-être plus seulement une alliance entre compagnies aériennes, mais une plateforme de mobilité intégrant plusieurs modes de transport.
La fidélité reste un atout, mais le système demeure fragmenté
SkyTeam n’a pas de programme de fidélité unique. Chaque compagnie conserve son propre programme — Flying Blue, SkyMiles, SKYPASS, EuroBonus, etc. — et les miles ne sont pas librement transférables d’un programme à l’autre. Les statuts Elite et Elite Plus harmonisent certains avantages, mais le voyageur reste confronté à une multiplicité de règles.
Cette fragmentation est commune aux trois grandes alliances. Elle montre que la promesse d’un produit mondial parfaitement uniforme reste encore largement théorique.
SkyTeam est-elle plus fragile que ses concurrentes ?
Sur certains marchés, oui. Elle n’a pas la couverture mondiale de Star Alliance ni la cohérence premium de certains membres de oneworld. Plusieurs compagnies restent financièrement fragiles et sa présence est faible en Inde et relativement limitée au Moyen-Orient.
Mais elle possède un avantage différent : ses membres les plus importants sont profondément intégrés économiquement. Delta, Air France-KLM, Korean Air, Virgin Atlantic, Aeromexico et désormais SAS forment un noyau très solide.
Le scénario à surveiller : une alliance de moins en moins indépendante de ses grands groupes
SkyTeam pourrait être la première des trois grandes alliances à devenir, dans les faits, l’extension d’un petit nombre de groupes très puissants. Delta domine l’Amérique du Nord, Air France-KLM structure l’Europe, Korean Air l’Asie du Nord-Est. SAS renforce ce bloc, tandis que d’autres compagnies apportent la profondeur régionale.
Cette évolution peut rendre l’alliance plus efficace, mais aussi plus dépendante des stratégies de ses actionnaires dominants. Si ces groupes privilégient leurs propres joint-ventures et participations, l’identité de SkyTeam pourrait devenir secondaire.
SkyTeam en 2026 : moins vaste, mais peut-être plus intégrée
Vingt-six ans après sa création, SkyTeam n’est pas la plus grande alliance mondiale. Mais elle est probablement celle qui illustre le mieux la mutation actuelle du transport aérien : moins d’accords symboliques, davantage de liens capitalistiques, de joint-ventures et de coordination commerciale.
Son avenir dépendra de trois dossiers : la montée d’Air France-KLM dans SAS, l’issue de la privatisation de TAP et la capacité à combler ses lacunes géographiques, notamment en Inde. Si ces dossiers lui sont favorables, SkyTeam pourrait réduire une partie de l’écart avec Star Alliance tout en consolidant un modèle plus intégré que réellement fédéral.
1/3 : oneworld
2/3 : Star Alliance
3/3 : SkyTeam
Sources principales
SkyTeam — compagnies membres
SkyTeam — histoire de l’alliance
SkyTeam — chiffres du réseau
SkyTeam — programmes de fidélité
Chaque dimanche, AeroSillage sélectionne 5 informations, enquêtes et analyses à retenir. Pas de remplissage, pas de spam.
Recevoir la newsletter
Laisser un commentaire