De Minerve à Air Lib, pourquoi la France a perdu ses grandes compagnies
De Minerve à Air Lib, les grands concurrents d’Air France n’ont pas tous disparu pour les mêmes raisons. Charters, compagnies régionales et faillites de 2019 révèlent des trajectoires distinctes.

Entre les années 1980 et 2019, plusieurs compagnies françaises ont tenté de s’imposer face à Air France, depuis Paris-Orly et les aéroports régionaux. Minerve, AOM et Air Liberté nourrissaient l’ambition d’un second grand ensemble aérien, tandis qu’Air Littoral défendait un autre modèle régional ; Air Lib cesse ses vols en février 2003 et laisse derrière elle une commission d’enquête parlementaire. Aigle Azur et XL Airways disparaissent à leur tour en septembre 2019. Les charters et les compagnies régionales ont connu d’autres trajectoires, entre rachats, disparitions de marques et liquidations. L’ouverture du marché européen n’a ni produit un destin unique ni garanti leur survie.
Toutes ces compagnies n’ont pas disparu pour les mêmes raisons. Certaines sociétés sont nées sur le marché du voyage organisé, d’autres ont grandi sur les lignes régionales ou vers l’outre-mer. Leurs ressources, leurs actionnaires et leurs calendriers diffèrent. Deux points les rapprochent : le prix des avions et des droits commerciaux qu’il faut financer longtemps avant de dégager des marges, puis le choc de restructurations parfois menées sans capitaux suffisants. Le dossier Air Lib en offre la démonstration la mieux documentée.
Minerve et AOM, la tentation d’un grand concurrent à Orly
Le marché français du charter offre alors des possibilités que les grandes compagnies régulières n’occupent pas entièrement. Les voyages à forfait remplissent des avions vendus à des organisateurs de séjours ; une partie du risque commercial est transférée au voyagiste, mais les transporteurs dépendent de commandes concentrées sur certaines saisons. Minerve grandit dans ce cadre. Sortir ensuite du charter suppose de commercialiser elle-même les sièges, d’entretenir un réseau de vente et d’assurer des dessertes régulières, même lorsque la demande est moins forte.
La naissance d’AOM après le rapprochement entre Minerve et Air Outre Mer ne procède donc pas d’une simple addition de marques. Elle unit des flottes, des marchés et des modes de distribution, avec l’ambition de faire d’Orly autre chose qu’un aéroport de rabattement vers les grandes compagnies établies. Les liaisons vers les territoires ultramarins promettent un trafic stable en apparence, mais elles mobilisent des gros-porteurs et exigent des réserves financières pour absorber les variations saisonnières.
Il faut aussi obtenir des créneaux horaires à Orly. Une compagnie qui propose peu de fréquences ne peut pas facilement attirer les passagers habitués à choisir leur heure de départ. À l’inverse, multiplier les rotations accroît les coûts avant que la clientèle suive. Cette contradiction pèse sur toutes les tentatives de construire un second réseau généraliste français. Le succès des premières lignes ne suffit pas à assurer l’équilibre de tout l’ensemble.
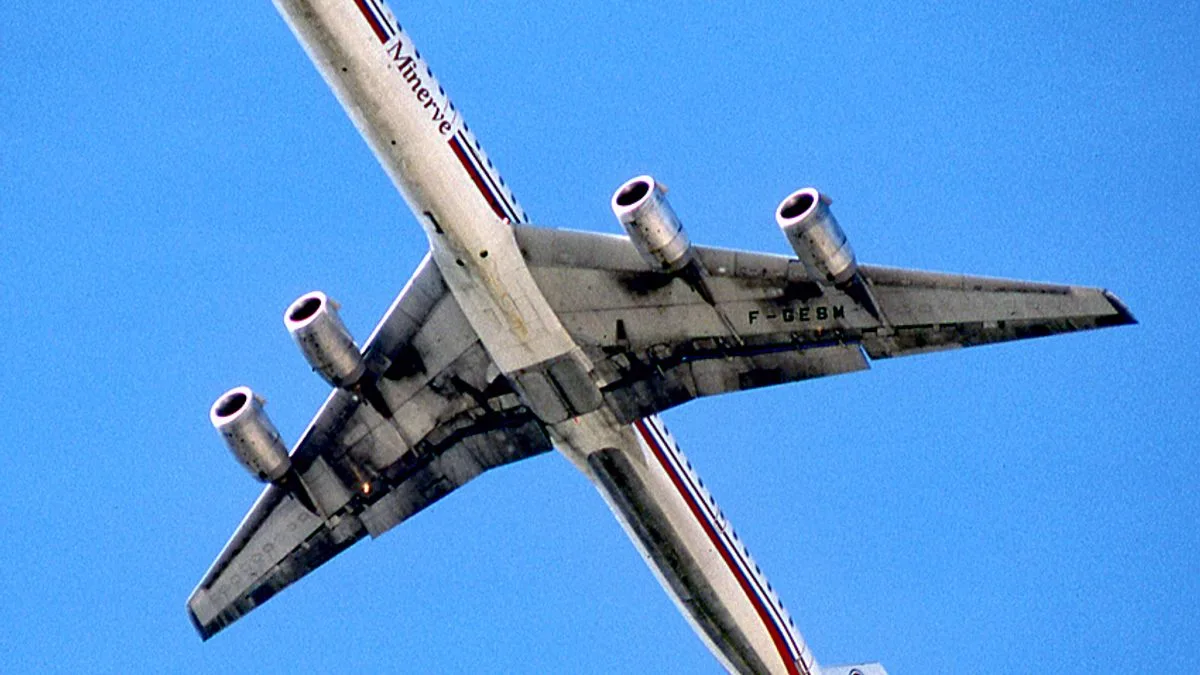
Minerve est créée au milieu des années 1970 dans le transport à la demande. Le charter accompagne la croissance des voyages organisés, mais ses recettes restent exposées aux contrats avec les voyagistes et aux saisons touristiques. En cherchant à élargir son activité, la compagnie entre sur des marchés où il faut financer davantage de lignes, de distribution et de flotte. Ses Douglas DC-8 incarnent cette période du long-courrier loisirs français.
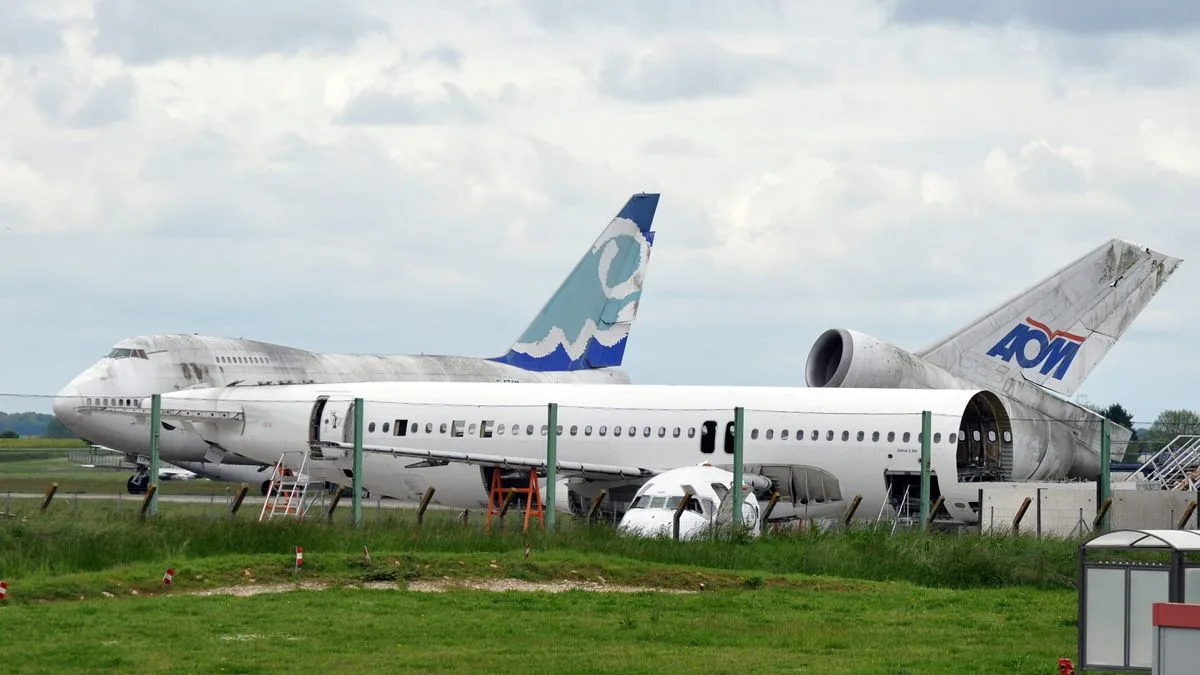
Son rapprochement avec Air Outre-Mer fait émerger AOM-Minerve au début des années 1990. La future AOM French Airlines cherche à combiner transport domestique, réseaux ultramarins et liaisons internationales. Paris-Orly devient un enjeu central : pour construire un concurrent crédible, il ne suffit pas d’avoir des avions. Il faut des créneaux, des fréquences, une clientèle fidèle et des correspondances.
La concurrence avec le groupe Air France est réelle, mais l’ambition réclame des moyens importants. L’actionnariat évolue et Swissair s’intéresse à un regroupement d’opérateurs européens. La stratégie peut apporter un partenaire financier, sans résoudre automatiquement les fragilités de chaque compagnie acquise. C’est la leçon qui ressortira, quelques années plus tard, des travaux parlementaires sur l’effondrement d’Air Lib.
Air Liberté, du pari de 1987 au rapprochement avec AOM
Air Liberté occupe une place singulière. Ses transformations successives font apparaître plusieurs logiques industrielles : conquérir des lignes à l’ouverture du marché, bénéficier des réseaux du groupe TAT, puis entrer dans une stratégie plus large autour de Swissair. Chaque opération a ses synergies annoncées. Mais l’intégration des flottes, des contrats de travail et des systèmes de réservation ne se réalise pas automatiquement à la signature d’un accord entre actionnaires.
La commission d’enquête parlementaire de 2003 retrace les acquisitions successives et les difficultés de la constellation AOM-Air Liberté. Le rapport attribue des responsabilités de gestion à plusieurs intervenants et critique la faiblesse du montage de reprise. Ces constatations doivent être rapportées comme celles d’une commission, non comme une condamnation judiciaire individuelle. La différence n’atténue pas la gravité des défaillances qu’elle décrit ; elle respecte la portée de chaque document.
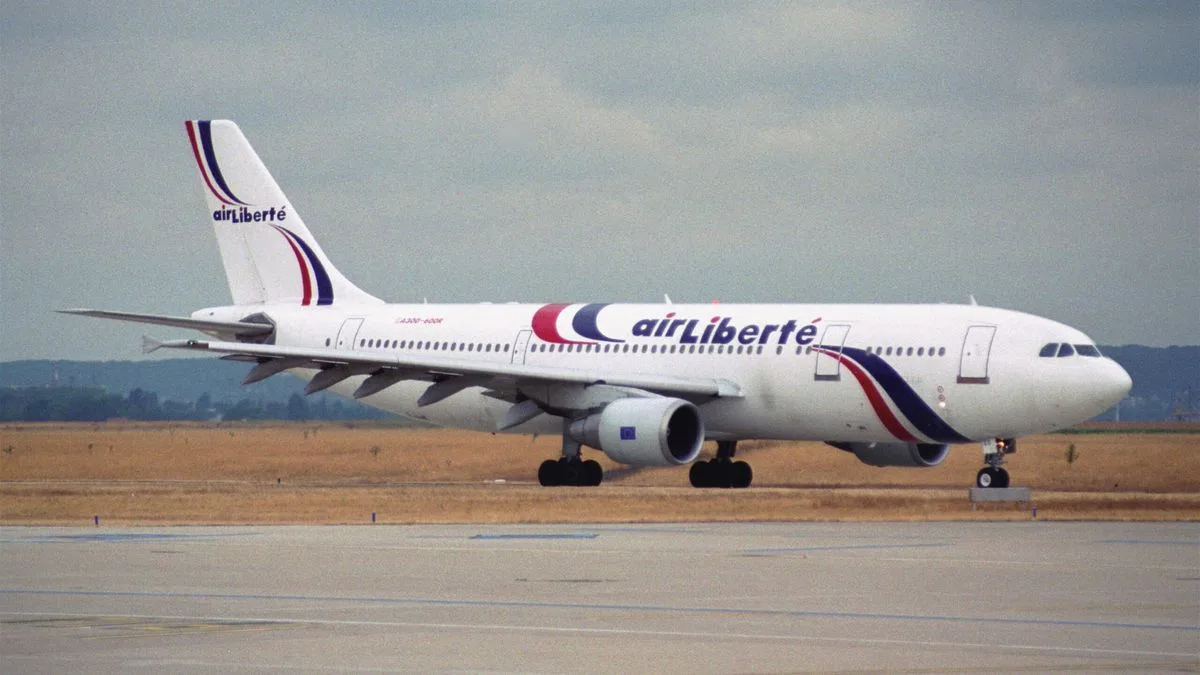
Fondée en juillet 1987, Air Liberté tente elle aussi de construire une alternative française, avec une présence forte à Orly. Elle passe par plusieurs crises, un redressement judiciaire et des changements d’actionnaires. En 1997, British Airways l’acquiert et organise un rapprochement avec TAT. La commission d’enquête de l’Assemblée nationale de 2003 souligne que les sociétés restent alors juridiquement distinctes : les enseignes se rapprochent plus vite que leurs structures ne fusionnent.
À la fin des années 1990, Swissair intervient successivement dans AOM-Minerve et Air Liberté. Ses investissements poursuivent une ambition européenne, mais réunir des réseaux et des personnels ne supprime pas les pertes ni les dépenses de flotte. Les compagnies françaises se retrouvent prises dans une stratégie transnationale qui va bientôt manquer d’argent.
En 2001, le rapprochement débouche sur Air Lib. Le nouveau transporteur dispose d’une implantation significative à Orly et de plusieurs segments commerciaux, du réseau intérieur au long-courrier. Il hérite aussi de dettes, d’organisations qu’il faut intégrer et d’une dépendance forte au financement de son actionnaire précédent.
Air Lib, ce que l’enquête parlementaire révèle de l’échec
Le calendrier de 2001 et 2003 montre combien la trésorerie a commandé le sort de la compagnie. À l’été 2001, une reprise d’actifs intervient après le redressement judiciaire d’AOM-Air Liberté. Les nouvelles structures doivent payer les salaires, les loyers des avions, les redevances et les fournisseurs alors même que le réseau est en réorganisation. Les recettes arrivent plus tard et demeurent exposées à la confiance de la clientèle et des distributeurs.
Le rapport n° 906 de l’Assemblée nationale détaille l’engagement de financement promis dans le montage de reprise et les sommes effectivement apportées. Il constate que l’apport de 160 millions d’euros est resté inférieur aux engagements annoncés. La commission relève également le recours au Fonds de développement économique et social pour un prêt de 30,5 millions d’euros et l’accumulation d’arriérés envers les organismes publics et sociaux. Aucun de ces montants n’est un bénéfice, et le prêt ne doit pas être confondu avec une dotation définitive.
Selon ce rapport, Air Lib se trouve en cessation des paiements le 13 février 2003 ; quatre jours plus tard, le tribunal de commerce de Créteil prononce sa liquidation. Le choc touche environ 3 200 salariés du groupe, chiffre évoqué lors des débats parlementaires sur la faillite, et de nombreux sous-traitants. Il n’est pas nécessaire d’inventer la détresse d’un voyageur ou d’un mécanicien pour mesurer les conséquences sociales d’une entreprise qui assurait plusieurs centaines de vols par semaine au départ d’Orly.
Les rapports budgétaires du Sénat montrent aussi les effets de la disparition sur les recettes publiques et aéroportuaires. La défaillance ne fait pas seulement disparaître des sièges. Elle fragilise des dessertes, rompt des contrats et ouvre à d’autres transporteurs la possibilité de reprendre des marchés auparavant réservés à un acteur français important.
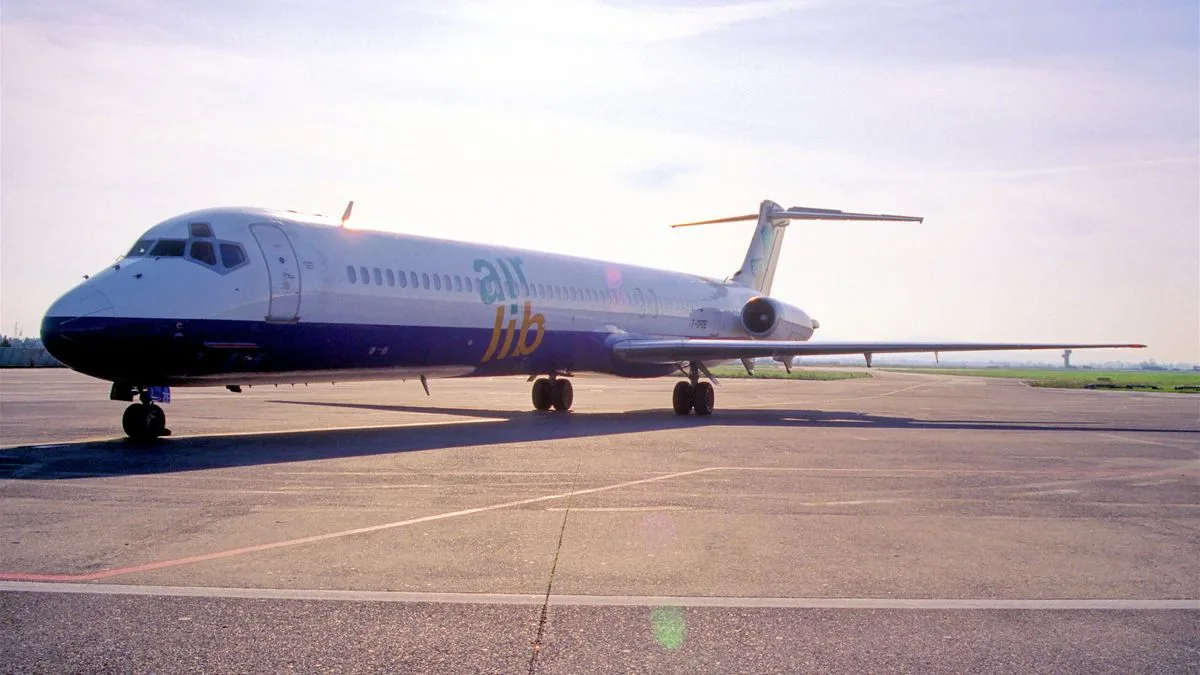
Le choc de 2001 est brutal : le groupe Swissair s’effondre et le transport aérien souffre des conséquences des attentats du 11 septembre. Mais ces circonstances n’expliquent pas à elles seules la faillite française. Après 27 auditions et l’examen de pièces comptables, la commission d’enquête présidée par Patrick Ollier et rapportée par Charles de Courson met en cause la structure même du projet de reprise, jugé surdimensionné et sous-capitalisé. Il s’agit d’une appréciation parlementaire documentée, pas d’un jugement pénal.
L’État accorde à Air Lib un prêt de sauvetage de 30,5 millions d’euros. En 2002, le Sénat relève une flotte d’environ trente appareils et des pertes d’exploitation persistantes. La société doit chercher des fonds tout en réorganisant son réseau. À partir d’octobre 2001, des dirigeants s’inquiètent déjà de sa trésorerie, comme le montrent les témoignages et documents reproduits par la commission d’enquête.
Le projet de reprise ne parvient pas à créer une entreprise durable. Air Lib cesse son activité en février 2003. Le sort de ses personnels et de ses passagers donne à cette disparition une portée qui dépasse la concurrence aérienne. Le rapport de l’Assemblée nationale questionne aussi l’emploi de fonds publics pendant la période de survie de la compagnie. Il interdit de réduire l’épisode à la seule faillite de Swissair ou à la seule concurrence des compagnies à bas coûts.
Air Littoral, la fragilité particulière des réseaux régionaux
Le transport régional possède une économie sévère. Un avion de plus petite capacité consomme moins au total qu’un gros-porteur, mais ses dépenses rapportées au siège peuvent rester élevées. Les équipages, les droits de trafic, les escales et l’entretien ne disparaissent pas parce que le vol dure moins d’une heure. Air Littoral doit donc combiner des destinations et des accords commerciaux qui permettent de remplir régulièrement ses Fokker 100 et ses autres appareils.
Le retrait de Swissair prive le transporteur de recettes et de financements attendus. Dans le rapport du Sénat sur l’aviation civile pour 2004, le dépôt de bilan d’Air Littoral est daté du 21 août 2003. Le document explique que la reprise annoncée à cette période doit s’accompagner d’une réduction sensible de la flotte et d’effectifs. L’échec ultérieur du redressement illustre une différence essentielle avec Air Lib : la défaillance porte ici sur un réseau régional dont l’équilibre dépend d’une structure d’exploitation adaptée à de plus petits marchés.

Air Littoral, créée dans les années 1970, développe un réseau régional au départ du sud de la France, notamment autour de Montpellier. Les Fokker 100 et les autres appareils de sa flotte desservent un marché différent de celui des gros-porteurs de Minerve ou d’AOM. Le transport régional exige des fréquences et des escales qui coûtent cher relativement au nombre de sièges vendus.
L’entreprise subit elle aussi les conséquences du retrait de Swissair. Un rapport sénatorial de 2002 chiffre sa perte d’exploitation pour 2001 à 64,8 millions d’euros, avant des éléments exceptionnels qui modifient le résultat comptable de l’exercice. Ce détail est essentiel : une amélioration exceptionnelle des comptes ne signifie pas un retour à l’équilibre de l’activité courante.
Air Littoral est placée en redressement judiciaire le 21 août 2003. Après plusieurs projets de reprise restés sans issue, le tribunal de commerce de Montpellier prononce sa liquidation judiciaire le 17 février 2004, comme le retrace un rapport budgétaire de l’Assemblée nationale. La proximité avec la chute d’Air Lib souligne la crise de plusieurs transporteurs indépendants, sans effacer les particularités du modèle régional.
Aigle Azur et XL Airways, deux nouveaux arrêts en 2019
Après une décennie marquée par l’expansion des compagnies à bas coûts, Aigle Azur et XL Airways sont frappées par des difficultés différentes de celles de Swissair. La première possède une histoire très ancienne et un réseau important vers l’Algérie. La seconde s’est spécialisée dans le long-courrier de loisirs, un secteur exposé à la saisonnalité et au prix des billets. Ces deux modèles ont en commun la nécessité de financer des avions tout en supportant une concurrence internationale et des coûts qui ne baissent pas lorsque les réservations ralentissent.
Leurs disparitions provoquent une question immédiate pour les clients. Dans sa réponse parlementaire sur les défaillances de 2019, le gouvernement explique que la DGAC a sollicité les transporteurs pour proposer davantage de capacités et des billets de retour à prix réduit. Les passagers ayant acheté un vol seul ne bénéficiaient pas de la protection attachée à certains forfaits touristiques vendus avec hébergement. La liquidation de l’entreprise peut donc laisser des billets payés sans prestation et sans indemnisation automatique.

L’histoire ne s’arrête pas en 2004. Aigle Azur, compagnie née en 1946 et profondément transformée au fil des décennies, occupe une place importante entre la France et l’Algérie. Elle tente aussi de diversifier son réseau. En septembre 2019, la compagnie cesse ses activités puis est liquidée. Une marque parmi les plus anciennes du transport aérien français disparaît.

Quelques semaines plus tard, XL Airways, issue de Star Airlines, subit à son tour une défaillance. Son modèle repose notamment sur le long-courrier de loisirs et sur une flotte d’Airbus A330. Les coûts fixes, les saisons touristiques et l’intensité de la concurrence pèsent lourdement sur ce marché. Le Sénat souligne dès 2019 les conséquences communes des deux faillites pour les passagers : lorsqu’une compagnie est liquidée, les billets vendus seuls ne bénéficient pas des mêmes protections qu’un forfait touristique garanti.
Les deux entreprises de 2019 ne sont pas les héritières directes du montage Swissair-Air Lib. Leur point commun est de rappeler qu’un réseau, même connu, ne garantit pas les ressources nécessaires à sa continuité.
À côté des tentatives de créer un rival national à Orly, le charter et les lignes régionales suivent une autre trajectoire. Les activités d’affrètement et les dessertes régionales obéissent à des marchés différents, parfois réorganisés au sein d’un autre groupe.
Air Méditerranée et Euralair, les autres trajectoires du charter

Air Méditerranée a développé une activité d’affrètement et de vols touristiques, avec notamment des Airbus A321. Son modèle reposait sur les commandes de voyagistes et les flux saisonniers plutôt que sur un réseau de correspondances comparable à celui d’Air France. La compagnie a cessé son activité en 2016, à l’issue d’une procédure collective.
Euralair se développe dans le charter et le transport de loisirs, à une époque où les voyagistes constituent une clientèle déterminante pour les compagnies d’affrètement. Ses changements de structure et de marque s’inscrivent dans la recomposition de ce marché au cours des années 1990 et 2000.
Flandre Air, Proteus Airlines, Brit Air et Régional, la consolidation des dessertes de province
En province, les regroupements ont davantage absorbé des réseaux de petite capacité que fait naître un nouveau concurrent national. La fin de plusieurs marques régionales n’équivalait pas nécessairement à une liquidation : des réseaux et des équipages ont été repris ou réorganisés.
Flandre Air a exploité des liaisons régionales avec de petits appareils, notamment des Beechcraft 1900. Ses activités ont été intégrées aux regroupements qui ont modifié la carte du transport régional français à la fin des années 1990.

Proteus Airlines a assuré des dessertes de province avec des avions tels que le Dornier 328. Le faible nombre de sièges permettait de servir des liaisons où un appareil plus grand aurait été difficile à remplir. L’entreprise a ensuite participé à la constitution d’un ensemble régional plus vaste, autour de la marque Régional.

Brit Air, fondée en Bretagne, s’est affirmée comme un opérateur régional majeur, notamment avec ses avions Bombardier CRJ. Elle a longtemps assuré des vols sous les couleurs d’Air France. Sa disparition comme marque relève du regroupement des activités régionales du groupe et ne doit pas être assimilée à la faillite d’Air Lib.

Régional Compagnie Aérienne Européenne a regroupé plusieurs héritages du transport de province et exploité des jets Embraer pour le compte d’Air France. Elle a rejoint, avec Brit Air et d’autres activités, la réorganisation qui a conduit à Hop!, puis à Air France Hop. Les appareils et les équipes ont rejoint une organisation plus large, tandis que la marque Régional disparaissait progressivement des avions.
Pourquoi l’ouverture du marché n’a pas créé un deuxième Air France
Le dossier Air Lib, les difficultés du charter et la consolidation régionale mettent en jeu des mécanismes économiques différents. Air Lib se heurte à un financement insuffisant, à une intégration difficile et à la chute de Swissair. Air Littoral subit un retrait d’actionnaire dans un modèle régional aux marges réduites. Aigle Azur et XL Airways disparaissent dans des conditions plus tardives, alors que la concurrence et les habitudes tarifaires ont profondément changé. Le prix du carburant, les contrats de location et la disponibilité des capitaux n’ont pas eu la même importance à chaque étape.
Une ligne peut être autorisée sans qu’une compagnie dispose du capital nécessaire pour l’exploiter durablement. Les grands groupes disposent de réseaux de correspondance, de marques connues et de moyens financiers diversifiés ; les indépendants doivent choisir entre spécialisation, alliances et croissance, parfois avant d’avoir atteint un équilibre durable. C’est cette contrainte de capital, davantage qu’une prétendue incapacité d’entreprendre en France, qui traverse les dossiers parlementaires et les comptes rendus de disparition.
La libéralisation européenne a permis de développer des lignes autrefois inaccessibles, mais elle n’a ni financé les avions ni supprimé la volatilité de la demande. Les coûts fixes restent élevés, les garanties de crédit déterminantes et la concurrence s’exerce à l’échelle du continent. Le projet d’un concurrent français généraliste nécessite des moyens financiers d’une tout autre ampleur que ceux d’une compagnie spécialisée sur quelques routes.
Le cas d’Air Lib marque la disparition du projet le plus ambitieux de cette génération. Les faillites ultérieures, à Montpellier ou à Orly, n’obéissent pas toutes aux mêmes mécanismes. Elles montrent surtout que la liberté d’ouvrir une ligne n’assure pas la possibilité de la maintenir.
D’autres transporteurs se sont développés sur des marchés plus circonscrits : outre-mer, bas coûts, continuité territoriale ou liaison tout-affaires. Le quatrième volet consacré aux compagnies toujours actives en 2026 examine ces choix, tandis que le deuxième volet retrace le regroupement antérieur d’Air France, UTA et Air Inter.
À lire ensuite
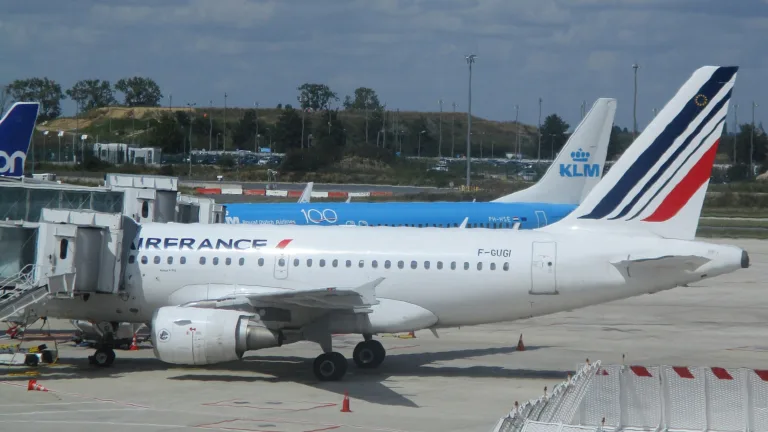


Concernant Air Liberté il faut discerner plusieurs périodes distinctes , la première (code IATA VD) n’ a jamais été à l’équilibre financier et VD a déposé le bilan en 1996 puis a été reprise fin 96 par British Airways qui possédait déjà une filiale en France, TAT , BA a donc fusionné ses deux filiales françaises sous le nom Air Liberté mais avec l’organisation TAT et son code IATA IJ .
En 2001 une nouvelle direction British Airways a voulu arrêter ses filiales en Europe continentale (Deutsche BA & Air Liberté) et les a donc mis en vente, Air France s’est initialement proposé pour reprendre Air Liberté mais le gouvernement de l’époque voulait qu’il y ait un « deuxième pôle aérien français » controlé par Swissair qui possédait déjà AOM & Air Littoral , donc avec l’appuis de l’état SR a repris Air Liberté qui a été fusionnée avec AOM.
Mais Swissair qui était en mauvaise situation financière a fait faillite 6 mois après le rachat d’Air Liberté , entrainant la faillite de ses filiales européennes AOM/Air Liberté et Sabena plus la TAP qui a été sauvée par le gouvernement portugais.
Aigle Azur & Aigle Azur , il y a à mon sens deux compagnies qui ont porté ce nom . Initialement la première Aigle Azur, fondée en 1946, a cessé son exploitation en 1955 , son fondateur a vendu le réseau les avions et transféré le personnel à UAT-Aéromaritime , la filiale Aigle Azur Extrême Orient , basée à Saïgon est restée active jusqu’en 1962.
La deuxième période commence à Pontoise en 1970 avec une petite compagnie, Lucas aviation, qui prend le nom de Lucas-Aigle Azur puis finalement Aigle Azur (ZI) .
Au début des année 90 Aigle Azur toujours basée à Pontoise reprend la ligne Orly-Carcassonne avec un Saab SF-340 puis à partir de 2003 après la faillite d’Air Lib , ZI reprend des créneaux à Orly et les destinations sur l’Algérie (qui n’était plus desservie par Air France) avec des A321.
La « seconde » Aigle-Azur s’est souvent servi de l’image de la première Aigle-Azur pour sa com et ses pubs mais sans jamais justifier la parenté , donc pour moi il y a bien deux compagnies qui ont eu le même nom , il y a peut-être un lien entre les deux mais j’ignore lequel ..si quelqu’un sait ?
il faudrait également penser aux « petites » et pas si petites « disparues » que furent les compagnies régionale qui à coté d’Air Inter permettaient , d’aller partout en France en avion avec TAT, Air Alpes , Air Alsace, Rousseau aviation, Air Rouergue, Air Languedoc, Cie Aérienne du Languedoc, Air Littoral, Air Anjou, Air Champagne-Ardennes , Air Paris, TAF, Air Limousin, Flandre air , Alsavia et toutes celles que j’oublie qui faisaient voler des avions de 15 à 95 sièges dans toutes les régions.
Et il y avait aussi toutes ces compagnies charter, pour la plupart basées au Bourget puis Orly , limitées à l’Europe et au bassin méditerranéens avant la libéralisation vers 1988 qui volaient surtout en été avec des appareils de seconde main , surtout des Caravelles : EAS , Aérotour, Catair, Euralair, Minerve, Transunion, Air Charter , seule Corse-air dans cette catégorie a su « tirer son épingle » .