Le paradoxe est spectaculaire : au moment où le kérosène demeure un poste de coût important pour les compagnies et où l’évolution de l’énergie pèse sur leurs dépenses, les billets vendus en septembre 2026 sur le moyen-courrier reculent nettement. Espagne, Maroc, Tunisie, Égypte et surtout Albanie figurent parmi les destinations où les prix baissent le plus. À l’inverse, le long-courrier repart à la hausse. AeroSillage a analysé et reclassé les valeurs publiées dans le baromètre Digitrips/L’Écho touristique, puis a confronté le contexte aux données IATA, Insee et DGAC pour comprendre ce qui se joue derrière cette baisse inattendue.
Enquête de la semaine : données arrêtées au 8 octobre 2026.
Le chiffre clé : -4,3 % sur le moyen-courrier
Le baromètre Digitrips, réalisé pour L’Écho touristique, analyse 98 029 billets aller-retour en classe économique vendus en septembre 2026 sur le marché français, sur des vols directs et indirects. Il fait apparaître une baisse moyenne de 4,3 % des prix sur le moyen-courrier par rapport à septembre 2025.
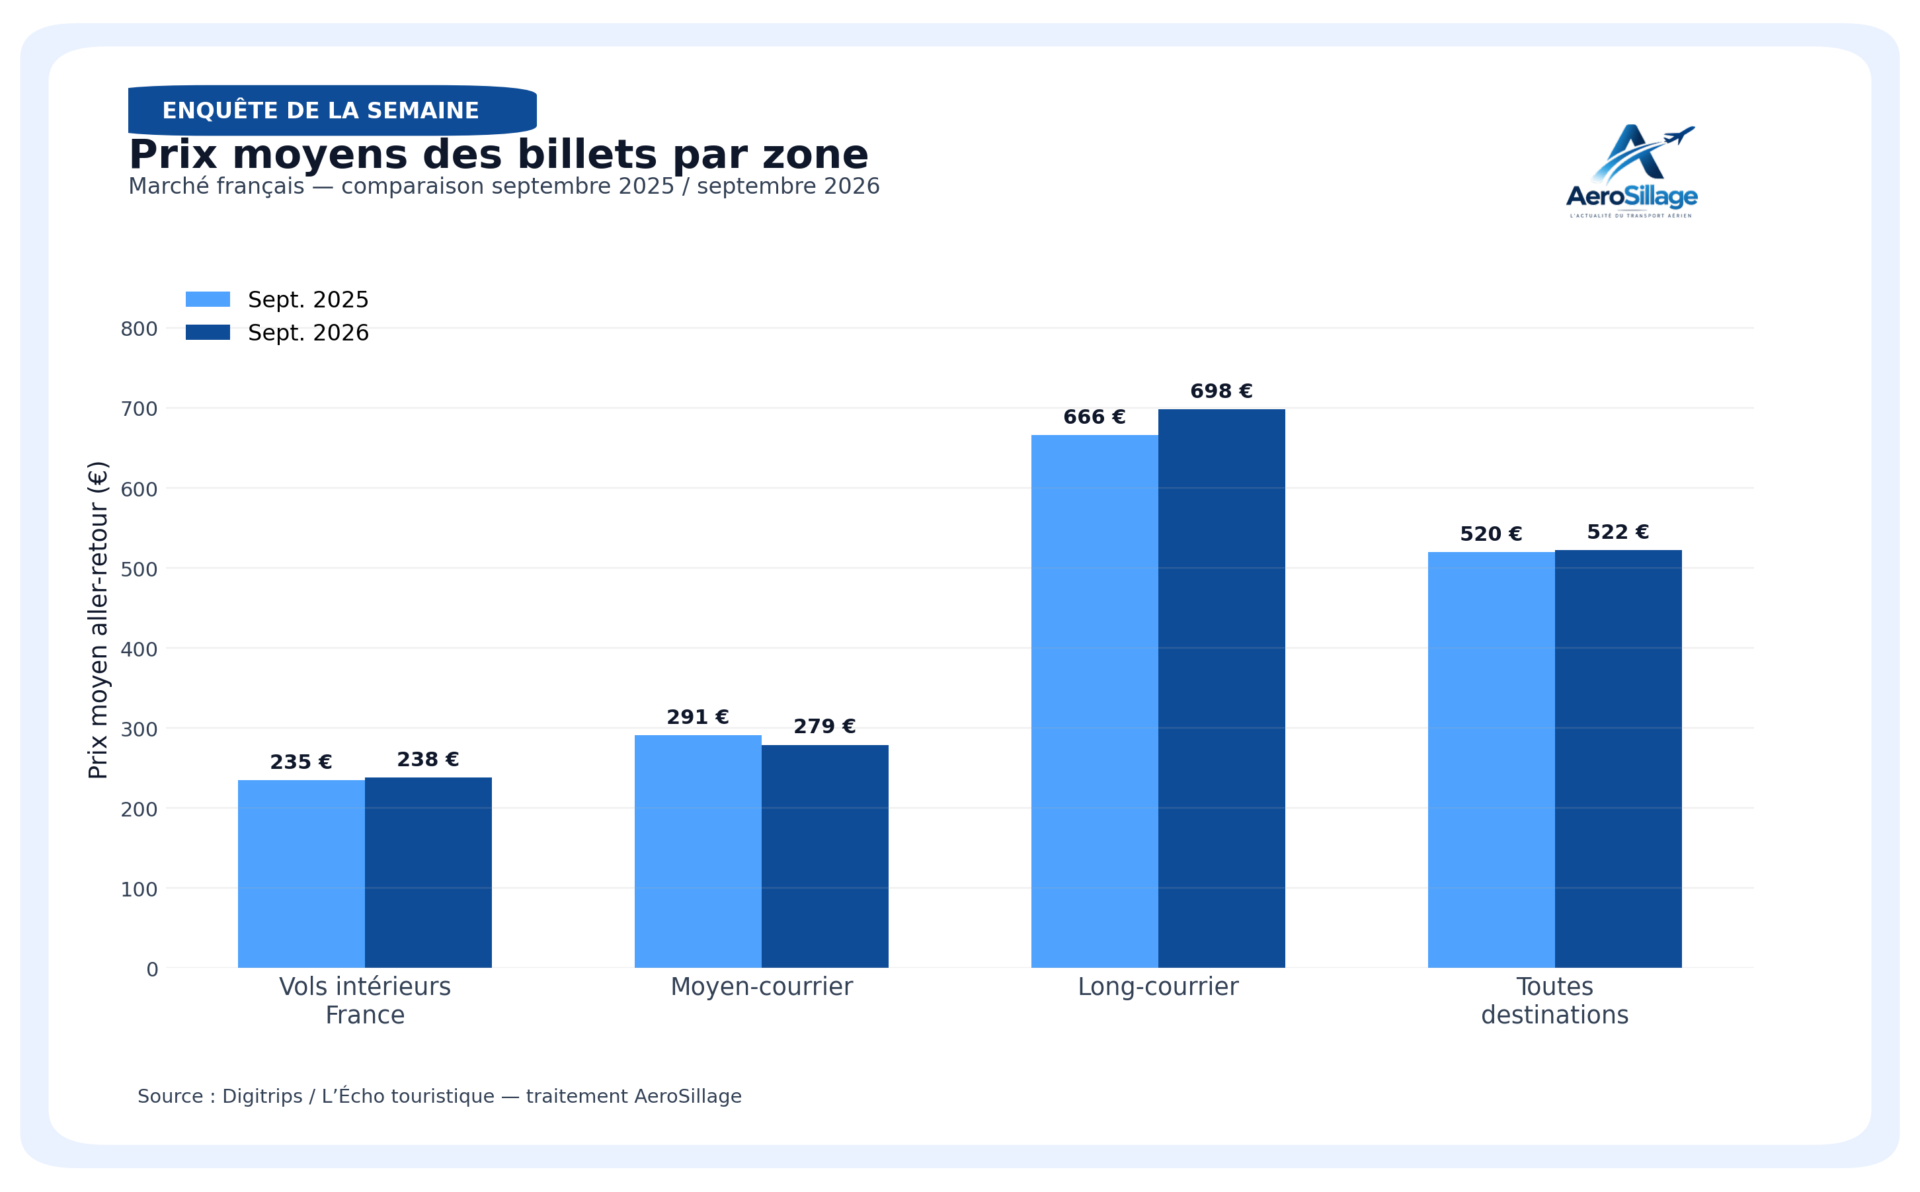
Cette moyenne masque une fracture nette : la concurrence fait baisser les tarifs sur de nombreuses lignes européennes et méditerranéennes, tandis que le long-courrier absorbe davantage le choc du carburant, des détours géopolitiques et des surcharges.
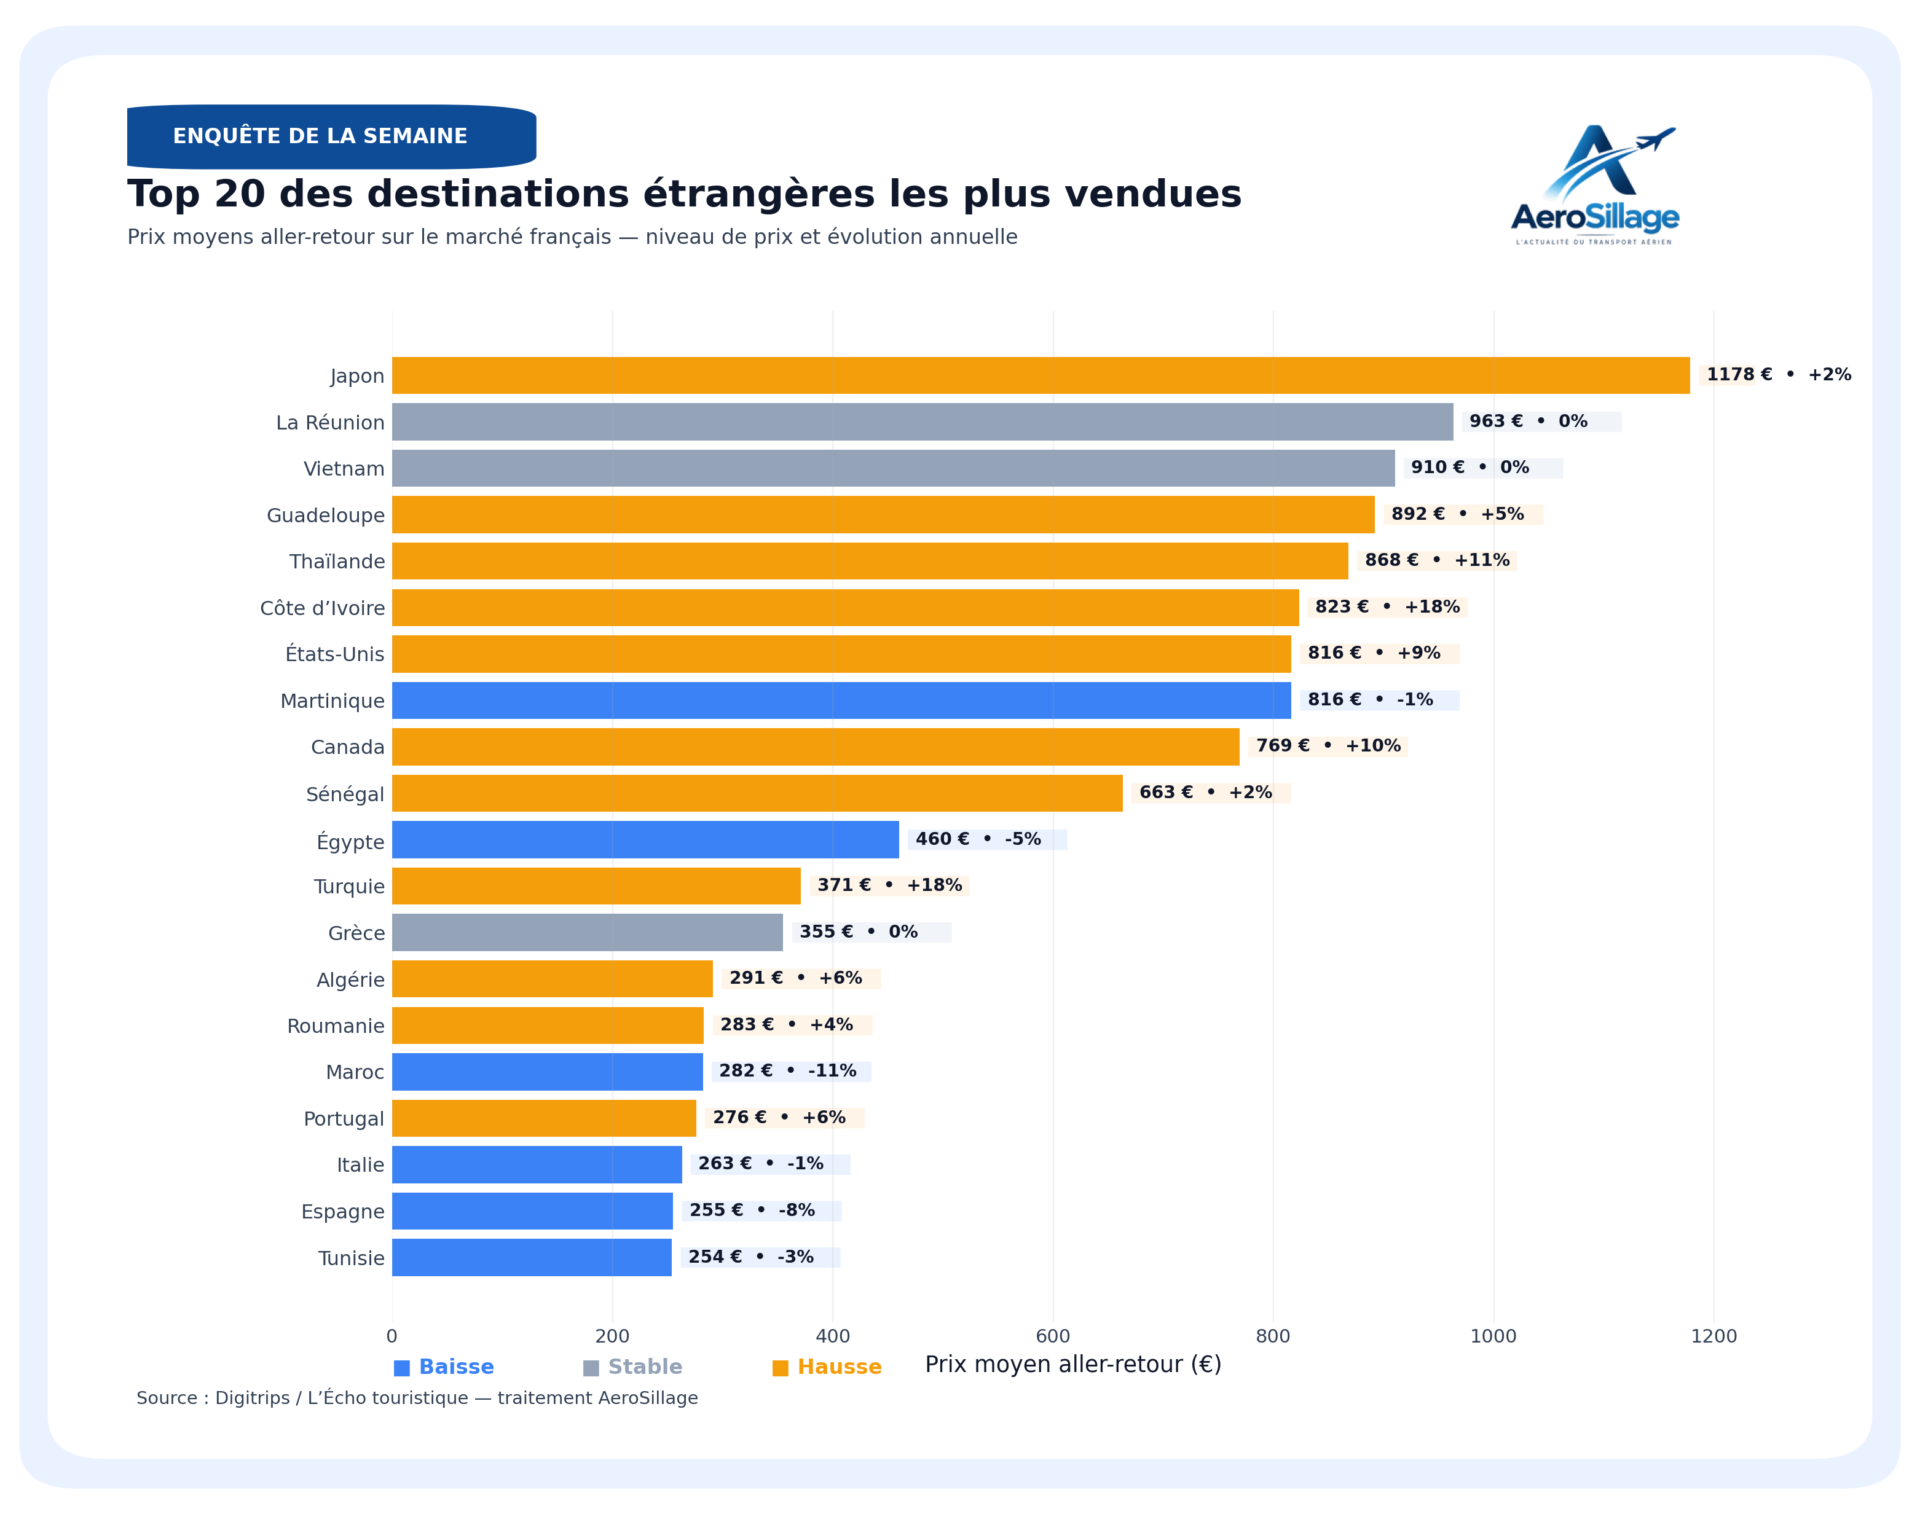
Les 20 destinations les plus vendues hors France métropolitaine
Source : Digitrips pour L’Écho touristique, septembre 2026. Prix TTC, surcharges carburant incluses, classe économique, aller-retour, marché français.
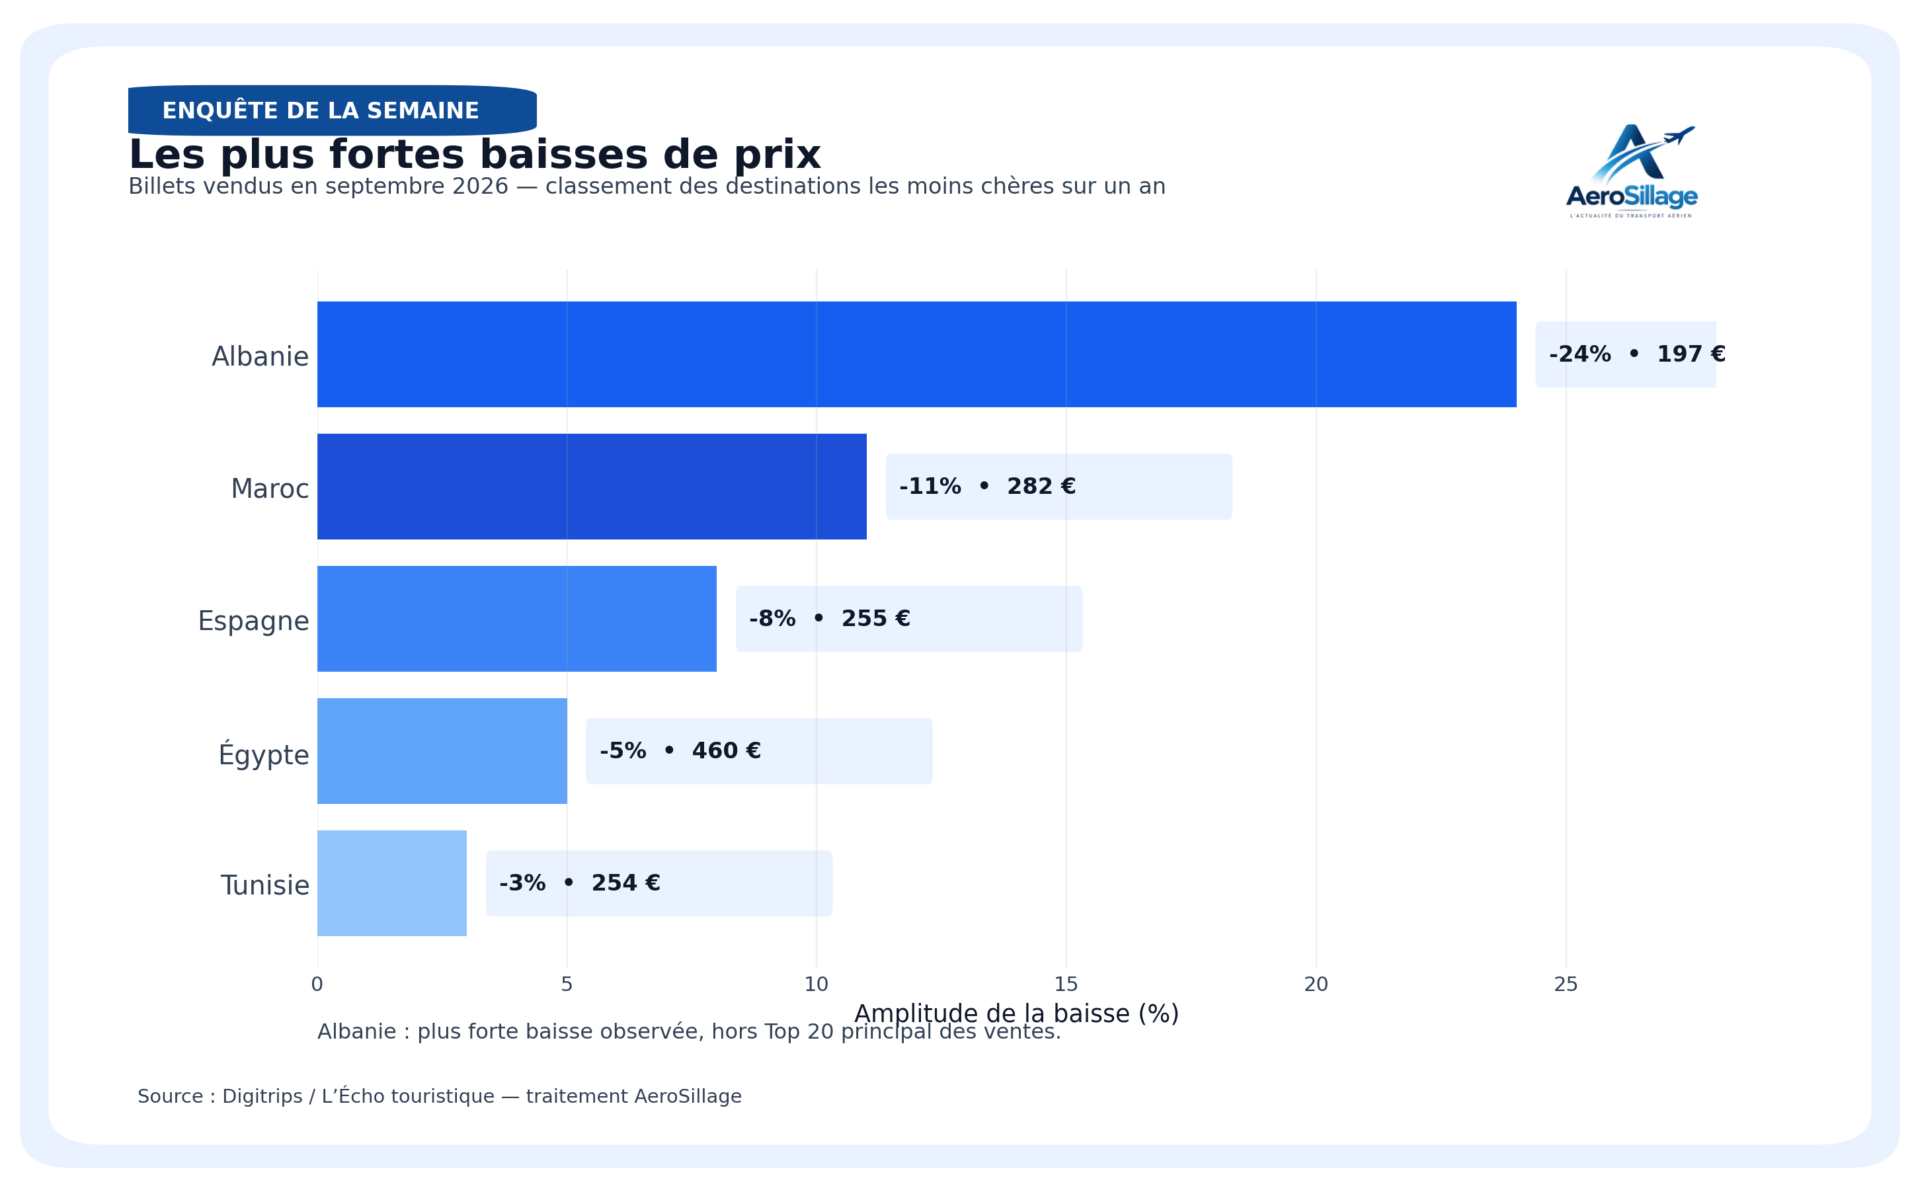
Les destinations où les prix baissent le plus
*L’Albanie est 21e au classement des ventes, hors Top 20, mais constitue la plus forte baisse signalée. Elle gagne 52 places dans le classement des destinations vendues.
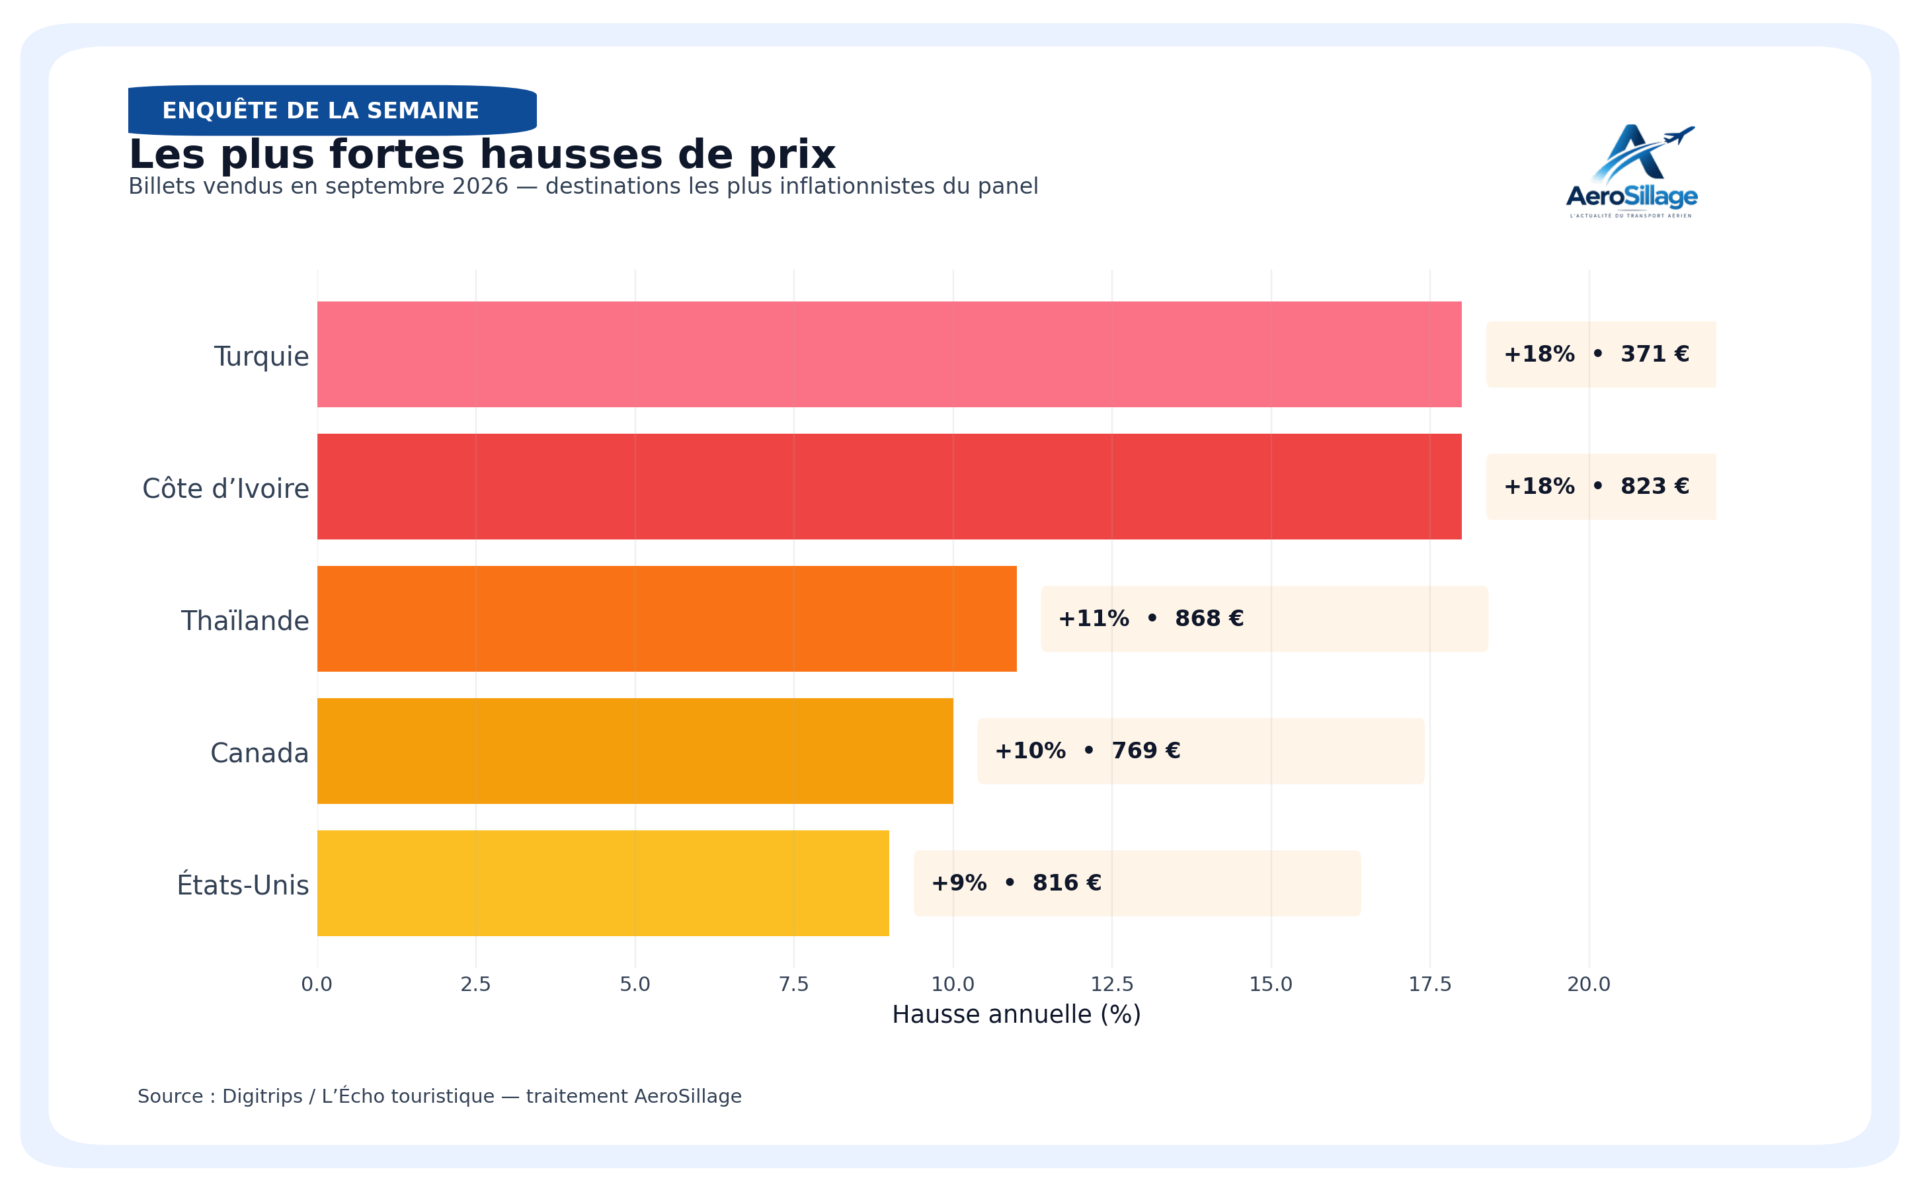
Les plus fortes hausses du Top 20
Pourquoi les prix peuvent baisser alors que le kérosène flambe
À première vue, la baisse paraît illogique. L’IATA indique que le prix mondial moyen du carburant aviation se situe autour de 187 dollars le baril début octobre. En 2026, la facture carburant de l’industrie pourrait atteindre 351 milliards de dollars et représenter environ 31,4 % des coûts d’exploitation. Au deuxième trimestre, le kérosène a coûté en moyenne 158 dollars le baril, soit 27 % de plus qu’au trimestre précédent.
Le carburant n’est cependant qu’un élément du prix final. Une compagnie ne fixe pas ses tarifs en additionnant simplement ses coûts. Elle cherche à maximiser le revenu par vol et par siège. Si trop de sièges restent disponibles à quelques semaines du départ, le yield management peut conduire à baisser les tarifs, même lorsque les coûts augmentent.
Sur le moyen-courrier, la concurrence joue donc un rôle déterminant. Le Maroc, l’Espagne, l’Italie, la Tunisie ou l’Albanie sont desservis par de nombreuses compagnies traditionnelles et low-cost. Une hausse des capacités, l’ouverture de nouvelles lignes ou une bataille pour les parts de marché peut pousser les transporteurs à accepter un rendement inférieur afin de remplir leurs avions.
L’Albanie, laboratoire de la guerre des capacités
Le cas albanais est le plus spectaculaire : -24 % sur le prix moyen, 197 € l’aller-retour et un bond de 52 places dans le classement des ventes. Cette évolution coïncide avec une forte augmentation de l’offre. Pour l’été 2026, Ryanair a porté sa base de Tirana à quatre appareils, annoncé 44 lignes et une croissance de trafic supérieure à 50 %, à 4 millions de passagers annuels. Cette hausse de capacité ne prouve pas à elle seule la cause de la baisse tarifaire, mais elle constitue un élément de contexte majeur sur un marché devenu beaucoup plus concurrentiel.
Cette mécanique est classique : lorsqu’une destination gagne brutalement des sièges, les transporteurs ont besoin de stimuler la demande. Le prix devient alors l’outil le plus rapide pour remplir les avions. La baisse peut être très bénéfique pour le voyageur, mais elle ne signifie pas nécessairement que les compagnies gagnent davantage d’argent.
Maroc : -11 %, mais surtout un marché devenu ultra-concurrentiel
Le Maroc est le deuxième marché étranger le plus vendu du baromètre et affiche une baisse de 11 %, à 282 € en moyenne. C’est l’un des signaux les plus importants de l’étude car il concerne un marché de masse, pas une destination émergente.
La pression concurrentielle y est forte entre Royal Air Maroc, Air France, Transavia, Ryanair, easyJet et d’autres transporteurs. Les compagnies ne se battent pas seulement sur les vols vers Casablanca ou Marrakech : elles multiplient les liaisons vers plusieurs villes, depuis Paris mais aussi depuis les grands aéroports régionaux français.
Le prix moyen peut donc diminuer alors que les coûts unitaires augmentent : le transporteur préfère parfois protéger son taux de remplissage et sa présence sur le marché plutôt que répercuter immédiatement toute la hausse du carburant.
Pourquoi le long-courrier ne suit pas la même trajectoire
Le long-courrier progresse en moyenne de 4,8 %. Ce segment consomme davantage de carburant par rotation, supporte plus fortement les perturbations géopolitiques et dispose souvent d’une concurrence moins dense sur chaque paire de villes.
Les hausses du Brésil (+22 % selon le baromètre complet), de la Turquie et de la Côte d’Ivoire (+18 % chacune) montrent que la pression sur les coûts n’est pas absorbée partout de la même manière. Sur les États-Unis, le prix moyen augmente de 9 %, au Canada de 10 % et en Thaïlande de 11 %.
Pourquoi les chiffres Digitrips et DGAC peuvent sembler se contredire
Un point méthodologique est essentiel. La DGAC indiquait encore pour août une hausse de 2,9 % des prix des billets au départ de France sur un an, dont +4,4 % sur l’international. Digitrips observe en septembre une baisse de 4,3 % sur le seul moyen-courrier.
Il n’y a pas nécessairement contradiction. Les deux outils ne mesurent ni exactement le même mois, ni le même panier, ni le même canal de vente. Le baromètre Digitrips porte sur des billets vendus via ses données commerciales, uniquement en classe économique et en aller-retour. L’IPTAP de la DGAC est un indice statistique plus large conçu pour suivre l’évolution générale des tarifs au départ de France.
Comparer les deux permet surtout de comprendre que la baisse est concentrée : elle ne signifie pas que « l’avion devient moins cher » dans son ensemble.
Le vrai risque : une baisse qui ne serait pas durable
L’IATA estime que les coûts augmentent plus vite que les revenus dans l’industrie en 2026. Le bénéfice net mondial pourrait tomber à 23 milliards de dollars et la marge à seulement 2 %. Autrement dit, les compagnies disposent de peu de coussin pour absorber durablement un carburant très cher.
Si la hausse du kérosène se prolonge, trois scénarios sont possibles : remontée progressive des tarifs, réduction de certaines capacités, ou compression des marges avec une pression accrue sur les compagnies les plus fragiles. Le scénario peut varier selon les marchés : une ligne très concurrentielle peut rester bon marché beaucoup plus longtemps qu’une destination où l’offre est limitée.
Ce que le voyageur doit retenir
Le tableau de septembre ne donne pas une promesse de prix futurs. Il montre plutôt où la concurrence est actuellement la plus favorable au consommateur. Maroc, Espagne, Tunisie et Albanie bénéficient d’un environnement de capacité abondante et de compétition tarifaire intense.
À l’inverse, les voyageurs vers le Canada, les États-Unis, la Thaïlande, la Turquie ou la Côte d’Ivoire doivent composer avec une tendance haussière. Et sur le long-courrier, la pression énergétique risque de rester plus visible.
Le paradoxe des prix de septembre est donc moins mystérieux qu’il n’y paraît : le kérosène fixe une partie du coût, mais la concurrence et le remplissage déterminent encore une grande partie du prix payé par le passager. Tant que des compagnies se disputent les mêmes sièges et les mêmes marchés, certaines destinations peuvent devenir moins chères même dans un environnement énergétique défavorable.
Méthodologie et sources
Cette enquête AeroSillage s’appuie sur le baromètre Digitrips publié par L’Écho touristique le 7 octobre 2026 (98 029 billets aller-retour en classe économique vendus sur le marché français en septembre), sur l’IATA Jet Fuel Price Monitor et les publications économiques 2026 de l’IATA, sur l’Indice des prix du transport aérien de passagers de la DGAC et sur les données provisoires d’inflation de l’Insee pour septembre 2026, ainsi que sur les annonces officielles de Ryanair concernant sa base de Tirana. Les données de prix sont des moyennes et ne constituent pas des tarifs garantis disponibles à la réservation.
Laisser un commentaire